Reporter: Selvi Mayasari | Editor: Noverius Laoli
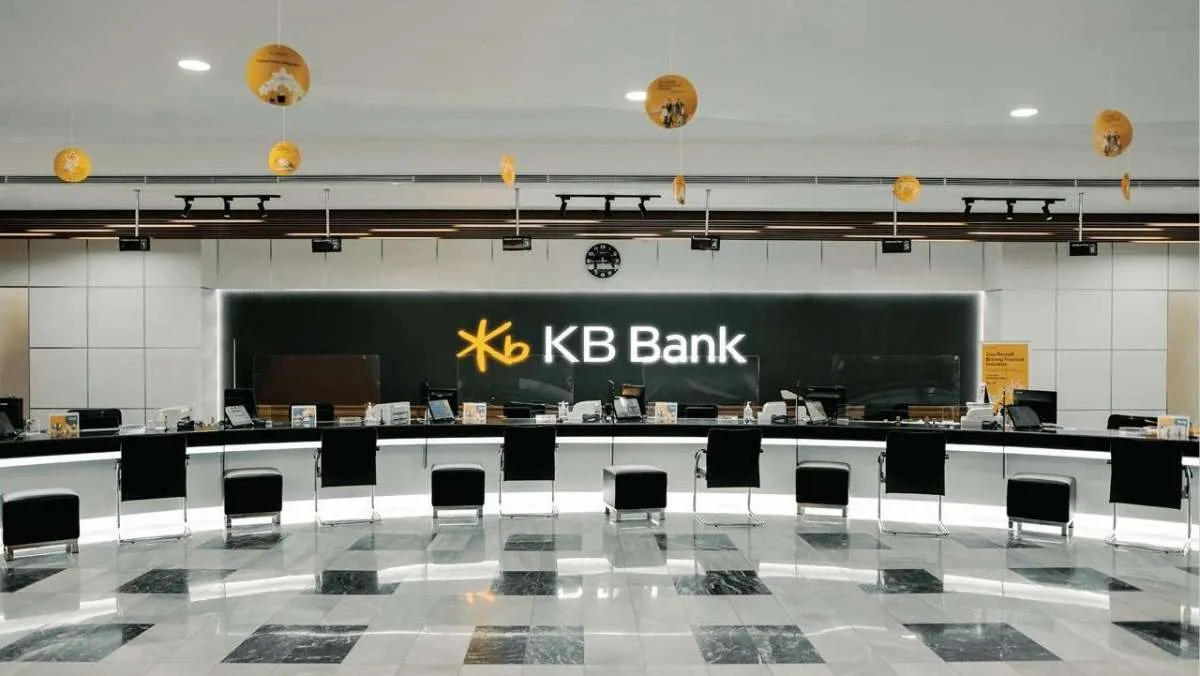
KONTAN.CO.ID-JAKARTA. PT Bank KB Indonesia Tbk (KB Bank) terus mengoptimalkan penyaluran kredit ke sektor swasta secara selektif.
Hingga Juni 2026, penyaluran kredit KB Bank ke sektor swasta tumbuh 6% secara year to date (YTD), dengan industri pengolahan menjadi salah satu sektor yang menonjol dalam permintaan pembiayaan.
Direktur Wholesale Banking KB Bank Widodo Suryadi mengatakan, sektor swasta merupakan salah satu kontributor terbesar dalam portofolio wholesale banking perseroan.
Menurut Widodo, peluang pertumbuhan kredit masih terbuka seiring kebutuhan pembiayaan dunia usaha, baik untuk mendukung aktivitas operasional maupun ekspansi bisnis.
Baca Juga: KB Bank Tawarkan Obligasi Subordinasi Rp 500 Miliar, Kupon Tertinggi 9,3%
“KB Bank melihat peluang pertumbuhan dari kebutuhan pembiayaan dunia usaha, baik untuk mendukung aktivitas operasional maupun ekspansi bisnis,” ujar Widodo kepada kontan.co.id, Senin (12/10/2026).
Ia menambahkan, prospek sektor usaha, kebutuhan modal kerja dan investasi, serta aktivitas ekonomi menjadi sejumlah faktor yang terus dicermati perseroan dalam mengoptimalkan penyaluran kredit.
Dari sisi sektoral, industri pengolahan menjadi salah satu sektor yang menunjukkan permintaan pembiayaan menonjol. Selain itu, KB Bank melihat perkembangan positif pada sektor informasi dan komunikasi, konstruksi, serta perdagangan besar dan eceran.
“Permintaan pembiayaan di sektor-sektor tersebut didorong oleh beragam kebutuhan usaha, mulai dari pengembangan kapasitas produksi, infrastruktur dan teknologi, hingga dukungan terhadap aktivitas perdagangan,” kata Widodo.
Ia menjelaskan, pembiayaan wholesale banking KB Bank melayani nasabah korporasi, komersial, dan usaha kecil dan menengah (SME).
Penggunaan kredit disesuaikan dengan kebutuhan masing-masing nasabah, baik untuk modal kerja dalam mendukung operasional maupun investasi untuk pengembangan dan ekspansi bisnis.
Baca Juga: Siapkan Berbagai Skema, KB Bank Percepat Penyelesaian Aset Bermasalah
Di tengah peluang pertumbuhan tersebut, KB Bank tetap mengedepankan prinsip kehati-hatian melalui strategi selective growth.
erseroan mengevaluasi fundamental dan prospek usaha, kemampuan arus kas, sumber pembayaran kembali, serta profil risiko debitur sebelum menyalurkan pembiayaan.
Pemantauan kualitas kredit juga dilakukan secara berkelanjutan untuk mendeteksi potensi penurunan kemampuan bayar sejak dini dan mengambil langkah mitigasi yang diperlukan.
Untuk menjaga momentum pertumbuhan hingga akhir 2026, KB Bank mendorong penyaluran kredit secara selektif dan sejalan dengan Rencana Bisnis Bank (RBB).
Strategi perseroan mencakup penguatan hubungan dengan nasabah, pengembangan ekosistem bisnis untuk memperluas peluang pembiayaan dan transaksi, serta optimalisasi sektor-sektor potensial.
“KB Bank terus mendorong pertumbuhan kredit swasta secara selektif, sejalan dengan Rencana Bisnis Bank (RBB), dengan fokus pada kualitas aset dan keberlanjutan bisnis,” ujar Widodo.
Baca Juga: Investasi IT KB Bank Rp200 Miliar pada 2026, Realisasi Baru Mencapai 50%-60%
Ke depan, KB Bank juga akan memperkuat pendekatan berbasis ekosistem dengan meningkatkan keterhubungan antara nasabah, mitra bisnis, dan rantai pasok. Langkah ini diharapkan dapat memperluas peluang pembiayaan sekaligus meningkatkan transaksi nasabah.
Widodo menegaskan, seluruh strategi tersebut tetap mengacu pada target bisnis, profil risiko, dan prinsip kehati-hatian untuk memastikan pertumbuhan kredit yang sehat serta mendukung kinerja bank secara berkelanjutan.
Cek Berita dan Artikel yang lain di Google News