Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
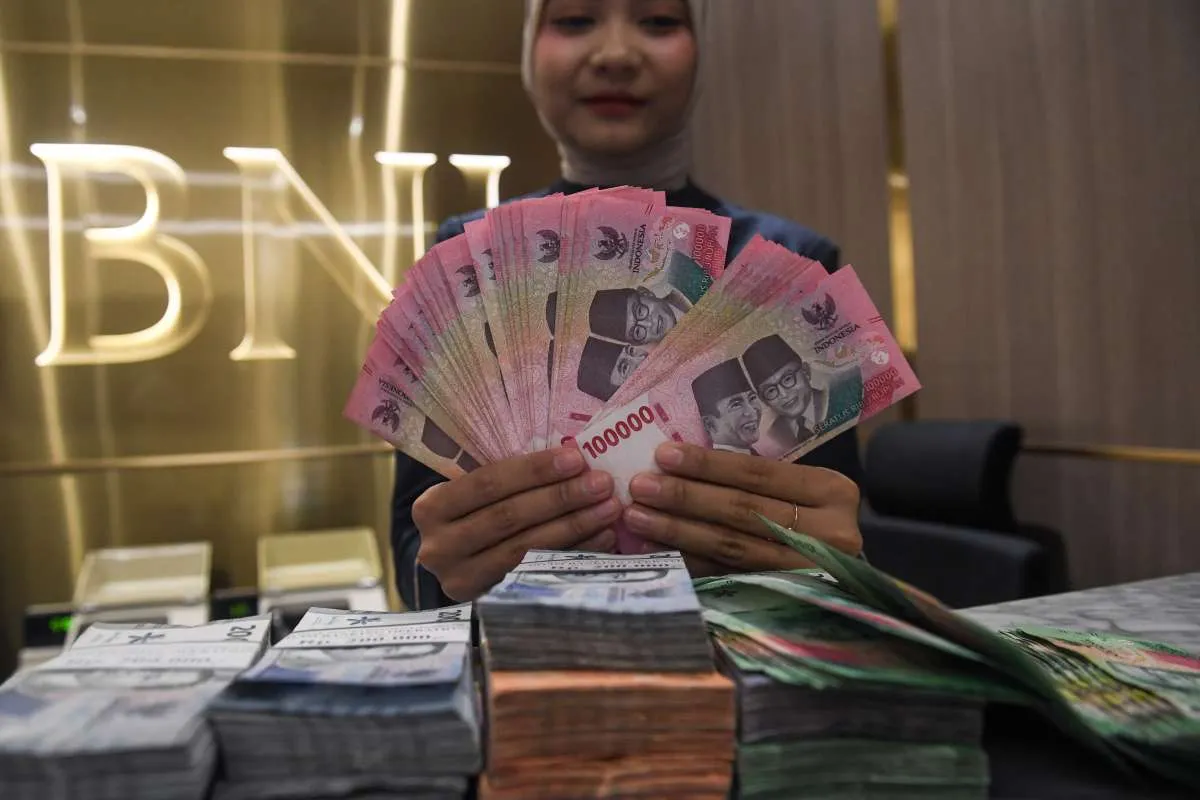
KONTAN.CO.ID – JAKARTA. Kinerja PT Bank Negara Indonesia Tbk (BBNI) hingga Agustus 2026 masih menunjukkan pertumbuhan yang solid. Kredit tumbuh agresif dan laba tetap meningkat, meski tekanan margin serta kenaikan biaya dana menjadi tantangan bagi kinerja perseroan.
Analis Maybank Sekuritas Indonesia Jeffrosenberg Chenlim dalam riset 21 September 2026 mempertahankan rekomendasi buy untuk saham BBNI dengan target harga Rp 4.800 per saham. Target tersebut didasarkan pada valuasi 1,0 kali proyeksi price to book value (P/BV) 2026.
Maybank Sekuritas menilai prospek laba BBNI masih positif, ditopang pertumbuhan kredit yang sehat, kualitas aset yang masih terkelola, serta valuasi yang relatif rendah.
"Kami terus melihat prospek laba BBNI secara positif, didukung pertumbuhan kredit yang sehat, kualitas aset yang terkelola, dan valuasi yang tidak mahal di 0,8 kali P/BV, dibandingkan sekitar 1,4 kali untuk bank BUMN lainnya," ujar Jeffrosenberg dalam riset.
Baca Juga: Kredit Properti Tumbuh 18,3% yoy per Agustus 2026
Seiring pertumbuhan kredit yang lebih kuat dari perkiraan, Maybank Sekuritas menaikkan proyeksi pertumbuhan kredit BBNI pada 2026 menjadi 9% secara tahunan dari sebelumnya 8%. Revisi tersebut turut mendorong kenaikan sekitar 1% pada proyeksi laba bersih BBNI tahun ini.
Meski demikian, Maybank Sekuritas mencermati dua risiko utama yang dapat menekan kinerja BBNI, yakni tekanan terhadap margin dan memburuknya kualitas aset.
Dari sisi profitabilitas, laba bersih BBNI hingga Agustus 2026 mencapai Rp 14,3 triliun, tumbuh 6,9% YoY.
Pertumbuhan tersebut ditopang oleh pendapatan bunga bersih atau net interest income (NII) yang meningkat 14,3% YoY, serta pendapatan nonbunga yang tumbuh 11,1% YoY.
Namun, kenaikan biaya pencadangan sebesar 26,9% YoY menjadi penahan pertumbuhan laba. Alhasil, pertumbuhan laba bersih menjadi lebih moderat dibandingkan pertumbuhan pendapatan.
Secara bulanan, kinerja BBNI justru menunjukkan perbaikan. Laba bersih pada Agustus 2026 meningkat 11,1% dibandingkan Juli 2026 (MoM) dan 17,4% YoY, terutama didukung penurunan beban pencadangan.
Di sisi lain, margin bunga bersih atau net interest margin (NIM) masih menjadi salah satu tantangan utama. NIM BBNI tercatat 3,1% pada Agustus 2026, turun 5 basis poin secara bulanan dan 17 basis poin secara tahunan.
Jeffrosenberg mengatakan pertumbuhan kredit menjadi salah satu penopang utama kinerja BBNI. Kredit secara bank-only mencapai Rp 977 triliun pada Agustus 2026, melonjak 27,1% YoY dan tumbuh 0,7% dibandingkan bulan sebelumnya.
Pertumbuhan tersebut menjadi salah satu yang terkuat di sektor perbankan dan terutama mencerminkan momentum yang kuat pada bisnis wholesale banking.
Namun, Maybank Sekuritas mencatat sebagian pertumbuhan kredit tersebut turut ditopang oleh pencairan dalam jumlah besar yang berkaitan dengan Agrinas.
Dengan realisasi pertumbuhan kredit yang lebih kuat dari perkiraan sepanjang tahun berjalan, Maybank Sekuritas menaikkan proyeksi pertumbuhan kredit BBNI 2026 menjadi 9% dari sebelumnya 8%.
Meski begitu, pertumbuhan kredit diperkirakan mulai melandai seiring semakin tingginya basis pertumbuhan pada periode sebelumnya.
Dari sisi pendanaan, dana pihak ketiga (DPK) BBNI secara bank-only mencapai Rp 1.125 triliun pada Agustus 2026, tumbuh 29,4% YoY.
Baca Juga: Kredit UMKM Tumbuh 2,3% yoy per Agustus 2026
Pertumbuhan DPK yang lebih tinggi dibandingkan kredit membuat posisi likuiditas BBNI tetap terjaga. Loan to deposit ratio (LDR) tercatat membaik menjadi 86,9%, dibandingkan 88,4% pada periode yang sama tahun sebelumnya.
Namun, komposisi dana menjadi perhatian karena pertumbuhan dana murah atau current account and savings account (CASA) justru melemah.
Rasio CASA turun menjadi 65,3% pada Agustus 2026, dari 72,6% setahun sebelumnya. Sementara itu, deposito berjangka melonjak 63,7% YoY.
Perubahan komposisi tersebut menunjukkan meningkatnya ketergantungan BBNI terhadap sumber pendanaan dengan biaya yang lebih tinggi. "Biaya pendanaan kemungkinan tetap tinggi meski likuiditas mencukupi," tulis Jeffrosenberg.
Pada Kamis (24/9/2026), harga saham BBNI hingga pukul 11.59 WIB turun 1,11% di level Rp 3.550 per saham.
Cek Berita dan Artikel yang lain di Google News