Reporter: Secillia Hafifah | Editor: Noverius Laoli
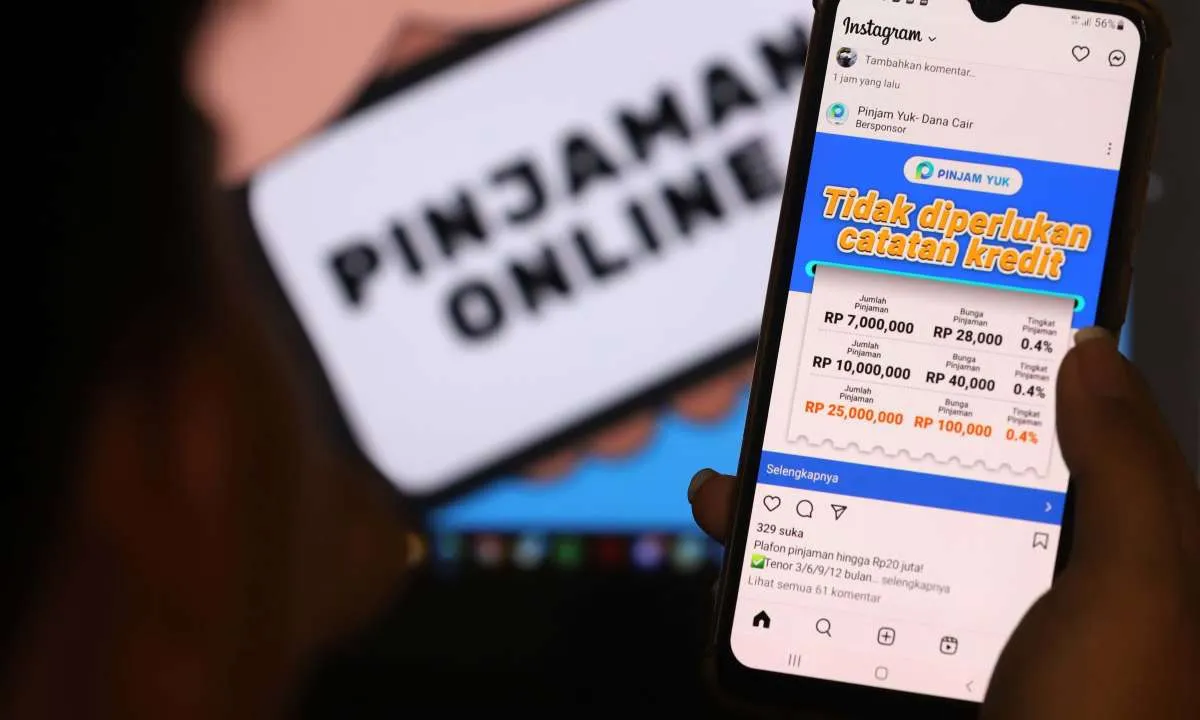
KONTAN.CO.ID - JAKARTA. Kenaikan suku bunga acuan dan pengetatan likuiditas menekan ruang gerak industri fintech lending atau pinjaman daring (pindar) dalam menghimpun pendanaan.
Di tengah persaingan dengan perbankan yang menawarkan bunga deposito lebih menarik, platform pindar juga menghadapi keterbatasan untuk menaikkan imbal hasil pemberi dana karena harus mematuhi batas atas manfaat ekonomi yang ditetapkan Otoritas Jasa Keuangan (OJK).
Direktur Ekonomi Digital Center of Economic and Law Studies (CELIOS) Nailul Huda menilai, kondisi tersebut membuat platform pindar menghadapi tantangan dalam mempertahankan daya tarik bagi pemberi dana atau lender.
Baca Juga: Porsi Pembiayaan Fintech Lending ke Sektor Produktif Turun Jadi 34,09% per April 2026
Kenaikan suku bunga mendorong investor mempertimbangkan alternatif investasi lain, termasuk deposito perbankan yang menawarkan imbal hasil lebih kompetitif.
Sementara itu, kondisi likuiditas yang ketat turut meningkatkan persaingan dalam memperoleh pendanaan. “Posisi platform berat untuk bersaing,” ujar Nailul kepada Kontan, Senin (19/10/2026).
Menurut Nailul, platform pindar tidak leluasa menaikkan imbal hasil bagi lender karena penyesuaian tersebut berpotensi diikuti kenaikan bunga yang dibebankan kepada peminjam atau borrower.
Padahal, bunga pinjaman dibatasi oleh ketentuan OJK mengenai batas atas manfaat ekonomi.
Ia menilai, batas tersebut tetap diperlukan untuk melindungi peminjam dari biaya pinjaman yang terlalu tinggi.
Namun, mekanisme penetapan bunga pindar perlu dievaluasi dengan mempertimbangkan pergerakan suku bunga acuan Bank Indonesia (BI) agar lebih fleksibel dalam merespons perubahan kondisi pasar.
Baca Juga: Fintech Lending Perlu Bentuk Pooling Funds guna Perkuat Perlindungan Lender
“Saya harap perumusan bunga di platform pinjaman daring memasukkan unsur BI rate, sehingga ada titik keseimbangan yang cukup fleksibel,” katanya.
Di tengah tantangan pendanaan tersebut, Direktur Utama UKU Tony Jackson mengatakan, perusahaan mengandalkan efisiensi operasional dan pengelolaan kualitas portofolio untuk menjaga biaya risiko tetap terkendali.
Seluruh produk UKU juga mengikuti batas manfaat ekonomi yang ditetapkan OJK.
Per September 2026, tingkat wanprestasi 90 hari atau TWP90 UKU tercatat sebesar 2,98%. Sementara itu, rata-rata TWP90 selama Januari–September 2026 mencapai 2,48%. Kedua angka tersebut masih di bawah ambang batas 5% yang menjadi acuan OJK.
Tony menjelaskan, UKU menjaga kualitas portofolio melalui seleksi calon peminjam sebelum pencairan pinjaman.
Proses tersebut mencakup pemeriksaan riwayat pinjaman melalui Fintech Data Center (FDC) dan Sistem Layanan Informasi Keuangan (SLIK) OJK, serta penyesuaian plafon pinjaman dengan kemampuan bayar peminjam.
Baca Juga: OJK Siapkan Aturan Pooling Funds Fintech Lending, AFPI Beri Tanggapan
Setelah pinjaman dicairkan, UKU memantau pembayaran secara berkala dan mengirimkan pengingat sebelum jatuh tempo.
Adapun imbal hasil bagi lender ditentukan berdasarkan kesepakatan dengan masing-masing pemberi dana, dengan mempertimbangkan profil risiko portofolio dan kondisi pasar. Besarannya tetap mengikuti batas manfaat ekonomi yang ditetapkan OJK.
Cek Berita dan Artikel yang lain di Google News