Reporter: Muhammad Fatih | Editor: Tri Sulistiowati
KONTAN.CO.ID - JAKARTA. Pelemahan daya beli masyarakat kelas menengah ke bawah serta tren suku bunga tinggi membuat perbankan besar semakin selektif menyalurkan kredit usaha mikro, kecil, dan menengah (UMKM) pada kuartal III-2026 meski regulator mendorong akselerasi pembiayaan lewat POJK Nomor 19 Tahun 2025.
Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK) Dian Ediana Rae menilai tekanan daya beli masyarakat berimbas langsung terhadap omzet dan perputaran kas pelaku usaha, sehingga ekspansi kredit harus tetap berpijak pada kebutuhan riil serta kemampuan membayar debitur.
Berdasarkan catatan OJK, penyaluran kredit UMKM perbankan nasional per September 2026 hanya tumbuh 2,68% secara tahunan atau year on year (YoY), dengan rincian segmen mikro naik 3,05% YoY, segmen kecil 1,62% YoY, dan segmen menengah 3,61% YoY.
Baca Juga: ACC: Perubahan BI Rate Berpotensi Memengaruhi Biaya Dana Perusahaan
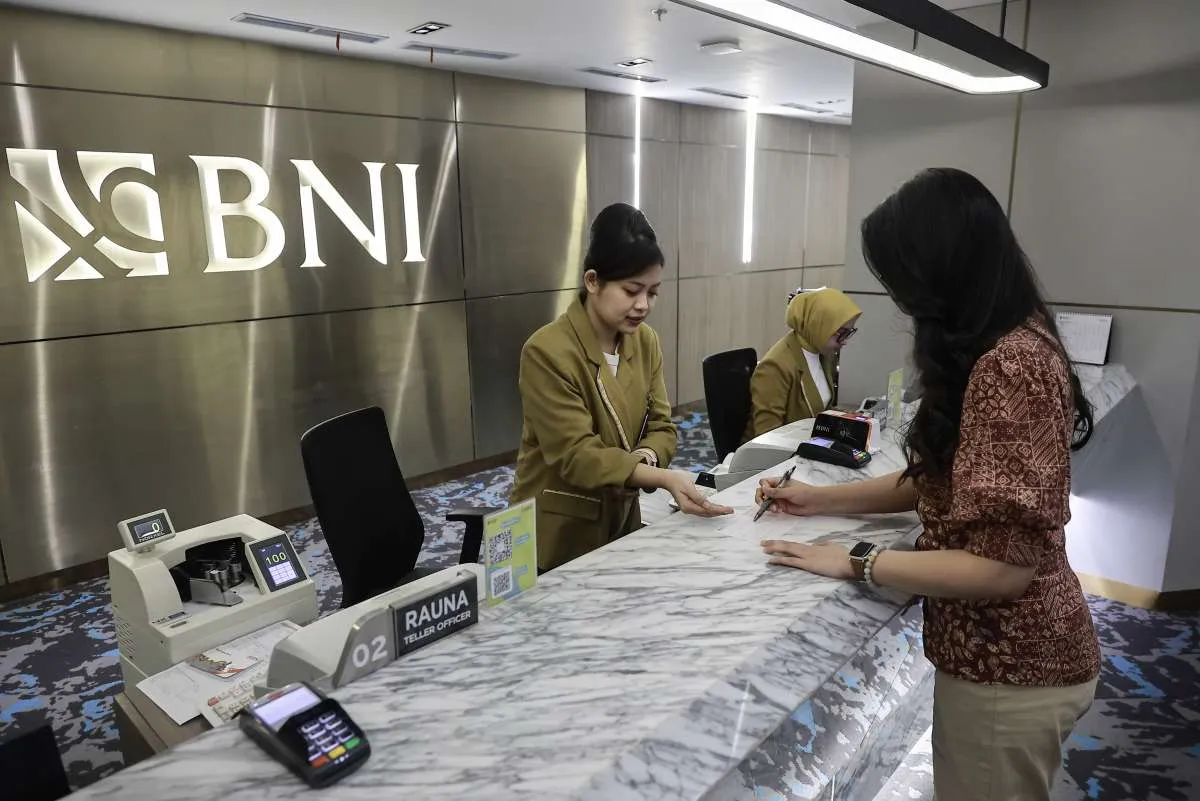
Di tengah perlambatan industri tersebut, PT Bank Negara Indonesia (Persero) Tbk (BNI) mencatat penyaluran kredit segmen kecil (small) mencapai Rp 78,9 triliun per September 2026 atau tumbuh 6,1% YoY, yang ditopang pembiayaan non-KUR sebesar Rp 53,3 triliun (+14,4% YoY) sementara penyaluran KUR terkontraksi 8,0% YoY menjadi Rp 25,6 triliun.
Secara keseluruhan, ekspansi segmen business banking BNI lebih banyak digerakkan oleh sektor infrastruktur yang melesat 103,4% YoY menjadi Rp 126,1 triliun serta sumber daya alam yang tumbuh 54,4% YoY menjadi Rp 92,3 triliun, sedangkan sektor pertanian mulai direm dengan kontraksi 1,1% YoY menjadi Rp 47,7 triliun.
Direktur Utama BNI Putrama Wahyu Setiawan menegaskan bahwa perusahaan tidak sekadar mengejar volume ekspansi, melainkan menjaga disiplin underwriting dan memperdalam pendanaan murah melalui ekosistem digital BNIdirect serta wondr agar pertumbuhan kredit tetap sehat.
Dari sisi risiko, rasio kredit bermasalah atau non-performing loan (NPL) segmen kecil BNI tercatat di level 3,9% dengan perbaikan rasio loan at risk (LAR) perusahaan dari 10,1% menjadi 8,8%.
Sementara itu, PT Bank Central Asia Tbk (BCA) membukukan pertumbuhan kredit usaha kecil dan menengah (UKM) sebesar 15,4% YoY menjadi Rp 149,2 triliun per September 2026, melampaui pertumbuhan total kredit perusahaan yang sebesar 10,8% YoY menjadi Rp 1.033,5 triliun.
Ekspansi total kredit BCA tersebut turut ditopang kredit investasi yang naik 15,6% YoY menjadi Rp 332,3 triliun serta kredit modal kerja sebesar Rp 455,2 triliun (+9,1% YoY), dengan rasio NPL perusahaan yang terjaga rendah di level 2,2% dan likuiditas longgar tercermin dari loan to deposit ratio (LDR) 76,2%.
"Terkait kualitas kredit, setiap segmen usaha memiliki karakteristik risiko tersendiri. Oleh karena itu, BCA menjalankan proses seleksi yang komprehensif bagi calon debitur, monitoring berkala, serta penguatan edukasi bagi pelaku usaha," kata EVP Corporate Communication & Social Responsibility BCA Hera F. Haryn kepada Kontan, Jumat (20/11/2026).
Adapun PT Bank Rakyat Indonesia (Persero) Tbk (BRI) tetap menjadi tulang punggung pembiayaan kerakyatan dengan portofolio kredit UMKM mencapai Rp 1.250 triliun atau setara 75,9% dari total kredit konsolidasi Rp 1.647 triliun per September 2026, tumbuh 8,6% YoY dengan rincian segmen mikro Rp 631 triliun, kecil Rp 310 triliun, dan menengah Rp 309 triliun.
Baca Juga: Jamkrida Sumbar Melihat Peluang Penjaminan Garap Pembiayaan Proyek Hijau Cukup Besar
Sepanjang sembilan bulan pertama 2026, BRI juga menyalurkan KUR senilai Rp 167 triliun kepada lebih dari 3,18 juta debitur yang mayoritas diserap sektor pertanian sebesar 42,8% (Rp 71,5 triliun) dan sektor perdagangan sebesar Rp 52,2 triliun, sekaligus mendorong 6,1 juta debitur dalam ekosistem Holding Ultra Mikro untuk naik kelas.
Direktur Utama BRI Heri Gunardi menekankan bahwa akselerasi kredit mikro dan konsumer dijalankan secara selektif dengan terlebih dahulu memperkuat struktur dana murah guna menekan biaya dana, yang turut menopang perbaikan rasio NPL konsolidasi BRI dari 3,08% menjadi 2,85%.
Di sisi lain, PT Bank Mandiri (Persero) Tbk menyalurkan kredit ekosistem turunan yang mencakup segmen SME, mikro, dan konsumer sebesar Rp 174 triliun (+9% YoY) per September 2026, sementara secara keseluruhan segmen kredit SME tumbuh 11,2% YoY menjadi Rp 91 triliun, kredit mikro non-subsidi (KUM) naik 12,9% YoY menjadi Rp 31,2 triliun, serta KUR meningkat 4,76% YoY menjadi Rp 75,7 triliun.
"Kami menghubungkan layanan bagi perusahaan, pelaku UMKM, dan nasabah individu agar kebutuhan transaksi serta pembiayaan mereka dapat terlayani dengan lebih baik. Dengan dukungan operasional yang andal, pendekatan ini membuka akses bagi usaha untuk berkembang dan memperluas kegiatan ekonomi di daerah," ujar Direktur Operations Bank Mandiri Timothy Utama dalam keterangannya.
Kendati ekspansi pada rantai pasok korporasi dan komersial seperti sektor energi, konstruksi, dan perkebunan terus melaju, Bank Mandiri memperketat penyaluran pada segmen ritel yang sensitif terhadap daya beli, tercermin dari kontraksi kredit otomotif sebesar 21,4% YoY serta pemantauan ketat pada sektor peralatan rumah tangga, perdagangan, dan pertanian yang mendominasi penurunan kolektibilitas kredit—sehingga rasio NPL segmen konsumer terjaga di 0,90%.
Ke depan, optimalisasi pembiayaan berbasis ekosistem digital seperti Livin' Merchant Mandiri dengan 4 juta merchant, jaringan agen laku pandai, serta rantai pasok mitra menjadi kunci perbankan dalam menjaga kualitas aset di tengah tingkat BI Rate di level 6%.
Di sisi regulasi, implementasi POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM bersama terjaganya Indeks Keyakinan Konsumen diharapkan OJK mampu menjaga pertumbuhan kredit UMKM tetap berada di zona positif hingga akhir 2026.
Baca Juga: OJK Dorong Lembaga Keuangan Perluas Akses Pembiayaan Industri Perfilman
Cek Berita dan Artikel yang lain di Google News