Reporter: Muhammad Fatih | Editor: Handoyo
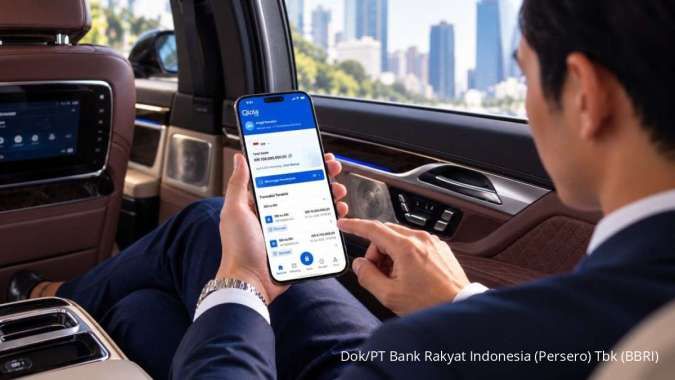
KONTAN.CO.ID - JAKARTA. Transformasi digital perbankan semakin berperan penting dalam memperkuat struktur pendanaan bank. Selain meningkatkan aktivitas transaksi nasabah, pengembangan layanan digital juga menjadi strategi perbankan untuk mendorong pertumbuhan dana murah atau current account saving account (CASA).
Bank Indonesia (BI) mencatat, volume transaksi pembayaran digital secara nasional mencapai 48,98 miliar transaksi sepanjang sembilan bulan pertama 2026. Angka tersebut tumbuh 38,28% secara tahunan (year on year/YoY).
Pertumbuhan transaksi digital tersebut turut tercermin dalam kinerja sejumlah perbankan, termasuk PT Bank Central Asia Tbk (BCA). Executive Vice President (EVP) Corporate Communication & Social Responsibility BCA Hera F. Haryn menyampaikan, hingga September 2026 transaksi digital telah berkontribusi hingga 99,8% dari seluruh transaksi yang diproses perseroan dengan total layanan mencapai 42 juta rekening nasabah.
Secara khusus, frekuensi transaksi melalui aplikasi myBCA tumbuh 40% secara tahunan pada sembilan bulan pertama 2026. Sementara itu, nilai transaksi meningkat 48% YoY dan jumlah pengguna bertambah 51% YoY.
Baca Juga: AFPI Nilai Prospek Kinerja Industri Fintech Lending Masih Positif, Ini Pemicunya
Untuk mempertahankan pertumbuhan tersebut, BCA terus menghadirkan inovasi layanan sekaligus memperkuat keandalan infrastruktur teknologi informasi dan ketahanan siber.
"Terbaru, BCA menghadirkan layanan dan fitur yang memudahkan nasabah dalam bertransaksi melalui myBCA, antara lain myBCA di smartwatch berbasis WearOS dan Apple, QRIS Tap via NFC Pay untuk pengguna HP Android dan smartwatch WearOS, Poket Valas, Poket Rupiah, hingga Tabungan Emas," ujar Hera kepada Kontan, Senin (16/11/2026).
Pertumbuhan aktivitas transaksi digital juga terlihat pada PT Allo Bank Indonesia Tbk. Bank digital ini kini melayani lebih dari 14,5 juta nasabah.
Digital Strategy Head Allo Bank Destya D. Pradityo menjelaskan, sekitar 30% nasabah tercatat sebagai pengguna aktif dengan rata-rata lebih dari 15 transaksi per bulan.
Aktivitas tersebut didukung oleh perluasan layanan transaksi harian, seperti QRIS dan pembayaran tagihan, integrasi ekosistem merchant, serta penggunaan Allo PayLater oleh lebih dari 2,3 juta nasabah.
Tingginya frekuensi transaksi tersebut turut mendorong pengendapan dana secara alami di rekening nasabah.
Hingga Agustus 2026, tabungan Allo Bank tumbuh 26% YoY menjadi sekitar Rp 1,01 triliun. Sementara itu, dana giro meningkat lebih dari dua kali lipat menjadi sekitar Rp 479 miliar.
Dengan perkembangan tersebut, porsi dana murah Allo Bank meningkat dari sekitar 16% pada akhir 2025 menjadi sekitar 28%.
"Bagi kami, transaksi digital bukan sekadar sumber pendapatan per transaksi. Transaksi digital adalah fondasi untuk membangun engagement, pendanaan yang lebih efisien, dan hubungan jangka panjang dengan nasabah," kata Destya.
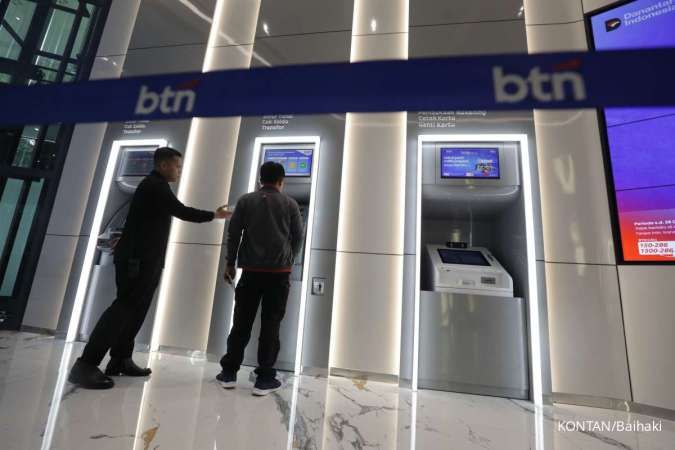
Kontribusi ekosistem digital terhadap penghimpunan dana murah juga terlihat pada PT Bank Tabungan Negara (Persero) Tbk (BTN).
Baca Juga: KBank Indonesia Gandeng Tiga Perusahaan Afiliasi untuk Garap Core Banking System Baru
SVP Digital Business BTN Tresia Sarumpaet menuturkan, hingga kuartal II 2026 jumlah transaksi melalui aplikasi Balé by BTN mencapai 1,3 miliar transaksi atau meningkat 42% YoY. Adapun volume transaksi tumbuh 55% YoY.
Menurut Tresia, pertumbuhan tersebut ditopang tingginya keterlibatan nasabah dalam memenuhi kebutuhan transaksi sehari-hari. Aktivitas tersebut mencakup transfer BI-FAST, pembayaran QRIS, pembelian token listrik, hingga pembayaran tagihan PDAM.
Selain itu, BTN terus mengembangkan ekosistem merchant dan solusi digital untuk segmen bisnis guna memperluas aktivitas transaksi nasabah.
Strategi tersebut turut memberikan kontribusi terhadap struktur pendanaan perseroan. Hingga kuartal II 2026, CASA yang berasal dari ekosistem digital telah menyumbang lebih dari 18% terhadap total CASA BTN.
Ke depan, industri perbankan menilai prospek pertumbuhan transaksi digital masih terbuka lebar. Optimisme tersebut sejalan dengan proyeksi Bank Indonesia yang memperkirakan transaksi digital nasional akan tumbuh sekitar empat kali lipat hingga 2032.
Dukungan terhadap ekosistem pembayaran digital juga datang dari kebijakan perluasan merchant discount rate (MDR) QRIS 0% untuk transaksi bernilai kecil yang berlaku sejak Oktober 2026.
Untuk menjaga momentum pertumbuhan dana murah, perbankan berkomitmen memperluas kapabilitas ekosistem digital dan memperkuat kemitraan strategis. Langkah ini diharapkan dapat meningkatkan frekuensi transaksi nasabah sekaligus mendorong pengendapan dana yang lebih besar di rekening bank.
Cek Berita dan Artikel yang lain di Google News