Reporter: Secillia Hafifah | Editor: Ignatia Maria Sri Sayekti
KONTAN.CO.ID - JAKARTA. Asosiasi Perusahaan Penjaminan Indonesia (Asippindo) menilai industri penjaminan masih memiliki ruang untuk memperbaiki rasio klaim melalui penguatan manajemen risiko dan penerapan tarif berbasis risiko atau risk-based pricing.
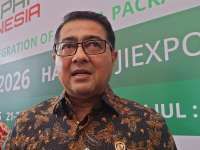
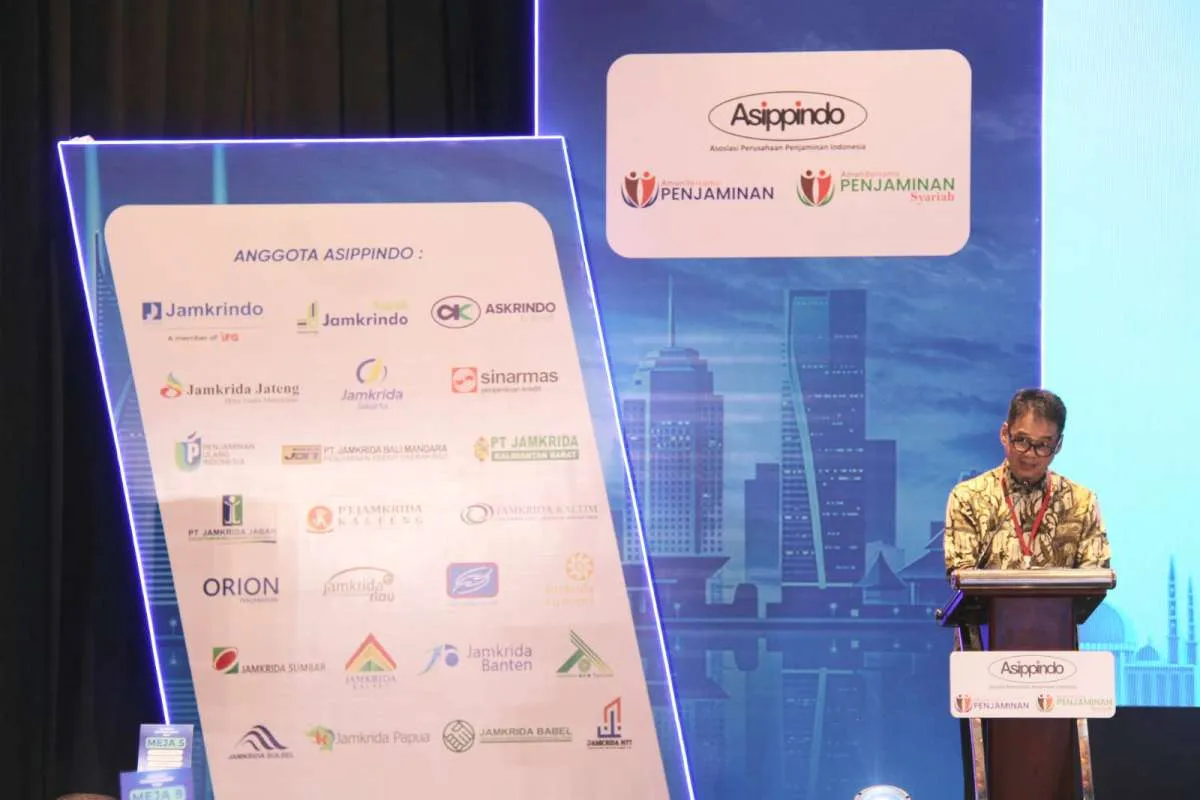
Sekretaris Jenderal Asippindo Agus Supriadi mengatakan, rasio klaim industri penjaminan membaik dari 95,02% pada Agustus tahun lalu menjadi 92,16% pada Agustus 2026.
Meski demikian, tingkat rasio klaim tersebut masih relatif tinggi sehingga perlu diimbangi dengan pengelolaan risiko yang lebih kuat.
OJK mencatat nilai aset industri penjaminan per Agustus 2026 sebesar Rp 46,30 triliun, turun 5,17% secara tahunan.
Sementara itu, nilai imbal jasa penjaminan (IJP) meningkat 9,44% secara tahunan menjadi Rp 5,61 triliun. Adapun nilai klaim penjaminan mencapai Rp 5,05 triliun atau naik 8% secara tahunan.
Baca Juga: Rasio Klaim Industri Penjaminan Tinggi, Jamkrida Sumbar Evaluasi Tarif IJP
“Perbaikan rasio klaim didukung oleh pertumbuhan IJP, penguatan proses underwriting, peningkatan pemantauan portofolio, serta pengendalian risiko pembiayaan yang dilakukan perusahaan penjaminan bersama mitra penerima jaminan,” katanya kepada Kontan, Jum'at (23/10/2026).
Namun, industri masih menghadapi tekanan terhadap kemampuan pembayaran debitur, terutama di segmen usaha mikro, kecil, dan menengah (UMKM).
Hal ini sejalan dengan daya beli masyarakat dan pemulihan aktivitas usaha yang belum sepenuhnya merata.
Menurut Agus, peluang penyesuaian tarif IJP masih terbuka. Namun, kebijakan tersebut perlu dilakukan secara selektif dengan mempertimbangkan profil risiko, karakteristik produk, kualitas portofolio, serta kemampuan pelaku usaha dalam mengakses pembiayaan.
Asippindo menilai penyesuaian tarif bukan satu-satunya cara untuk memperbaiki rasio klaim. Perusahaan penjaminan perlu menerapkan tarif berbasis risiko agar imbal jasa yang diterima seimbang dengan risiko yang ditanggung.
Baca Juga: Kredit Konsumsi Tumbuh 5,07% Per Agustus 2026, Penjaminan Masih Hadapi Tantangan
Dengan pendekatan tersebut, keberlanjutan industri penjaminan diharapkan tetap terjaga tanpa mengurangi perannya dalam mendukung akses pembiayaan UMKM.
Selain penyesuaian tarif, Agus menekankan pentingnya penguatan kualitas underwriting dan credit scoring, sistem peringatan dini terhadap potensi pembiayaan bermasalah, serta pemantauan portofolio secara lebih intensif.
Industri juga perlu mengoptimalkan penjaminan ulang atau reasuransi untuk mengelola konsentrasi risiko, meningkatkan efektivitas penagihan subrogasi, serta mengevaluasi skema pembagian risiko dengan mitra penerima jaminan.
Pemanfaatan teknologi dan analisis data turut diperlukan untuk meningkatkan akurasi penilaian risiko dan mendeteksi potensi klaim lebih dini.
Ke depan, perkembangan rasio klaim akan dipengaruhi oleh pertumbuhan ekonomi, daya beli masyarakat, kualitas kredit perbankan dan pembiayaan, tingkat suku bunga, serta kemampuan UMKM menjaga keberlangsungan usaha.
Dari sisi internal, kualitas underwriting, kecukupan tarif IJP, diversifikasi portofolio, mitigasi risiko, dan koordinasi dengan mitra juga menjadi faktor penentu.
“Kami optimistis rasio klaim industri masih memiliki ruang untuk membaik sepanjang kualitas pembiayaan tetap terjaga, pertumbuhan IJP berlangsung sehat, dan penguatan manajemen risiko dilakukan secara konsisten,” ujar Agus.
Ia menambahkan, fokus industri ke depan bukan hanya meningkatkan volume penjaminan, tetapi memastikan pertumbuhan yang berkualitas, prudent, dan berkelanjutan.
Baca Juga: Aset Industri Penjaminan Turun 5,17%, Asippindo Optimistis Pulih pada Kuartal IV-2026
Cek Berita dan Artikel yang lain di Google News