Reporter: Selvi Mayasari | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Pertumbuhan kredit perbankan Indonesia yang telah melampaui target tahun ini belum sepenuhnya dirasakan oleh seluruh pelaku industri.
Di tengah ekspansi pembiayaan nasional, sejumlah bank swasta masih menghadapi tantangan untuk meningkatkan penyaluran kredit, terutama akibat permintaan pembiayaan yang belum merata dan tekanan biaya dana.
Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan nasional tumbuh 13,65% secara tahunan atau year on year (yoy) menjadi Rp 9.178 triliun per Agustus 2026. Capaian tersebut telah melampaui target pertumbuhan kredit sepanjang 2026 yang berada di kisaran 10%-12%.
Meski demikian, pertumbuhan kredit masih didominasi bank milik negara yang mencatat kenaikan hingga 16,41% yoy. Sementara itu, kinerja penyaluran kredit sejumlah bank swasta besar menunjukkan variasi, mulai dari pertumbuhan dua digit hingga kontraksi tipis.
Berdasarkan data secara bank only, PT Bank CIMB Niaga Tbk mencatat pertumbuhan kredit sebesar 11,37% yoy menjadi Rp 178,41 triliun per Agustus 2026. PT Bank Maybank Indonesia Tbk membukukan pertumbuhan 4,01% yoy menjadi Rp 111,43 triliun.
Adapun PT Bank SMBC Indonesia Tbk mengalami koreksi tipis sebesar 0,11% yoy menjadi Rp 147,43 triliun.
Baca Juga: Bank Agresif Garap Bisnis Emas Digital, BSI, Mandiri, dan BRI Catat Pertumbuhan
Di sisi lain, kredit PT Bank Central Asia Tbk (BCA) tumbuh 10,52% yoy menjadi Rp 1.017,7 triliun. PT Bank Permata Tbk mencatat pertumbuhan 9,5% yoy menjadi Rp 174,11 triliun, sedangkan PT Bank Danamon Indonesia Tbk membukukan kenaikan kredit sebesar 15,81% yoy menjadi Rp 188,55 triliun.
Kepala Ekonom Permata Bank Josua Pardede menilai, pertumbuhan kredit yang belum merata mencerminkan permintaan pembiayaan yang belum pulih secara luas serta sikap perbankan yang semakin selektif dalam mengelola risiko.
“Pertumbuhan kredit perbankan yang mulai meningkat tetapi belum merata, khususnya pada kelompok bank swasta, mencerminkan kombinasi antara permintaan pembiayaan yang belum pulih secara luas dan sikap perbankan yang semakin selektif dalam mengelola risiko,” ujar Josua kepada kontan.co.id, Senin (12/10).
Menurut Josua, kredit korporasi dan investasi masih menjadi penopang utama pertumbuhan. Pada Agustus 2026, kredit korporasi tumbuh 22,18% yoy, sedangkan kredit investasi meningkat 25,11% yoy.
Pertumbuhan tersebut jauh lebih tinggi dibandingkan kredit konsumsi yang tumbuh 5,07% dan kredit usaha mikro, kecil, dan menengah (UMKM) yang hanya tumbuh sekitar 2,32%.
Josua memperkirakan, permintaan kredit hingga akhir tahun berpeluang ditopang oleh sektor industri pengolahan, konstruksi dan infrastruktur, serta perdagangan. Namun, pertumbuhan kredit bank swasta tetap bergantung pada kepastian proyek, prospek usaha, dan kemampuan debitur memenuhi kewajiban pembayaran.
Dari sisi profitabilitas, kenaikan biaya dana berpotensi menekan margin bunga bersih atau net interest margin (NIM) perbankan. Pada Agustus 2026, rata-rata tertimbang suku bunga kredit tercatat sekitar 8,9%, sedangkan suku bunga deposito satu bulan meningkat menjadi 5,1% dari 5% pada Juli 2026.
BCA Andalkan Kredit Produktif
Di tengah dinamika pertumbuhan kredit perbankan, BCA mencatatkan peningkatan penyaluran pembiayaan produktif pada semester I-2026.
Executive Vice President Corporate Communication & Social Responsibility BCA Hera F. Haryn mengatakan, per Juni 2026, kredit produktif BCA tumbuh 11% yoy menjadi Rp 802 triliun. Nilai tersebut mendominasi total kredit BCA yang mencapai Rp 1.036 triliun atau tumbuh 8% yoy pada periode yang sama.
Secara khusus, kredit korporasi BCA mencapai Rp 513,4 triliun per Juni 2026, meningkat 13,6% yoy.
“Pada Juni 2026, penyaluran kredit produktif BCA tumbuh 11% YoY mencapai Rp 802 triliun. Secara khusus, penyaluran kredit korporasi BCA mencapai Rp 513,4 triliun, tumbuh 13,6% YoY,” ujar Hera.
Ia menjelaskan, pembiayaan investasi dan modal kerja BCA menjangkau berbagai sektor ekonomi, termasuk manufaktur, perdagangan, restoran dan hotel, serta jasa bisnis.
“Pada umumnya, tren penyaluran kredit sejalan kondisi perekonomian. BCA senantiasa menyalurkan kredit ke berbagai segmen dan sektor secara pruden, mempertimbangkan prinsip-prinsip kehati-hatian dengan manajemen risiko disiplin,” katanya.
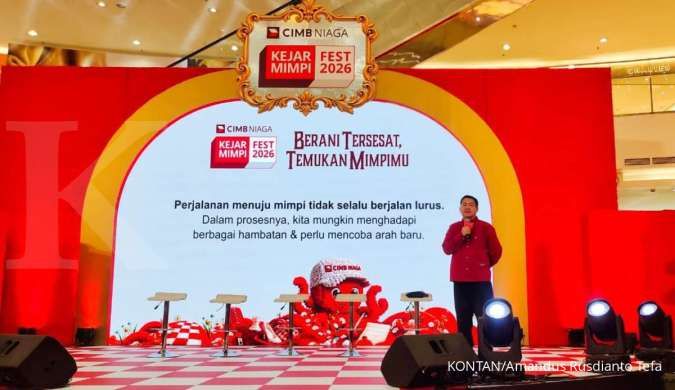
CIMB Niaga Fokus pada Pembiayaan Selektif
Sementara itu, Direktur Business Banking CIMB Niaga Rusly Johannes mengatakan, permintaan kredit dari sektor swasta masih menunjukkan tren positif sejalan dengan aktivitas bisnis di berbagai sektor ekonomi.
Baca Juga: BRI Catat 1,06 Juta BRILink Agen, Transaksi Rp 1.270 Triliun hingga September 2026
“Di CIMB Niaga, segmen korporasi dan commercial banking masih menjadi kontributor penting pertumbuhan kredit, dengan fokus pada pembiayaan yang selektif dan mengutamakan kualitas aset,” ujar Rusly.
Menurut dia, permintaan kredit didorong kebutuhan modal kerja dan investasi untuk mendukung ekspansi usaha, memperkuat kapasitas produksi, serta mengoptimalkan rantai pasok. Sejumlah pelaku usaha juga masih aktif memanfaatkan fasilitas pembiayaan untuk menjaga momentum pertumbuhan bisnis.
Permintaan pembiayaan tersebut berasal dari berbagai sektor yang menjadi fokus bisnis CIMB Niaga, antara lain fast moving consumer goods (FMCG) dan kesehatan.
“Secara umum, permintaan didorong oleh kebutuhan modal kerja untuk mendukung aktivitas operasional maupun investasi guna meningkatkan kapasitas usaha dan efisiensi bisnis,” jelasnya.
Rusly menambahkan, kebutuhan pembiayaan nasabah masih didominasi kredit modal kerja dan investasi, bergantung pada karakteristik industri serta kebutuhan masing-masing perusahaan.
Untuk menjaga kualitas portofolio, CIMB Niaga menerapkan prinsip kehati-hatian dalam proses pemberian kredit, melakukan pemantauan portofolio secara berkala, serta menjalankan stress testing terhadap berbagai skenario ekonomi.
Bank juga meningkatkan pengawasan terhadap sektor-sektor yang sensitif terhadap perubahan kondisi ekonomi dan mengedepankan pendekatan berbasis risiko.
“Kami tetap melihat peluang pertumbuhan kredit yang sehat sejalan dengan kebutuhan pembiayaan dunia usaha. Namun demikian, kami tetap mencermati dinamika ekonomi global maupun domestik dan akan terus mengedepankan keseimbangan antara pertumbuhan dan kualitas aset,” kata Rusly.
Ke depan, CIMB Niaga akan memperkuat hubungan dengan nasabah eksisting, menangkap peluang pada sektor-sektor yang memiliki prospek baik, serta menyediakan solusi perbankan melalui kapabilitas perseroan.
Bank juga memanfaatkan teknologi dan analisis data untuk meningkatkan kualitas layanan sekaligus mendukung pengambilan keputusan kredit yang pruden.
KB Bank Perkuat Pembiayaan Sektor Swasta
Di sisi lain, Direktur Wholesale Banking KB Bank Widodo Suryadi mengatakan, sektor swasta merupakan salah satu kontributor terbesar dalam portofolio wholesale banking perseroan.
Hingga Juni 2026, penyaluran kredit KB Bank ke sektor swasta tumbuh 6% secara year to date (YTD). Sementara itu, total kredit KB Bank mencapai Rp 46,92 triliun pada Agustus 2026, meningkat 6,48% yoy dibandingkan Rp 44,06 triliun pada Agustus 2025.
Widodo menyebut peluang pertumbuhan kredit berasal dari kebutuhan pembiayaan dunia usaha untuk mendukung kegiatan operasional maupun ekspansi bisnis.
“Dengan memperkuat hubungan dengan nasabah dan menerapkan prinsip selective growth, KB Bank berupaya menangkap peluang tersebut secara optimal dengan tetap menjaga kualitas kredit dan menerapkan prinsip kehati-hatian,” ujar Widodo.
Baca Juga: Batas Pinjaman di 3 Fintech Lending Tak Berlaku, OJK: Mitigasi Risiko Harus Diperkuat
Dari sisi sektoral, industri pengolahan menjadi salah satu sektor yang menonjol dalam permintaan kredit KB Bank. Permintaan pembiayaan juga menunjukkan perkembangan positif pada sektor informasi dan komunikasi, konstruksi, serta perdagangan besar dan eceran.
“Permintaan pembiayaan di sektor-sektor tersebut didorong oleh beragam kebutuhan usaha, mulai dari pengembangan kapasitas produksi, infrastruktur dan teknologi, hingga dukungan terhadap aktivitas perdagangan,” jelasnya.
Pembiayaan wholesale banking KB Bank melayani nasabah korporasi, komersial, serta usaha kecil dan menengah (SME). Pembiayaan tersebut digunakan untuk memenuhi kebutuhan modal kerja maupun investasi guna mendukung pengembangan dan ekspansi bisnis.
Dalam menjaga kualitas aset, KB Bank mengevaluasi fundamental dan prospek usaha, kemampuan arus kas, sumber pembayaran kembali, serta profil risiko debitur. Pemantauan kualitas kredit dilakukan secara berkelanjutan untuk mendeteksi potensi penurunan kemampuan bayar sejak dini dan mengambil langkah mitigasi yang diperlukan.
Untuk mendorong pertumbuhan hingga akhir tahun, KB Bank berfokus pada penguatan hubungan dengan nasabah, pengembangan ekosistem bisnis, optimalisasi sektor-sektor potensial, serta peningkatan efektivitas proses bisnis dan pemantauan portofolio.
“KB Bank terus mendorong pertumbuhan kredit swasta secara selektif, sejalan dengan Rencana Bisnis Bank (RBB), dengan fokus pada kualitas aset dan keberlanjutan bisnis,” kata Widodo.
Ia menambahkan, KB Bank akan mengoptimalkan peluang pembiayaan melalui pendekatan berbasis ekosistem dengan memperkuat keterhubungan antara nasabah, mitra bisnis, dan rantai pasok.
Seluruh strategi tersebut tetap mengacu pada target bisnis, profil risiko, dan prinsip kehati-hatian untuk memastikan pertumbuhan kredit yang sehat dan berkelanjutan.
Cek Berita dan Artikel yang lain di Google News