Reporter: Muhammad Fatih | Editor: Noverius Laoli
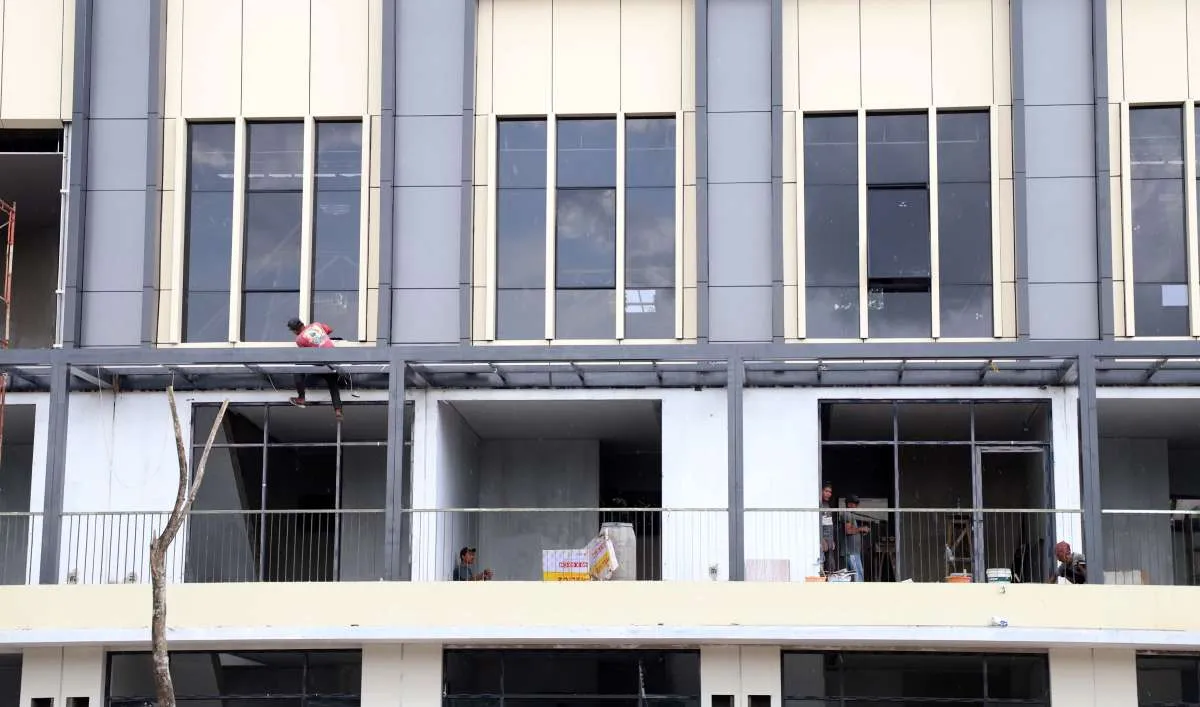
KONTAN.CO.ID - JAKARTA. Perbankan semakin selektif menyalurkan kredit ruko dan rumah kantor (rukan) di tengah melemahnya pasar properti komersial.
Penurunan okupansi kawasan usaha dan daya beli masyarakat membuat permintaan pembiayaan tertahan, sementara bank memperketat penilaian debitur untuk menjaga kualitas kredit.
Data Otoritas Jasa Keuangan (OJK) menunjukkan, kredit ruko dan rukan tercatat sebesar Rp 29,88 triliun per Agustus 2026. Angka ini turun 1,67% secara tahunan (yoy) dibandingkan posisi Agustus 2025 yang mencapai Rp 30,39 triliun.
Consumer Lending Business Head PT Bank Danamon Indonesia Tbk Enriko Sutarto mengatakan, permintaan pembiayaan properti masih ada.
Baca Juga: Kendati Kredit Multiguna Mulai Bergeliat, Bank Tetap Selektif Salurkan Pembiayaan
Namun, kondisi ekonomi dan daya beli masyarakat membuat calon debitur lebih berhati-hati dalam mengambil keputusan pembiayaan. "Masyarakat saat ini cenderung lebih selektif dalam mengambil keputusan pembiayaan," ujar Enriko, Rabu (4/11/2026).
Di tengah perlambatan tersebut, Danamon tetap melihat peluang pembiayaan ruko di kawasan penyangga Jakarta (Bodetabek), seperti BSD City, Serpong, Karawaci, dan Cikarang.
Bank ini memprioritaskan kawasan dengan aktivitas logistik dan industri yang dinilai memiliki potensi permintaan.
Sebagai gambaran, KPR Danamon tumbuh 7%–9% pada semester I-2026 dengan rata-rata nilai pembiayaan sebesar Rp 1,5 miliar.
Sementara itu, PT Bank Central Asia Tbk (BCA) masih optimistis kredit ruko dan rukan dapat tumbuh positif tahun ini sejalan dengan perkembangan ekonomi. Hingga September 2026, outstanding KPR BCA mencapai Rp 143,7 triliun.
Baca Juga: Kredit Channeling Tembus Rp 108 Triliun, Bank Makin Selektif Pilih Mitra
EVP Corporate Communication & Social Responsibility BCA Hera F. Haryn mengatakan, perseroan tetap mengutamakan kualitas pembiayaan dengan memanfaatkan analisis data dan memperkuat pengenalan profil nasabah melalui jaringan kantor cabang.
"Kami memanfaatkan data analytics untuk menjaga NPL," kata Hera.
Upaya tersebut dilakukan untuk menjaga rasio kredit bermasalah atau non-performing loan (NPL) BCA secara keseluruhan yang berada di level 1,8%.
Langkah pengendalian risiko juga dilakukan PT Bank Tabungan Negara Tbk (BTN). Sekretaris Perusahaan BTN Ramon Armando mengatakan, perseroan memperketat pengawasan pembiayaan properti komersial melalui sistem peringatan dini dan evaluasi portofolio secara berkala.
BTN juga memantau tingkat okupansi kawasan serta kelayakan usaha debitur untuk mendeteksi potensi gagal bayar sejak dini. Dengan demikian, penyaluran kredit dapat disesuaikan dengan kemampuan usaha nasabah.
Baca Juga: BI Rate Naik ke 5,25%, Penyaluran Kredit Perbankan Diprediksi Makin Selektif
Ke depan, perbankan akan lebih memprioritaskan pembiayaan properti komersial dengan harga terjangkau, terutama yang menyasar pelaku usaha mikro, kecil, dan menengah (UMKM) serta memiliki permintaan riil.
Selain memperketat penilaian agunan, bank juga mengandalkan kolaborasi dengan pengembang untuk menjaga pertumbuhan kredit ruko dan rukan tetap sehat hingga akhir tahun.
Cek Berita dan Artikel yang lain di Google News