Reporter: Lydia Tesaloni | Editor: Anna Suci Perwitasari
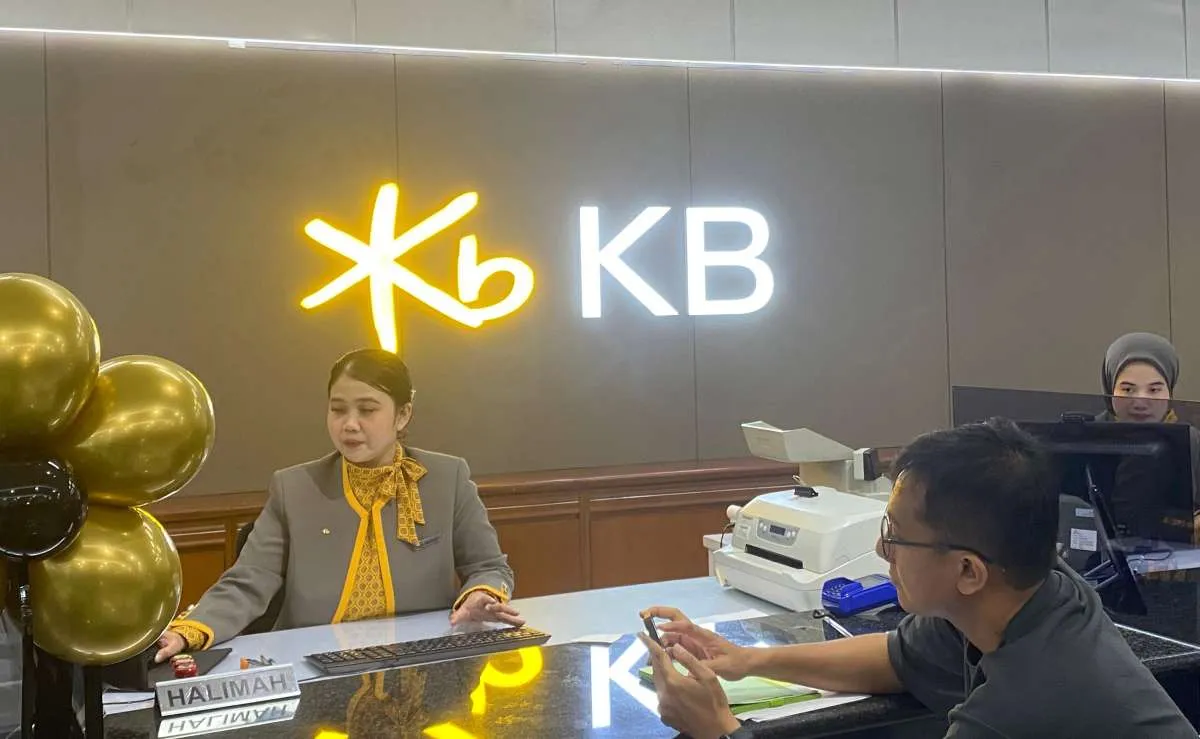
KONTAN.CO.ID – JAKARTA. Ambisi pemerintah mengambil balik PT Bank KB Indonesia Tbk alias KB Bank dari genggaman investor asing menarik dicermati.
Wacana pengambilalihan ini pertama kali dibunyikan Menteri Koperasi Ferry Juliantono awal Oktober lalu. Ferry bilang, Gerakan Koperasi Indonesia telah memperoleh kesempatan untuk kembali mengelola bank yang sebelumnya bernama Bukopin itu.
Teranyar, Ferry mengaku sedang menyiapkan konsorsium antar koperasi untuk membeli aset dan turut andil dalam mengelola KB Bank yang kini merupakan anak usaha Kookmin Bank. Namun, ia tak membeberkan lebih lanjut rincian skema dan nilai pengambilalihan aset bank.
Baca Juga: Ini yang Perlu Dibenahi agar Asuransi Meningkatkan Investasi di Pasar Saham
Sebagai respons, Corporate Communications & Government Affairs KB Bank Komala Sari memastikan hingga kini tak ada rencana divestasi maupun pelepasan kepemilikan saham oleh Kookmin Bank Financial Group.
“Kookmin Bank tetap menjadi pemegang saham pengendali KB Bank,” ujar Sari kepada Kontan, Rabu (11/11/2026).
Kepemilikan grup keuangan asal Korea Selatan tersebut, lanjut Sari, dijalankan dengan menjaga kepercayaan nasabah dan seluruh pemangku kepentingan. Di luar itu, grup juga terus melanjutkan transformasi bisnis sesuai strategi jangka panjangnya, termasuk dengan memberi dukungan berkelanjutan terhadap permodalan dan perkembangan bisnis KB Bank.
Jika ditelisik secara historis, menurut ekonom Universitas Airlangga Rahma Gafmi, masuknya Kookmin Bank sebagai pemegang saham pengendali Bukopin pertama kali pada 2018 lalu sejatinya merupakan bentuk dana talangan (bailout) struktural yang krusial.
“Saat itu mereka di ambang krisis likuiditas dan solvabilitas yang parah. Injeksi modal jumbo, restrukturisasi kredit macet, serta penguatan IT dan tata kelola dari Kookmin berhasil menyelamatkan bank dari risiko sistemik pencabutan izin usaha oleh regulator,” paparnya.
Secara filosofis dan historis, Bukopin memang didirikan untuk melayani ekonomi rakyat dan koperasi. Jika konsorsium koperasi yang bakal mengambil alih aset KB Bank nantinya kuat secara kelembagaan, Rahma bilang bank ini bisa kembali menjadi motor pendanaan utama bagi sektor koperasi, UMKM, dan rantai pasok ekonomi kerakyatan secara riil.
Baca Juga: AAJI: Target Pertumbuhan Aset Asuransi 2026 Sebesar 2%-4% Realistis
Namun, itu berarti ada potensi perubahan dalam model bisnis yang dijalankan. Bank perlu mendefinisikan ulang kompetensi utamanya dan cepat beradaptasi agar tak tertinggal dalam kompetisi digital banking domestik yang sangat agresif.
Secara bisnis, Rahma menyebut, pada dasarnya industri perbankan modern membutuhkan kecukupan modal yang tinggi dan berkelanjutan untuk menghadapi disrupsi teknologi, pencadangan kredit, serta ketatnya persaingan likuiditas.
Maka perlu dicermati, apakah konsorsium koperasi memiliki deep pocket yang setara dengan konglomerasi finansial internasional sekelas Kookmin Group untuk terus menyuntik modal jika diperlukan.
Ia mengingatkan, pengalaman masa lalu menunjukkan bahwa salah satu akar masalah Bukopin sebelum diselamatkan Kookmin adalah tata kelola perkreditan yang kurang pruden.
Maka, menyerahkan kembali pengelolaan ke entitas koperasi harus disertai standar manajemen risiko perbankan yang ketat, bukan sekadar pendekatan politis atau romantisme historis semata.
Baca Juga: BRI Catat Rekor Tabungan Tertinggi Sepanjang Sejarah, Tembus Rp 637,7 Triliun
Di luar itu, menurutnya ada risiko penurunan kepercayaan pasar dari wacana pengambilalihan aset oleh koperasi ini. Apalagi, kalau pengambilalihan dilakukan secara politis atau administrasinya di luar mekanisme pasar murni–bisa-bisa terjadi dislokasi kepercayaan investor, baik institusional maupun nasabah deposan.
Secara keseluruhan, menurutnya peran regulator, dalam hal ini Otoritas Jasa Keuangan (OJK), menjadi krusial. Sebab, toh, tiap-tiap perubahan pengendali mutlak harus mengantongi restu lembaga ini.
Cek Berita dan Artikel yang lain di Google News