Reporter: Tim KONTAN | Editor: Indah Sulistyorini
KONTAN.CO.ID - Jakarta, 19 Oktober 2026 – Di tengah ketidakpastian kurs rupiah dan ekonomi global, pengelolaan kekayaan jangka panjang membutuhkan strategi yang sesuai dengan tujuan tiap fase hidup.
Wealth Management Jangka Panjang untuk Diversifikasi Portofolio
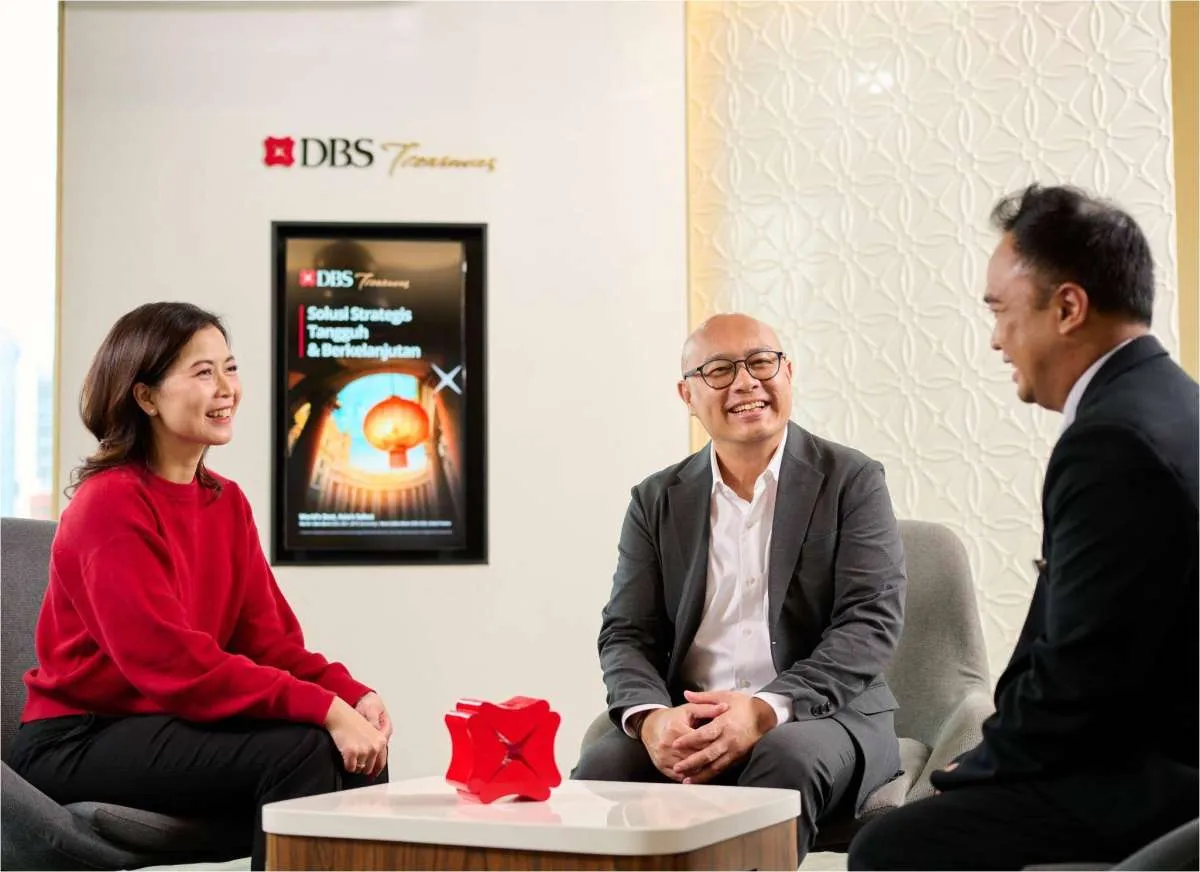
Wealth management berarti mengelola kekayaan secara menyeluruh. Menurut Head of Investment & Insurance Product PT Bank DBS Indonesia Djoko Soelistyo, bagi investor affluent, strategi mencakup membangun aset, menjaga nilai, dan transfer kekayaan antargenerasi. Diversifikasi membantu menyebarkan risiko: saham mendukung pertumbuhan, obligasi memberi stabilitas, dan emas atau properti menjadi alternatif.
Diversifikasi juga perlu mempertimbangkan mata uang asing. Perubahan kurs rupiah dapat memengaruhi nilai aset dalam SGD maupun USD.
Mengapa Strategi Investasi Perlu Berubah di Setiap Fase Kehidupan?
Tujuan, jangka waktu, dan toleransi risiko dapat berubah seiring usia. Data per April 2026 menunjukkan 54,63% investor individu berusia di bawah 30 tahun, sementara nilai aset C-BEST dan S-INVEST terbesar ada di usia 31–40 tahun.
Bagaimana Cara Memulai Investasi untuk Pemula di Usia 20-an?
Fokus usia 20-an adalah wealth accumulation, yaitu membangun kekayaan secara bertahap dengan memanfaatkan waktu. Salah satu konsep pentingnya adalah compounding, ketika imbal hasil yang diinvestasikan kembali berpotensi menghasilkan pertumbuhan berikutnya.
Misalnya, bagi seorang karyawan berusia 27 tahun, investasi dapat dimulai dari nominal kecil yang disisihkan setiap bulan setelah dana darurat tersedia, agar compounding bekerja seiring waktu.
Dana darurat dapat ditempatkan di rekening yang mudah diakses seperti digibank Savings, dilengkapi asuransi jiwa dan kesehatan serta persiapan pensiun sejak dini.
Investasi Apa yang Cocok untuk Usia 30-an dan 40-an?
Memasuki usia 30-an, kebutuhan rumah, pendidikan anak, dan pembangunan aset dapat berjalan bersamaan.
Bagi seorang profesional berusia 35 tahun yang telah berkeluarga, dana uang muka rumah dapat ditempatkan pada instrumen stabil dan likuid, sedangkan dana pendidikan anak jangka panjang dapat dipadukan dengan instrumen pertumbuhan.
Memasuki usia 40-an, evaluasi portofolio menjadi semakin penting karena tujuan dan toleransi risiko dapat berubah. Kombinasi saham dan obligasi dapat menyeimbangkan potensi pertumbuhan dengan stabilitas.
Bagi seorang profesional berusia 45 tahun yang mulai memikirkan pensiun dan warisan, misalnya, porsi aset dapat ditinjau ulang agar tetap selaras.
DBS Vantage Visa Infinite adalah solusi perbankan DBS Indonesia untuk kebutuhan transaksi dan gaya hidup. Setiap instrumen memiliki risiko, sehingga keputusan perlu sesuai tujuan, jangka waktu, dan profil risiko. 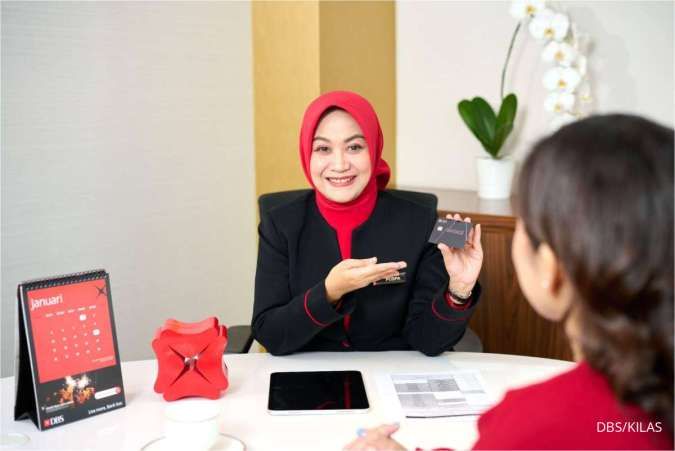
Untuk informasi lebih lanjut tentang layanan Bank DBS Indonesia, kunjungi laman resmi Bank DBS Indonesia dan akun Instagram @dbsbankid.
Cek Berita dan Artikel yang lain di Google News