Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
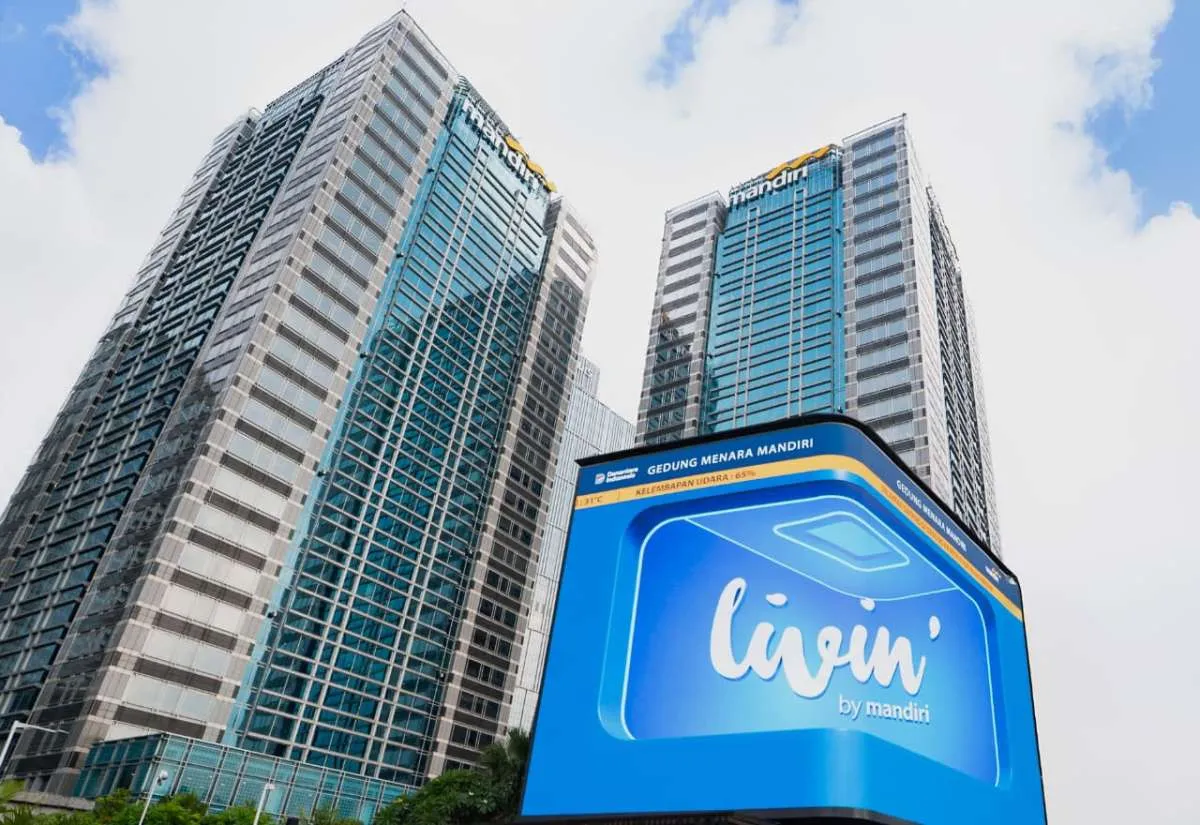
KONTAN.CO.ID - JAKARTA. PT Bank Mandiri Tbk (BMRI) membukukan laba bersih Rp 45,5 triliun sepanjang sembilan bulan pertama 2026, tumbuh 20,7% secara tahunan.
Analis Sucor Sekuritas Edward Lowis dalam riset pada 23 Oktober 2026 menyebut dari sisi kinerja kuartalan, Bank Mandiri mencatatkan laba bersih Rp 15,1 triliun pada periode Juli-September 2026. Angka ini meningkat 0,6% dibandingkan kuartal sebelumnya dan tumbuh 13,9% secara tahunan.
Meski laba masih tumbuh, pendapatan bunga bersih atau net interest income (NII) Bank Mandiri pada Juli-September 2026 turun 3,6% secara kuartalan. Penurunan ini terjadi karena kenaikan beban bunga sebesar 20,7% menggerus pendapatan bunga yang lebih tinggi.
Baca Juga: Likuiditas Bank Kecil Tertekan, Dana Pihak Ketiga Susut dan Bunga Naik
Di tengah tekanan tersebut, pendapatan nonbunga tumbuh 10% secara kuartalan. Pertumbuhan ini membantu menjaga laba operasi sebelum pencadangan atau pre-provisioning operating profit (PPOP) tetap stabil di level Rp 21,5 triliun.
Secara kumulatif, kinerja sembilan bulan pertama tahun ini masih menunjukkan pertumbuhan yang solid. NII Bank Mandiri meningkat 6,5% yoy, sedangkan pendapatan nonbunga tumbuh lebih tinggi, yakni 14,3% yoy. Pada saat yang sama, biaya operasional turun 1,6%, sementara PPOP meningkat 17,5%.
Beban pencadangan juga memberikan dukungan terhadap laba. Sepanjang Januari-September 2026, biaya pencadangan Bank Mandiri turun 5,8% secara tahunan sehingga membantu memperkuat pertumbuhan laba bersih.
Meski kinerja laba tetap kuat, tekanan biaya dana masih menjadi tantangan bagi Bank Mandiri. Sucor Sekuritas mencatat margin bunga bersih atau net interest margin (NIM) turun menjadi 4,43% pada sembilan bulan pertama 2026, dibandingkan 4,56% pada semester I-2026.
Penurunan tersebut terjadi seiring kenaikan biaya dana atau cost of fund (CoF) deposito khusus bank menjadi 2,34% pada 2026, dari 2,04% pada periode pembanding yang disebutkan dalam riset.
Menurut Edward Lowis, likuiditas sistem perbankan diperkirakan masih ketat selama beberapa kuartal mendatang. Kondisi ini membatasi ruang bagi Bank Mandiri untuk menurunkan biaya pendanaan secara signifikan, meskipun CoF mulai menunjukkan tanda-tanda stabil menjelang akhir kuartal III-2026.
Baca Juga: Sompo Syariah Optimalkan Kolaborasi dengan Induk Usaha untuk Mendorong Kinerja
Di sisi lain, penyesuaian suku bunga kredit mulai memberikan dukungan terhadap margin. Imbal hasil kredit Bank Mandiri meningkat 12 basis poin secara kuartalan menjadi 7,03%.
Perbaikan imbal hasil kredit tersebut membuka peluang bagi NIM untuk mencapai titik terendah dan mulai stabil, seiring kenaikan pendapatan dari kredit secara bertahap mengimbangi tekanan biaya pendanaan. Manajemen Bank Mandiri pun mempertahankan panduan NIM sepanjang 2026 di kisaran 4,3%-4,5%.
Dari sisi kualitas aset, Bank Mandiri masih menunjukkan posisi yang masih kuat. Rasio kredit bermasalah atau non-performing loan (NPL) bruto tercatat stabil di level 1,02% pada September 2026.
Sementara itu, biaya kredit atau cost of credit (CoC) selama sembilan bulan pertama 2026 berada di level 0,63%, masih sesuai dengan panduan manajemen sebesar 0,6%-0,8%.
Meski demikian, rasio loan at risk (LAR) meningkat menjadi 6,76% dari 5,83% pada semester I-2026. Menurut Sucor Sekuritas, kenaikan ini terutama dipengaruhi restrukturisasi kredit lancar pada sejumlah eksposur sektor konstruksi dan logistik badan usaha milik negara (BUMN).
Di tengah peningkatan LAR tersebut, cakupan pencadangan terhadap NPL masih solid di level 235%. Namun, cakupan terhadap LAR turun menjadi 35,1%.
Manajemen memperkirakan biaya kredit sepanjang 2026 akan berada di sekitar titik tengah rentang panduan. Sucor Sekuritas menilai kondisi tersebut mengindikasikan bahwa kenaikan LAR masih dapat dikelola, meskipun perkembangan kualitas aset tetap menjadi salah satu risiko yang perlu diperhatikan.
Dengan mempertimbangkan kinerja sembilan bulan pertama 2026, Sucor Sekuritas memproyeksikan laba bersih Bank Mandiri menjadi Rp 57 triliun pada 2026 dan Rp 57,2 triliun pada 2027. Revisi tersebut mencerminkan biaya kredit yang lebih rendah dari perkiraan serta tanda-tanda awal stabilisasi biaya pendanaan.
Sucor Sekuritas juga menaikkan target harga saham BMRI menjadi Rp 4.350, yang mengimplikasikan rasio harga terhadap nilai buku atau price to book value (P/BV) sebesar 1,1 kali berdasarkan proyeksi 2027.
Saham BMRI pada Jumat (23/10/2026) ditutup naik 1,3% di level Rp 3.900 per saham.
Baca Juga: Pengadilan Batalkan Putusan KPPU, Denda Rp 755 Miliar ke 97 Fintech Pinjol Gugur
Meski prospek operasional mulai membaik, rekomendasi saham BMRI tetap hold. Sucor Sekuritas menilai stabilisasi biaya pendanaan dan kenaikan imbal hasil kredit menjadi faktor pendukung, tetapi likuiditas sistem yang ketat dan kondisi makroekonomi masih membatasi prospek pertumbuhan.
Untuk 2027, proyeksi laba yang relatif datar mencerminkan sikap hati-hati terhadap keberlanjutan margin bunga dan risiko kualitas aset. Sucor Sekuritas menyatakan akan lebih positif terhadap saham BMRI apabila perbaikan likuiditas sistem berlangsung secara berkelanjutan dan tekanan makroekonomi mulai mereda.
Cek Berita dan Artikel yang lain di Google News