Reporter: Lydia Tesaloni | Editor: Avanty Nurdiana
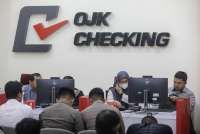
KONTAN.CO.ID – JAKARTA. Otoritas Jasa Keuangan (OJK) mengoptimalkan pemanfaatan data Sistem Layanan Informasi Keuangan (SLIK) untuk mendukung analisis pembiayaan di industri jasa keuangan.
Salah satu penyesuaian yang dilakukan adalah tidak menampilkan catatan kredit dengan outstanding di bawah Rp 1 juta dalam informasi debitur (iDeb), yang mulai berlaku sejak 1 Juli 2026.
Berdasarkan data September 2026, jumlah pelapor SLIK mencapai 1.998 lembaga dengan total 371 juta data rekening dan 264,3 juta debitur. Data tersebut menjadi salah satu sumber informasi bagi lembaga jasa keuangan dalam menilai profil calon debitur dan mengelola risiko kredit.
Baca Juga: Daya Beli Melemah, Bank Besar Kian Selektif Salurkan Kredit UMKM
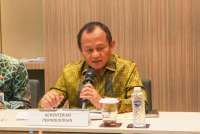
Kepala Departemen Pengelolaan Keuangan OJK Feriyanti Nalora menjelaskan, optimalisasi SLIK dilakukan melalui dua kebijakan utama.
Selain penerapan ambang batas nominal kredit di atas Rp 1 juta dalam iDeb, OJK juga mempercepat kewajiban pelaporan kredit atau pembiayaan paling lambat tiga hari kerja.
Dengan percepatan pelaporan tersebut, status pelunasan debitur diharapkan dapat tercermin lebih cepat, yakni pada hari kerja keempat.
Adapun penerapan threshold Rp 1 juta bertujuan menjaga relevansi dan proporsionalitas informasi debitur yang ditampilkan, sehingga catatan kredit bernilai kecil tidak menjadi hambatan administratif bagi masyarakat dalam mengakses pembiayaan.
"Kita perlu memandang SLIK sebagai infrastruktur yang memperkuat kepercayaan dan kualitas intermediasi, bukan sebagai penghalang akses pembiayaan," kata Feriyanti dalam seminar di Jakarta, Kamis (19/11/2026). .
Meski demikian, iDeb SLIK bukan satu-satunya faktor penentu persetujuan kredit. Keputusan pembiayaan tetap menjadi kewenangan masing-masing lembaga jasa keuangan dengan mempertimbangkan prinsip kehati-hatian.
Optimalisasi data SLIK juga diharapkan mendukung pembiayaan perumahan. Kepala Badan Advokasi dan Perlindungan Anggota DPP Real Estat Indonesia (REI) Adri Istambul menyoroti fakta bahwa sekitar 80% transaksi pembelian rumah di Indonesia dilakukan melalui skema Kredit Pemilikan Rumah (KPR).
Baca Juga: Asosiasi DPLK Sebut Kenaikan BI Rate Bisa Tekan RoI Dana Pensiun Dalam Jangka Pendek
Namun, akses masyarakat terhadap pembiayaan perumahan masih menghadapi sejumlah kendala, termasuk catatan kredit calon debitur dalam SLIK. Adri bilang pengajuan Surat Penegasan Persetujuan Penyediaan Kredit (SP3K) kerap mengalami penolakan dengan kisaran 70%–80% akibat berbagai persoalan, termasuk catatan kredit.
Menurutnya, kendala tersebut tak cuman berkaitan dengan tunggakan pinjaman daring (pinjol) bernilai kecil, tetapi juga dampak aktivitas judi daring.
Maka dari itu, ia menyambut positif kebijakan threshold Rp 1 juta dan percepatan pelaporan. Hanya saja, implementasi teknis di perbankan serta mekanisme evaluasi terhadap penolakan kredit secara otomatis perlu terus diperhatikan.
Di sisi lain, penguatan data dalam penilaian kredit juga perlu menjangkau masyarakat yang belum memiliki riwayat kredit formal.
Director Center of Economic and Law Studies (CELIOS) Nailul Huda sepakat, apalagi kelompok masyarakat unbankable, termasuk UMKM, masih menghadapi tantangan untuk mengakses pembiayaan karena belum memiliki rekam jejak kredit formal atau masih mengandalkan transaksi tunai.
Ia mendorong lembaga keuangan mengembangkan innovative credit scoring (ICS) berbasis data alternatif untuk melengkapi informasi SLIK. Data transaksi digital, penggunaan QRIS, telekomunikasi hingga pembayaran listrik dapat menjadi sumber informasi tambahan dalam menilai kelayakan calon debitur.
"SLIK itu dia bisa menjadi filter. Artinya memang orang yang secara sengaja memperburuk kol-nya, itu bisa dikeluarkan dari ekosistem ekonomi. Tapi kita juga bisa melihat dari sisi credit scoring-nya untuk teman-teman yang unbankable," tutur Huda.
Baca Juga: ACC: Perubahan BI Rate Berpotensi Memengaruhi Biaya Dana Perusahaan
Pemanfaatan kecerdasan buatan atau artificial intelligence (AI) juga dinilai dapat membantu mempercepat analisis kelayakan pembiayaan dan mendeteksi potensi fraud. Namun, pengembangan teknologi tersebut perlu diiringi penguatan keamanan siber serta kepatuhan terhadap ketentuan perlindungan data pribadi.
Cek Berita dan Artikel yang lain di Google News