Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
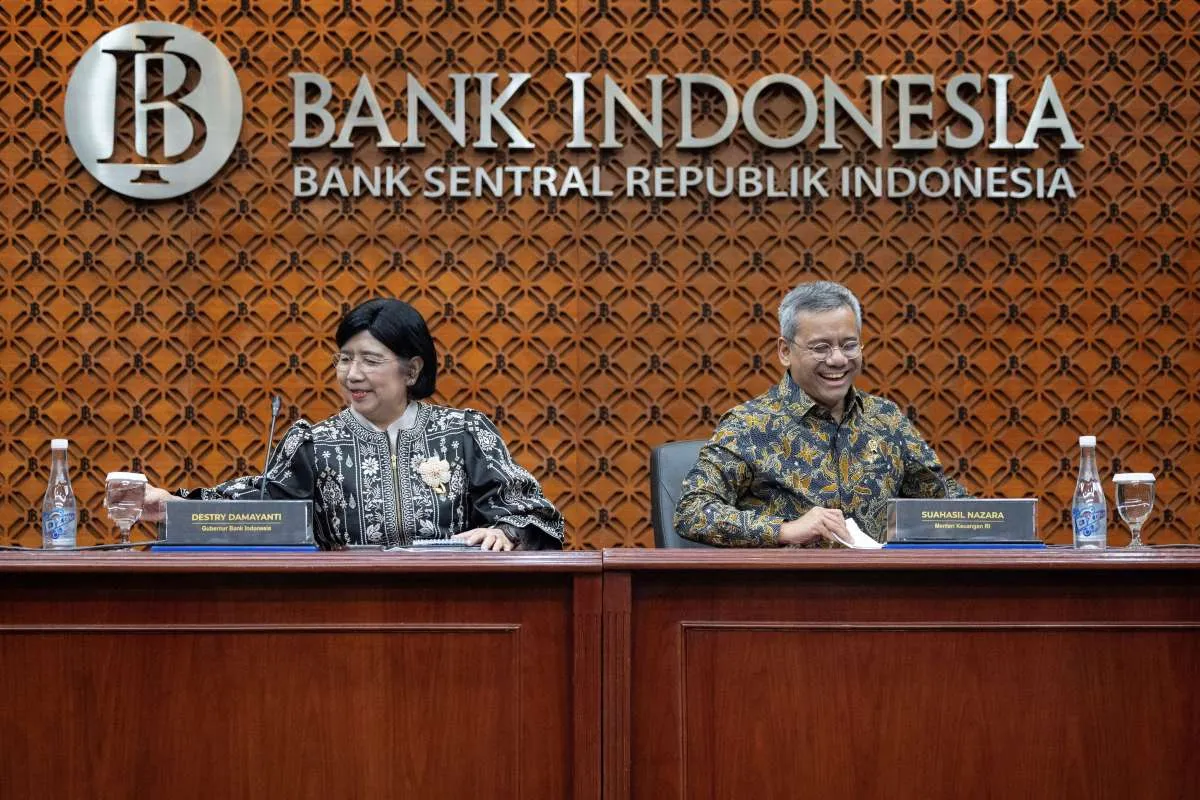
KONTAN.CO.ID - JAKARTA. Bank Indonesia (BI) mempertahankan suku bunga acuan atau BI-Rate di level 5,75%, meski tekanan terhadap rupiah dan pasar saham domestik meningkat menyusul rencana Morgan Stanley Capital International (MSCI) mereklasifikasi Indonesia menjadi standalone market pada Juni 2027.
Di tengah ketidakpastian tersebut, BI memilih mengandalkan kombinasi kebijakan likuiditas dan stabilisasi nilai tukar, alih-alih menaikkan suku bunga acuan.
Analis CGS Sekuritas Indonesia Wisnu Trihatmojo, dalam riset 21 Oktober 2026, menilai keputusan BI mempertahankan suku bunga sejalan dengan pandangannya. Tapi keputusan tersebut berbeda dari konsensus Bloomberg yang memperkirakan BI akan menaikkan BI-Rate sebesar 25-50 basis poin (bps) untuk meredam pelemahan rupiah akibat arus keluar modal yang dipicu isu MSCI.
Baca Juga: Laba Bank Mandiri (BMRI) Tembus Rp 45,5 Triliun, Sucor Sekuritas Targetkan Rp 4.350
Menurut Wisnu, kenaikan suku bunga acuan belum tentu menyelesaikan persoalan utama yang menjadi perhatian MSCI, yakni kemudahan investasi (investability) di pasar saham Indonesia. Persoalan tersebut mencakup transparansi struktur kepemilikan saham dan dugaan praktik perdagangan yang terkoordinasi.
Sebagai gantinya, BI mengumumkan sejumlah langkah untuk menjaga stabilitas rupiah sekaligus mendukung pertumbuhan ekonomi. Kebijakan tersebut mencakup kenaikan suku bunga deposit facility sebesar 25 bps menjadi 5%, penyesuaian Giro Wajib Minimum (GWM), serta tambahan diskon biaya lindung nilai atau hedging untuk transaksi Domestic Non-Deliverable Forward (DNDF).
Untuk kebijakan GWM, BI menurunkan GWM bersih sebesar 1 poin persentase hingga Desember 2026. Langkah ini berasal dari kombinasi pemangkasan GWM perbankan sebesar 2 poin persentase dan pengurangan insentif GWM sebesar 1 poin persentase dalam program Kebijakan Insentif Likuiditas Makroprudensial (KLM).
Sementara itu, tambahan diskon biaya hedging sebesar 15 poin persentase diberikan untuk transaksi DNDF yang berkaitan dengan investasi portofolio, investasi langsung asing (foreign direct investment/FDI), serta pendanaan perbankan dari luar negeri. Dengan tambahan tersebut, diskon menjadi 40% untuk tenor enam bulan dan 45% untuk tenor 12 bulan.
Wisnu memperkirakan penurunan GWM bersih sebesar 1 poin persentase setara dengan tambahan likuiditas sekitar Rp 97 triliun yang tersedia bagi perbankan untuk disalurkan sebagai kredit. Tambahan likuiditas ini diharapkan menopang penyaluran kredit dan mendorong pertumbuhan ekonomi.
Dari sisi intermediasi, BI menyampaikan bahwa pertumbuhan kredit masih kuat, mencapai 13,3% secara tahunan pada September 2026. Pertumbuhan tersebut terutama didorong kredit investasi, dengan sektor pertambangan dan manufaktur mencatatkan ekspansi tercepat.
Baca Juga: Likuiditas Bank Kecil Tertekan, Dana Pihak Ketiga Susut dan Bunga Naik
Meski demikian, tantangan stabilitas keuangan belum sepenuhnya mereda. Usulan MSCI untuk mereklasifikasi Indonesia menjadi standalone market pada Juni 2027 telah memicu arus keluar modal dan memperlebar penurunan Indeks Harga Saham Gabungan (IHSG) menjadi 38,6% sepanjang tahun berjalan.
Tekanan di pasar saham turut meningkatkan persepsi risiko investasi Indonesia. Dampaknya dapat merembet ke kenaikan imbal hasil obligasi pemerintah dan pelemahan nilai tukar rupiah.
CGS Sekuritas sependapat dengan pandangan BI bahwa perkembangan terkait MSCI sejauh ini belum memberikan tekanan signifikan terhadap rupiah. Hal tersebut tercermin dari kurs referensi Jakarta Interbank Spot Dollar Rate (JISDOR) yang masih berada di bawah ambang Rp 18.000 per dolar AS.
Namun, Wisnu menilai langkah stabilisasi yang lebih kuat mungkin diperlukan seiring perkembangan keputusan MSCI pada tahun depan.
Menghadapi ketidakpastian menjelang tenggat keputusan MSCI pada Juni 2027, Wisnu memperkirakan BI akan terus menjaga stabilitas keuangan melalui bauran kebijakan yang lebih terarah.
Strategi tersebut diperkirakan mencakup intervensi pasar valuta asing (valas), peningkatan imbal hasil Sekuritas Rupiah Bank Indonesia (SRBI), penambahan insentif untuk mendorong masuknya modal asing, serta perluasan transaksi mata uang lokal.
Menurut Wisnu, pendekatan tersebut sejalan dengan arah kebijakan BI yang semakin mengandalkan kombinasi instrumen, bukan hanya suku bunga acuan. Dengan demikian, BI dapat berupaya menjaga stabilitas rupiah sekaligus mempertahankan dukungan terhadap pertumbuhan ekonomi.
Di sisi lain, CGS Sekuritas menekankan bahwa persoalan utama yang disoroti MSCI membutuhkan penyelesaian melalui reformasi sektor keuangan. Peningkatan transparansi kepemilikan saham dan perbaikan tata kelola pasar dinilai lebih relevan untuk memperbaiki persepsi investor terhadap kemudahan berinvestasi di Indonesia.
Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), serta pihak-pihak terkait lainnya tengah mempercepat implementasi reformasi yang diperlukan.
Baca Juga: Sompo Syariah Optimalkan Kolaborasi dengan Induk Usaha untuk Mendorong Kinerja
Selain menekan pasar saham dan rupiah, perkembangan MSCI juga berpotensi menimbulkan dampak tidak langsung terhadap peringkat kredit sovereign Indonesia apabila nilai tukar, cadangan devisa, dan tata kelola mengalami penurunan signifikan.
Tim strategi CGS Sekuritas memperkirakan potensi arus keluar dana pasif dari pasar saham Indonesia mencapai sekitar US$ 5 miliar apabila MSCI benar-benar mereklasifikasi Indonesia. Jumlah tersebut setara dengan sekitar 3% cadangan devisa jika BI melakukan intervensi penuh untuk menahan dampaknya terhadap nilai tukar.
Namun, estimasi tersebut belum memperhitungkan potensi arus keluar dari dana aktif, yang kemungkinan jauh lebih besar dibandingkan dana pasif.
CGS Sekuritas juga menyoroti penilaian Fitch bahwa rasio cakupan cadangan devisa Indonesia masih berada di bawah median negara-negara berperingkat BBB, yakni lima bulan. Pada saat yang sama, indikator Worldwide Governance Indicators yang digunakan sebagai proksi kualitas tata kelola Indonesia juga mengalami penurunan.
Kondisi tersebut menambah tantangan bagi Indonesia dalam mempertahankan kepercayaan investor di tengah ketidakpastian arus modal global. Karena itu, CGS Sekuritas menilai stabilitas rupiah dan cadangan devisa perlu berjalan beriringan dengan reformasi struktural di pasar keuangan.
Cek Berita dan Artikel yang lain di Google News