Reporter: Secillia Hafifah | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Fenomena downgrade consumption berpotensi memengaruhi permintaan produk asuransi lifestyle dalam jangka pendek.
Kondisi tersebut terjadi karena produk asuransi terkait gaya hidup mengikuti pola konsumsi dan discretionary spending masyarakat.
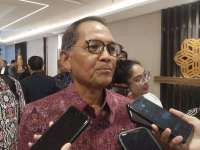
Direktur Utama Asuransi Asei Dody Dalimunthe mengatakan, ketika pendapatan yang tersedia semakin terbatas, masyarakat cenderung mendahulukan kebutuhan pokok dan menunda pengeluaran sekunder, termasuk sebagian produk proteksi berbasis lifestyle.
Baca Juga: Fitch Pertahankan Rating BTN (BBTN) di AAA, Ditopang Kuatnya Dukungan Pemerintah
“Fenomena downgrade consumption, dalam jangka pendek mungkin memengaruhi permintaan produk asuransi lifestyle, karena produk asuransi yang terkait gaya hidup pada dasarnya mengikuti pola konsumsi dan discretionary spending masyarakat,” ujar Dody kepada Kontan, Senin (5/10/2026).
“Sehingga ketika pendapatan yang tersedia semakin terbatas, maka masyarakat akan melakukan prioritization, yaitu mendahulukan kebutuhan pokok dan menunda pengeluaran yang dianggap sekunder, termasuk sebagian produk proteksi berbasis lifestyle,” tambahnya.
Meski demikian, kondisi tersebut tidak berarti pasar asuransi lifestyle hilang. Menurut Dody, perubahan lebih mengarah pada pergeseran preferensi konsumen yang semakin sensitif terhadap harga dan selektif dalam memilih manfaat.
“Namun, fenomena ini bukan berarti pasar asuransi lifestyle hilang, melainkan terjadi perubahan preferensi. Konsumen akan semakin sensitif terhadap harga dan lebih selektif terhadap manfaat. Produk yang sederhana, terjangkau, relevan dengan aktivitas sehari-hari, dan memberikan value for money justru masih memiliki ruang pertumbuhan,” katanya.
Dody menilai, tantangan bagi industri asuransi bukan hanya meningkatkan penjualan, tetapi juga menyesuaikan produk dengan kemampuan dan kebutuhan konsumen.
“Dengan demikian, tantangannya bagi industri bukan sekadar bagaimana menjual lebih banyak produk, tetapi bagaimana melakukan repositioning produk agar sesuai dengan kemampuan dan kebutuhan konsumen saat ini,” jelas Dody.
Baca Juga: Kredit Sindikasi Jadi Pilihan Bank Biayai Proyek Jumbo
Adapun sejumlah produk asuransi lifestyle yang paling berpotensi terdampak antara lain asuransi perjalanan, khususnya perjalanan wisata, perlindungan gadget dan perangkat elektronik premium, serta perlindungan kendaraan untuk segmen kendaraan premium.
Selain itu, asuransi event, olahraga, konser dan aktivitas hiburan, personal accident yang melekat pada aktivitas lifestyle tertentu, serta perlindungan barang-barang bernilai tinggi yang bukan kebutuhan primer juga berpotensi mengalami tekanan.
“Namun, dampaknya tidak akan sama untuk seluruh produk. Travel insurance, misalnya, bisa mengalami tekanan apabila masyarakat mengurangi frekuensi perjalanan atau beralih ke perjalanan yang lebih ekonomis,” tutur Dody.
Di sisi lain, permintaan tidak sepenuhnya hilang apabila perjalanan domestik dan aktivitas komunitas masih berkembang.
“Sebaliknya, apabila perjalanan domestik dan aktivitas komunitas seperti olahraga, running event, wisata lokal, maupun experience-based consumption tetap berkembang, sebagian permintaan dapat bergeser, bukan hilang,” pungkasnya.
Cek Berita dan Artikel yang lain di Google News