Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
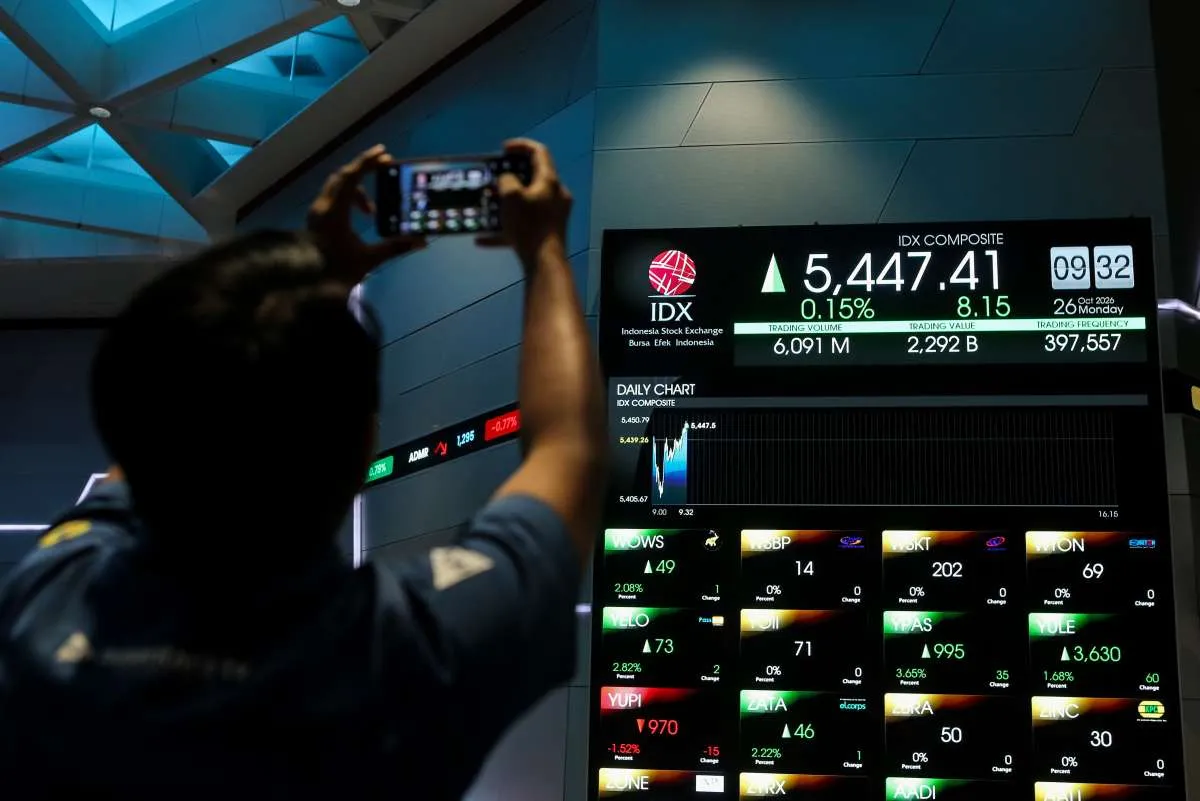
KONTAN.CO.ID - JAKARTA. Pertumbuhan kredit perbankan Indonesia mulai kehilangan momentum pada September 2026, terutama akibat perlambatan kredit investasi. Di sisi lain, pertumbuhan dana pihak ketiga (DPK) membaik, tetapi kenaikan suku bunga deposito mengindikasikan persaingan pendanaan yang semakin ketat dan berpotensi menekan margin perbankan.
Analis Mirae Asset Sekuritas, Muhammad Nurkholis Syafruddin, dalam riset pada Senin (26/10/2026) mencatat, kredit perbankan mencapai Rp 9.078 triliun pada September 2026, tumbuh 12,7% secara tahunan. Angka tersebut melambat dibandingkan pertumbuhan 13,3% pada Agustus 2026.
Perlambatan terutama berasal dari kredit investasi yang tumbuh 21,0% secara year on year (yoy), turun dari 23,4% pada bulan sebelumnya. Secara bulanan, kredit investasi bahkan terkoreksi 0,2%, menjadi kontraksi bulanan pertama sepanjang tahun ini.
Baca Juga: BPJS Kesehatan Buka Suara soal Isu Penghapusan JKN
Di tengah pelemahan tersebut, kredit modal kerja menjadi penopang pertumbuhan. Segmen ini tumbuh 12,7% YoY dan meningkat 1,5% month-on-month (MoM), ditopang penyaluran kredit ke sektor utilitas, pertanian, dan jasa.
Sebaliknya, kredit konsumsi masih menunjukkan kinerja yang lemah dengan pertumbuhan hanya 4,7% YoY dan 0,3% MoM. Tekanan terutama datang dari kredit kendaraan bermotor yang masih mengalami kontraksi 9,7% YoY.
Secara kumulatif, kredit perbankan tumbuh 7,5% sepanjang Januari–September 2026. Menurut Mirae Asset Sekuritas, capaian ini menempatkan pertumbuhan kredit setahun penuh pada jalur menuju batas bawah target Bank Indonesia (BI) sebesar 8%–12% untuk 2026.
Di tengah perlambatan kredit, penghimpunan dana perbankan menunjukkan perbaikan. DPK tercatat mencapai Rp 9.896 triliun pada September 2026, tumbuh 8,2% YoY dan 1,7% MoM. Pertumbuhan tahunan tersebut menjadi salah satu yang terkuat dalam beberapa bulan terakhir.
Kenaikan terutama ditopang giro yang tumbuh 10,9% YoY dan 3,0% MoM, diikuti tabungan dengan pertumbuhan 9,0% YoY serta deposito berjangka sebesar 5,2% YoY.
Perkembangan ini mendorong rasio dana murah atau current account and savings account (CASA) menjadi 64,9%, naik 101 basis poin secara tahunan dan 31 basis poin dibandingkan Agustus 2026.
Namun, Mirae Asset menilai perbaikan tersebut perlu dicermati karena sumber pertumbuhan DPK belum sepenuhnya mencerminkan penguatan pendanaan yang organik dan merata.
Pertumbuhan dana terutama berasal dari simpanan korporasi yang meningkat 11,3% YoY dan simpanan valuta asing yang melonjak 20,6% YoY. Sebaliknya, simpanan nasabah individu hanya tumbuh 3,6% YoY, sedangkan simpanan dalam rupiah meningkat 6,0% YoY.
Baca Juga: Ini Tantangan & Peluang yang Pengaruhi Kinerja RoI Dana Pensiun hingga Akhir Tahun
Nurkholis menyoroti kemungkinan sebagian lonjakan giro korporasi dipengaruhi penempatan dana menjelang akhir kuartal atau quarter-end positioning. Dengan demikian, kenaikan DPK belum tentu mencerminkan perbaikan likuiditas yang bersifat berkelanjutan.
Selisih pertumbuhan kredit dan DPK secara kumulatif pun masih cukup lebar. Kredit tumbuh 7,5% sepanjang sembilan bulan pertama 2026, sementara DPK hanya meningkat 4,5%. Kesenjangan tersebut memang menyempit menjadi 3,0 poin persentase dari 4,0 poin persentase pada periode Januari–Agustus 2026, tetapi tetap menunjukkan bahwa ekspansi kredit masih lebih cepat daripada penghimpunan dana.
Perbaikan pertumbuhan DPK membuat rasio kredit terhadap simpanan atau loan-to-deposit ratio (LDR) perbankan turun menjadi 91,7% pada September 2026, dari 92,7% pada Agustus 2026. Secara bulanan, rasio tersebut turun sekitar 93 basis poin, meskipun masih 369 basis poin lebih tinggi dibandingkan setahun sebelumnya.
Akan tetapi, penurunan LDR tersebut dibarengi kenaikan suku bunga deposito di berbagai tenor. Suku bunga deposito berjangka satu bulan meningkat menjadi 5,3% dari 5,1% pada Agustus, sedangkan tenor tiga bulan naik menjadi 5,9% dari 5,8%. Untuk tenor 24 bulan, suku bunga naik menjadi 4,4% dari 4,2%.
Sementara itu, suku bunga kredit rata-rata tertimbang masih bertahan di level 8,9%.
Menurut Mirae Asset, kondisi tersebut mengindikasikan persaingan untuk memperoleh tambahan dana mulai mendorong kenaikan biaya pendanaan perbankan. Jika suku bunga kredit tidak ikut meningkat, tekanan terhadap margin bunga bersih atau net interest margin (NIM) berpotensi membesar.
Baca Juga: BTN Bidik Peluang Bisnis dari Industri Fesyen Lewat JFW 2027
Risiko ini terutama perlu diperhatikan pada bank yang lebih bergantung pada deposito berjangka dan pendanaan korporasi dalam jumlah besar.
Mirae Asset memandang penurunan LDR pada September lebih sebagai jeda sementara daripada perbaikan struktural likuiditas perbankan. Pasalnya, permintaan kredit produktif masih kuat, sementara penurunan giro wajib minimum (GWM) yang berpotensi mencapai 2 poin persentase dalam beberapa bulan mendatang belum tentu menghilangkan tekanan persaingan pendanaan.
BBCA dan BRIS menjadi pilihan
Di tengah kondisi tersebut, Mirae Asset Sekuritas memilih bersikap selektif terhadap saham perbankan Indonesia. Perusahaan sekuritas ini menilai kekuatan sumber pendanaan dan fleksibilitas neraca akan menjadi faktor pembeda utama dalam menghadapi kenaikan biaya dana.
Nurkholis dalam riset mengaku tetap positif terhadap PT Bank Central Asia Tbk (BBCA). Posisi likuiditas yang kuat, basis pendanaan murah yang solid, serta kemampuan mempertahankan NIM ketika suku bunga deposito meningkat menjadi faktor pendukung utama.
Selain itu, dia juga berpandangan positif terhadap PT Bank Syariah Indonesia Tbk (BRIS). Bank ini dinilai memiliki peluang menangkap pertumbuhan permintaan produk keuangan syariah, dengan bisnis emas sebagai salah satu penopang.
Sebaliknya, Mirae Asset masih berhati-hati terhadap bank-bank besar milik negara yang tergabung dalam kelompok Himbara. Ada dua risiko utama yang menjadi perhatian.
Pertama, ketergantungan yang lebih besar pada pendanaan korporasi dan deposito berjangka membuat bank-bank tersebut lebih rentan terhadap kenaikan biaya dana. Kedua, risiko kualitas aset dari segmen konstruksi perlu diwaspadai, seiring mulai berbaliknya tren penyaluran kredit di sektor tersebut.
Dalam pandangan Mirae Asset, bank dengan basis pendanaan organik yang lebih kuat dan fleksibilitas neraca yang lebih besar berpotensi memiliki daya tahan lebih baik ketika persaingan likuiditas meningkat.
Baca Juga: BTN Bidik Peluang Bisnis dari Industri Fesyen Lewat JFW 2027
Cek Berita dan Artikel yang lain di Google News