Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
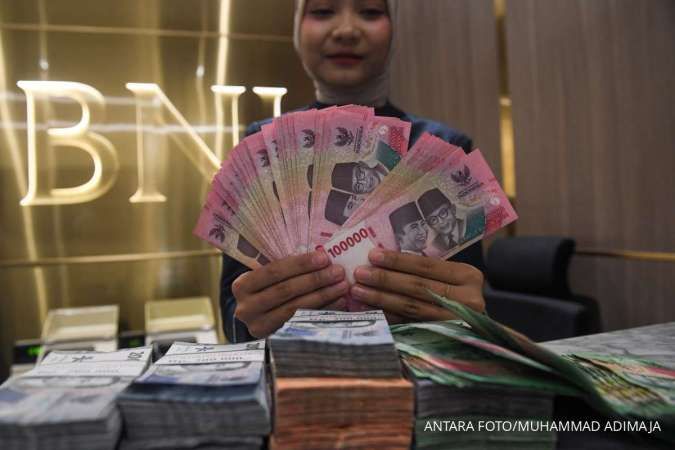
KONTAN.CO.ID - JAKARTA. Pertumbuhan kredit PT Bank Negara Indonesia Tbk (BBNI) yang mencapai 22,2% secara tahunan hingga kuartal III-2026 belum mampu menghasilkan pertumbuhan laba yang sepadan. Di tengah ekspansi kredit yang kuat, kenaikan biaya dana, penyempitan margin bunga, dan memburuknya kualitas kredit pada sejumlah segmen menjadi tantangan bagi kinerja bank pelat merah tersebut.
Analis Mirae Asset Sekuritas, Muhammad Nurkholis Syafruddin, dalam riset tertanggal 27 September 2026 menilai prospek pertumbuhan kredit BNI masih solid. Namun, kemampuan bank mengonversi ekspansi kredit menjadi pertumbuhan laba masih terbatas, sehingga Mirae Asset mempertahankan pandangan netral terhadap saham BBNI.
BNI membukukan laba bersih Rp 5,4 triliun pada kuartal III-2026, naik 5,2% dibandingkan kuartal sebelumnya dan 6,8% dibandingkan periode yang sama tahun lalu. Dengan demikian, laba bersih sepanjang Januari–September 2026 mencapai Rp 16,1 triliun, tumbuh 6,6% secara tahunan.
Baca Juga: Kredit Perbankan Melambat, Mirae Asset Jagokan Saham BBCA dan BRIS
Kenaikan laba pada kuartal III terutama ditopang penurunan biaya pencadangan kerugian kredit atau provisioning sebesar 36,8% secara kuartalan menjadi Rp1,9 triliun. Biaya kredit atau cost of credit (CoC) pun turun menjadi 0,7% dari 1,2% pada kuartal II-2026.
Namun, kinerja operasional inti justru menunjukkan tekanan. Pendapatan bunga bersih atau net interest income (NII) turun 2,7% secara kuartalan menjadi Rp 11 triliun, seiring lonjakan beban bunga sebesar 24,5%. Pada saat yang sama, biaya operasional meningkat 7,4%, sehingga laba operasional sebelum pencadangan atau pre-provision operating profit(PPOP) turun 1,5% menjadi Rp 9 triliun.
Secara kumulatif, NII masih tumbuh 13,6% secara tahunan pada sembilan bulan pertama 2026. PPOP juga mencapai rekor Rp 27,5 triliun, meningkat 11,6%. Akan tetapi, kenaikan biaya pencadangan sebesar 18,6% secara tahunan menggerus pertumbuhan laba bersih.
Kondisi ini menunjukkan bahwa pertumbuhan pendapatan dan laba operasional BNI belum sepenuhnya mengalir ke laba bersih, terutama karena tekanan biaya kredit dan pendanaan.
Margin bunga BNI tertekan
Salah satu tantangan utama BNI adalah penyempitan margin bunga bersih atau net interest margin (NIM). Pada kuartal III-2026, NIM turun menjadi 3,3%, menyusut 30 basis poin dibandingkan kuartal sebelumnya. Secara kumulatif, NIM sembilan bulan pertama 2026 berada di level 3,5%, lebih rendah daripada 3,8% pada periode yang sama tahun lalu.
Tekanan tersebut datang dari kenaikan biaya dana sekaligus penurunan imbal hasil kredit. Biaya dana atau cost of funds(CoF) BNI melonjak menjadi 3,16% pada kuartal III-2026 dari 2,63% pada kuartal II-2026. Sementara itu, biaya deposito berjangka mencapai 5,39%.
Menurut manajemen BNI, persaingan penghimpunan dana kembali menguat setelah perusahaan masuk lagi ke persaingan deposito pada Juni–Juli 2026, ketika kondisi likuiditas masih ketat.
Mirae Asset menilai tekanan NIM BNI tidak hanya berasal dari kenaikan biaya pendanaan, tetapi juga dari penurunan imbal hasil aset produktif. Imbal hasil kredit pada Januari–September 2026 tercatat 6,9%, turun dari 7,3% pada periode yang sama tahun sebelumnya.
Baca Juga: BPJS Kesehatan Buka Suara soal Isu Penghapusan JKN
Penurunan tersebut antara lain mencerminkan perubahan komposisi kredit ke arah pembiayaan korporasi atau wholesale loans yang menawarkan imbal hasil lebih rendah.
BNI telah melakukan penyesuaian suku bunga kredit atau repricing. Upaya tersebut mendorong imbal hasil kredit pada kuartal berjalan meningkat menjadi 7,1% dari 6,9% pada kuartal II-2026. Penyesuaian suku bunga yang telah dicapai mencapai 79 basis poin, melampaui target manajemen.
Meski demikian, kenaikan imbal hasil kredit tersebut belum cukup untuk mengimbangi lonjakan biaya dana. Ruang untuk melakukan penyesuaian suku bunga kredit lebih lanjut juga dinilai terbatas, sehingga risiko tekanan NIM masih membayangi kinerja BNI ke depan.
Di sisi penyaluran kredit, BNI mencatatkan pertumbuhan yang kuat. Kredit mencapai Rp992,5 triliun pada September 2026, meningkat 22,2% secara tahunan, 2,5% secara kuartalan, dan 10,3% dibandingkan akhir 2025.
Ekspansi tersebut ditopang pertumbuhan dana pihak ketiga (DPK) sebesar 20,4% secara tahunan. Dana murah atau current account and savings account (CASA) tumbuh 19,6%, dengan rasio CASA mencapai 65,2%.
Dari sisi likuiditas dan pendanaan, pertumbuhan tersebut menunjukkan kemampuan BNI menjaga dukungan dana bagi ekspansi kredit. Namun, peningkatan penyaluran kredit juga perlu dicermati dari sisi kualitas aset.
Baca Juga: Ini Tantangan & Peluang yang Pengaruhi Kinerja RoI Dana Pensiun hingga Akhir Tahun
Secara agregat, sejumlah indikator kualitas kredit justru membaik. Rasio loan at risk (LAR) turun menjadi 7,8% pada September 2026 dari 10,4% pada September 2025. Rasio kredit dalam perhatian khusus atau special mention loans (SML) berada di level 2,7%, sedangkan pembentukan kredit bermasalah baru atau non-performing loan (NPL) formation mencapai 1,3% sepanjang sembilan bulan pertama 2026, di bawah rata-rata 2,0% pada periode 2022–2025.
Rasio NPL secara keseluruhan juga bertahan di level 1,9%.
Namun, di balik perbaikan indikator agregat, kualitas kredit pada segmen konsumer dan komersial menunjukkan pelemahan. BNI menghadapi peningkatan kredit bermasalah konsumen di tengah daya beli masyarakat yang melemah.
Rasio NPL kredit konsumer naik menjadi 3,2% pada September 2026 dari 2,6% setahun sebelumnya. NPL kredit pegawai atau payroll loans meningkat menjadi 1,7% dari 1,3%, sedangkan NPL kartu kredit melonjak menjadi 4,7% dari 3,1%.
Pada segmen komersial, rasio NPL bahkan meningkat menjadi 5,9% dari 4,9% pada September 2025.
Mirae Asset menilai perkembangan tersebut mengindikasikan biaya kredit berpotensi kembali meningkat setelah penurunan tajam pada kuartal III-2026. Dengan demikian, rendahnya CoC pada kuartal terakhir yang dilaporkan belum tentu menjadi gambaran biaya kredit yang berkelanjutan.
Target pertumbuhan kredit dinaikkan menjadi 13%
Di tengah tantangan tersebut, manajemen BNI justru menaikkan proyeksi pertumbuhan kredit sepanjang 2026 menjadi 10%–13%, dari sebelumnya 8%–10%. Keputusan ini didukung keyakinan manajemen terhadap kemampuan perusahaan menjaga pendanaan, pencadangan, dan permodalan.
BNI juga memperkirakan pertumbuhan kredit pada 2027 berada di kisaran belasan persen rendah hingga menengah. Dengan pertumbuhan kredit yang sudah mencapai 10,3% sejak awal tahun hingga September, target batas atas 13% untuk 2026 mengimplikasikan pertumbuhan kredit sekitar 2,4% secara kuartalan pada kuartal IV.
Baca Juga: BTN Bidik Peluang Bisnis dari Industri Fesyen Lewat JFW 2027
Sementara itu, panduan NIM tetap dipertahankan pada kisaran 3,3%–3,5%. Manajemen memperkirakan NIM pada kuartal IV akan membaik dibandingkan kuartal III, sedangkan NIM setahun penuh diperkirakan stabil dibandingkan capaian sembilan bulan pertama.
Namun, struktur portofolio kredit BNI membatasi ruang penyesuaian bunga lebih lanjut. Sekitar 20% portofolio kredit memiliki suku bunga tetap, 30% berbunga mengambang, dan 50% menggunakan suku bunga yang dikelola bank. Di sisi pendanaan, deposito dengan suku bunga khusus mencakup sekitar 21% dari total deposito berjangka.
Panduan CoC juga tetap dipertahankan pada kisaran 1,0%–1,2%, dibandingkan realisasi 1,0% sepanjang sembilan bulan pertama 2026. Angka tersebut mengindikasikan biaya kredit berpotensi meningkat kembali dari level 0,7% pada kuartal III.
Dari sisi permodalan, rasio modal inti atau Common Equity Tier 1 (CET1) BNI berada di level 16,5%, di atas batas minimum toleransi manajemen sebesar 14,5%. Manajemen juga memperkirakan pembagian dividen akan kembali ke tingkat yang lebih normal.
BNI menargetkan rasio biaya terhadap pendapatan atau cost-to-income ratio (CIR) jangka menengah sekitar 40%, lebih rendah dibandingkan realisasi 45,8% pada sembilan bulan pertama 2026.
Mirae Asset rekomendasi netral
Meski prospek kredit masih menjanjikan, Mirae Asset Sekuritas mempertahankan pandangan netral terhadap saham BBNI. Pertumbuhan kredit yang kuat dinilai belum cukup untuk menjamin akselerasi laba karena tekanan margin bunga dan potensi kenaikan biaya kredit masih membayangi.
Menurut Mirae Asset, pertumbuhan kredit sebesar 22,2% secara tahunan hingga September hanya menghasilkan pertumbuhan laba bersih 6,6% pada periode yang sama. Kesenjangan tersebut menjadi perhatian utama dalam menilai kualitas pertumbuhan BNI.
Baca Juga: BTN Bidik Peluang Bisnis dari Industri Fesyen Lewat JFW 2027
Risiko penyempitan NIM masih terbuka karena ruang penyesuaian suku bunga kredit terbatas, biaya dana meningkat, dan porsi kredit korporasi berimbal hasil rendah semakin besar. Pada saat bersamaan, pelemahan kualitas kredit konsumer dan komersial berpotensi mendorong normalisasi biaya kredit dari level rendah pada kuartal III.
Rasio CET1 sebesar 16,5% juga menyisakan ruang sekitar 200 basis poin di atas ambang toleransi manajemen 14,5% untuk mendukung ekspansi bisnis sekaligus pembagian dividen.
Dengan kombinasi risiko tersebut, Mirae Asset menilai kemampuan BNI mengelola biaya pendanaan, menjaga kualitas aset, dan meningkatkan efisiensi operasional akan menentukan apakah pertumbuhan kredit yang agresif dapat diterjemahkan menjadi pertumbuhan laba yang lebih kuat pada kuartal-kuartal mendatang.
Cek Berita dan Artikel yang lain di Google News