Reporter: Ade Priyatin | Editor: Avanty Nurdiana
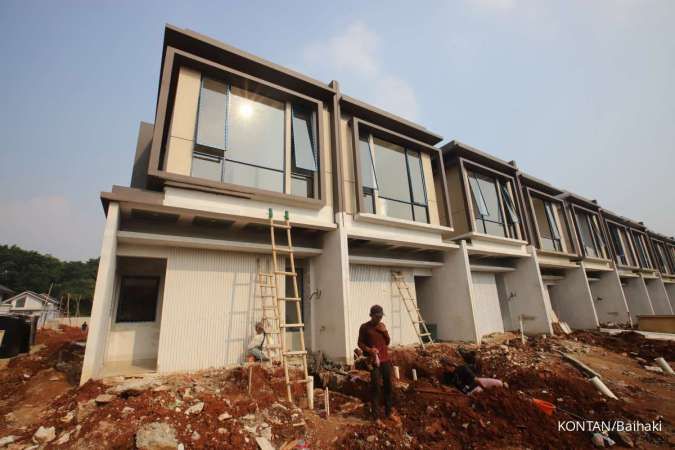
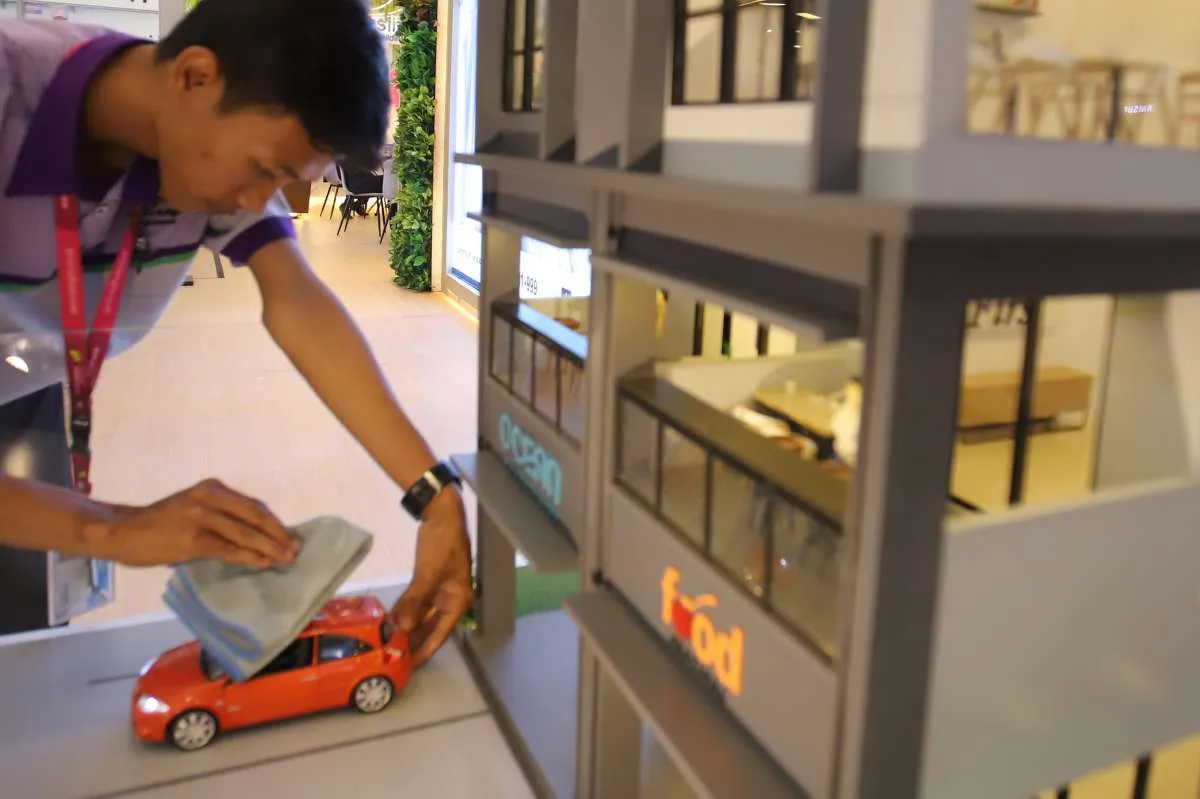
KONTAN.CO.ID - JAKARTA. Asosiasi Asuransi Umum Indonesia (AAUI) melihat pertumbuhan kredit properti berpotensi jadi salah satu hal yang mendorong pemulihan premi asuransi properti yang sempat terkoreksi pada semester I-2026.
Berdasarkan data AAUI, premi asuransi properti pada semester I-2026 mencapai sekitar Rp15,51 triliun atau turun 13,6% secara tahunan. Pada periode yang sama, klaim dibayar meningkat 75,8% menjadi Rp5,78 triliun.
Sementara itu, laporan analisis uang beredar Bank Indonesia (BI) mencatat kredit properti di sektor perbankan berhasil tumbuh 18,4% secara tahunan pada Agustus 2026.
Baca Juga: Optimalkan Simpanan SGD, Bank DBS & Mandiri Investasi Rilis Layanan Referral PDNI
"Pertumbuhan kredit properti berpotensi menjadi salah satu katalis perbaikan premi asuransi properti pada semester II-2026," ujar kepada Kontan, Kamis (8/10/2026).
Selain itu, peluang perbaikan tidak hanya berasal dari segmen hunian, tetapi juga dari aset komersial dan industri. Cakupan meliputi gedung perkantoran, pabrik, gudang, pusat perbelanjaan, hotel, rumah sakit, serta berbagai bangunan lainnya.
Oleh karena itu, prospek premi turut dipengaruhi oleh investasi, ekspansi usaha, pembaruan polis atas aset yang telah beroperasi.
Di samping itu, data Bank Indonesia menunjukkan penjualan rumah di pasar primer pada triwulan II-2026 masih terkontraksi 2,36% secara tahunan. Meski demikian, angka tersebut membaik dibandingkan kontraksi 25,67% pada triwulan sebelumnya.
Menurut Budi, perbaikan tersebut menjadi sinyal positif bagi segmen hunian, meskipun belum cukup untuk memastikan pemulihan seluruh lini asuransi properti.
"Pertumbuhan kredit properti akan lebih berdampak apabila diikuti tambahan aset yang benar-benar memperoleh perlindungan asuransi," ujarnya.
Selain itu, peluang pertumbuhan juga terlihat dari aktivitas pembiayaan perumahan.
Baca Juga: Saham Big Banks Mulai Bangkit, Simak Rekomendasi Sahamnya
Ini terlihat dari data BI yang mencatat sebanyak 70,05% pembelian rumah di pasar primer pada triwulan II-2026 menggunakan fasilitas kredit pemilikan rumah (KPR). Sementara itu, BP Tapera mencatat realisasi program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) mencapai 161.746 unit rumah dengan nilai pembiayaan Rp20,139 triliun per 29 September 2026.
Budi menilai aktivitas pembiayaan ini berpotensi memperluas basis pertanggungan asuransi hunian.
Adapun pada sektor usaha, kebutuhan perlindungan bisa mencakup bangunan, mesin, peralatan, persediaan barang, hingga kerugian akibat gangguan usaha setelah kerusakan fisik yang dijamin dalam polis. Untuk proyek yang masih dalam tahap pembangunan, kebutuhan perlindungan bisa dimulai dari asuransi konstruksi atau engineering, kemudian beralih ke asuransi properti setelah aset mulai beroperasi.
Di samping itu, AAUI juga melihat ruang perbaikan premi properti masih terbuka pada semester II-2026. Optimisme ini didukung proyeksi Kementerian Perumahan dan Kawasan Permukiman (PKP) yang menargetkan penyaluran FLPP sebanyak 350.000 unit rumah tahun ini dan potensi permintaan 48.679 unit yang bisa didorong dalam waktu dekat.
Namun, target dan potensi tersebut perlu direalisasikan menjadi transaksi serta penutupan asuransi agar bisa berkontribusi terhadap premi industri
Untuk menangkap peluang tersebut, perusahaan asuransi perlu memperkuat kemitraan dengan perbankan, pengembang, dan pialang asuransi. Perluasan perlindungan juga bisa diarahkan pada hunian, rumah toko (ruko), gudang, serta aset usaha mikro, kecil, dan menengah (UMKM).
Selain itu, perusahaan perlu mengoptimalkan perlindungan sejak tahap pembangunan hingga aset mulai beroperasi, sekaligus menjaga pembaruan polis korporasi. Kecukupan nilai pertanggungan juga perlu diperhatikan agar kenaikan nilai aset dan biaya pembangunan tidak menimbulkan risiko underinsurance atau nilai pertanggungan yang lebih rendah daripada nilai aset sebenarnya.
Baca Juga: OJK: Pengembangan Data Center Dapat Jadi Peluang bagi Modal Ventura
Selain itu, upaya memperbaiki premi perlu diimbangi dengan penguatan pengelolaan risiko, antara lain melalui survei risiko, mitigasi kebakaran dan bencana, serta dukungan reasuransi yang memadai.
Cek Berita dan Artikel yang lain di Google News