Reporter: Ferry Saputra | Editor: Khomarul Hidayat
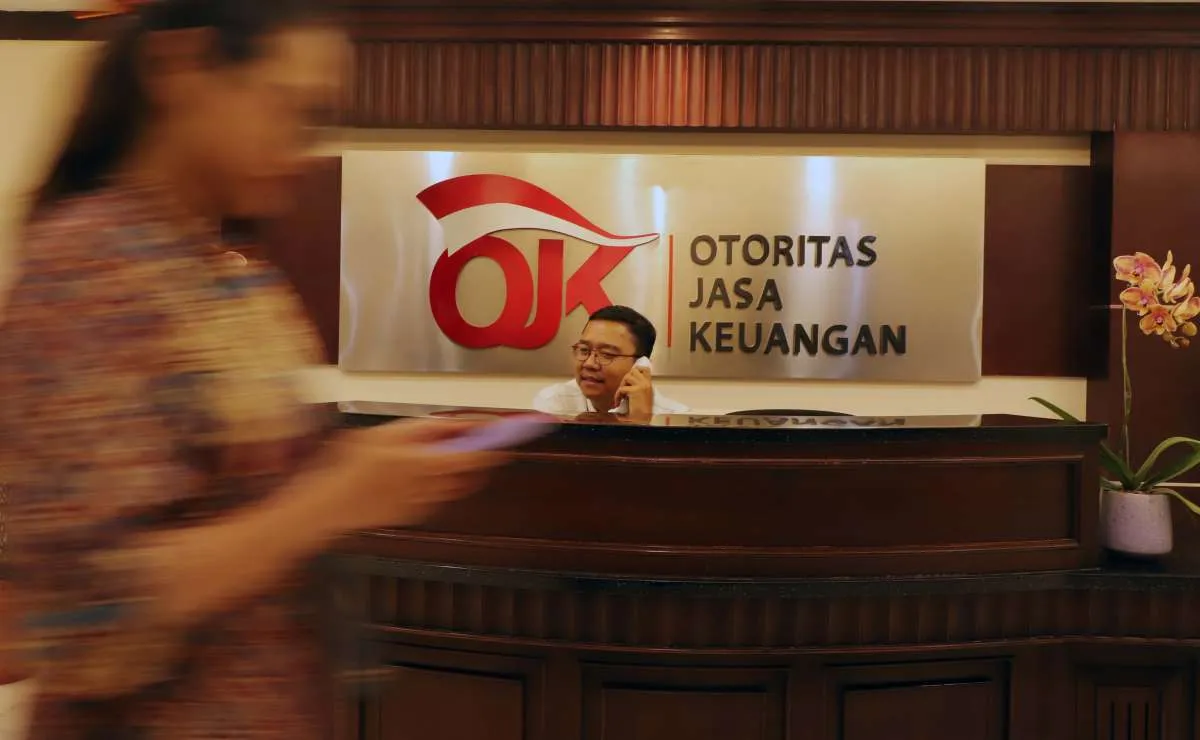
KONTAN.CO.ID - JAKARTA. Otoritas Jasa Keuangan (OJK) meluncurkan Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) 2026–2030.
Dalam roadmap tersebut, salah satunya OJK mendorong adanya pengembangan produk carbon insurance atau asuransi karbon guna mendukung perdagangan karbon dan pemenuhan Second Nationally Determined Contribution (SNDC) dalam rangka mewujudkan komitmen Indonesia untuk menurunkan emisi gas rumah kaca, serta mencapai target Net Zero Emissions pada 2060 atau lebih cepat.
Adapun kajian studi implementasi carbon insurance di Indonesia ditargetkan pada 2026.
Meski bisa menjadi peluang, PT Asuransi Asei Indonesia menerangkan ada sejumlah tantangan yang perlu diperhatikan industri asuransi dalam mengembangkan produk carbon insurance.
Baca Juga: OJK: Tingginya NPL Kredit UMKM Berpotensi Memengaruhi Klaim Penjaminan
Direktur Utama Asuransi Asei Dody Dalimunthe mengatakan tantangan itu perlu dipersiapkan secara serius agar produk carbon insurance dapat dikembangkan secara sehat dan berkelanjutan.
Dody menerangkan tantangannya berupa kompleksitas pengukuran dan verifikasi risiko karbon. Berbeda dengan objek asuransi konvensional, Dia bilang risiko dalam proyek karbon sangat bergantung pada aspek lingkungan, metodologi penghitungan emisi, validasi, verifikasi, serta keberlanjutan manfaat pengurangan atau penyerapan emisi.
"Dengan demikian, perusahaan asuransi membutuhkan data yang kredibel untuk memastikan risiko yang ditanggung dapat diukur dan dipertanggungjawabkan," ujarnya kepada Kontan, Jumat (20/11/2026).
Selain itu, Dody menerangkan tantangan lain yang perlu diperhatikan adalah belum terbentuknya standar underwriting dan pricing yang memadai. Dia menyebut industri perlu memiliki pemahaman mengenai probabilitas terjadinya kerugian, besaran eksposur, periode pertanggungan, serta mekanisme penyelesaian klaim.
Menurutnya, tanpa data historis dan standar yang memadai, penetapan premi carbon insurance berpotensi tidak mencerminkan risiko sebenarnya.
Tantangan lainnya, yakni adanya risiko akumulasi dan ketidakpastian jangka panjang. Dody mencontohkan, suatu kejadian kebakaran hutan dapat berdampak terhadap sejumlah proyek karbon sekaligus. Begitu juga perubahan regulasi atau kebijakan pemerintah dapat memengaruhi kelayakan dan nilai kredit karbon dalam skala luas.
Nah, hal tersebut memerlukan pendekatan manajemen risiko dan reasuransi yang lebih komprehensif.
Adapun keterbatasan kapasitas dan kompetensi sumber daya manusia juga menjadi tantangan. Dody menerangkan pengembangan produk itu membutuhkan kolaborasi antara tenaga ahli asuransi, ahli lingkungan, pengelola proyek karbon, lembaga verifikasi independen, serta ahli hukum dan keuangan.
Secara keseluruhan, dia menyampaikan, pengembangan carbon insurance tidak cukup hanya dengan merancang produk dan menetapkan tarif premi, tetapi diperlukan ekosistem pendukung yang mencakup standar pengukuran, sertifikasi proyek, transparansi data, kepastian regulasi, dan dukungan kapasitas reasuransi.
Dalam hal itu, OJK dapat mengambil peran strategis dalam mendorong standardisasi dan mempertemukan industri asuransi dengan pengembang proyek karbon, lembaga verifikasi, regulator lingkungan, perbankan, dan reasuradur.
"Dengan demikian, produk yang dikembangkan memiliki dasar pengelolaan risiko yang kuat," kata Dody.
Baca Juga: BI Rate Naik, NPL KPR Rumah Tapak Berpotensi Tembus 3,5%
Bagi Indonesia, Dody menerangkan pengembangan carbon insurance perlu dipandang sebagai bagian dari pembangunan ekosistem ekonomi karbon nasional, bukan sekadar penambahan jenis produk asuransi.
Dengan potensi besar melalui sumber daya alam, khususnya hutan tropis, lahan gambut, mangrove, dan berbagai proyek energi terbarukan, maka pengembangan di Indonesia perlu didukung instrumen pengelolaan risiko agar proyek karbon Indonesia semakin kredibel, menarik bagi investor, dan memiliki daya saing di pasar internasional.
Dody juga menilai pengembangan produk tersebut perlu dilakukan secara bertahap, dimulai dengan identifikasi risiko dan pemetaan proyek karbon yang potensial, kemudian pengembangan produk bersama mitra yang memiliki kompetensi teknis, serta membangun kerja sama reasuransi untuk menjaga kapasitas dan keberlanjutan pertanggungan.
Dia berharap industri asuransi nasional tidak hanya menjadi pengikut perkembangan pasar karbon global, tetapi juga mampu mengambil peran aktif dalam membangun kapasitas perlindungan risiko ekonomi hijau.
"Hal itu sekaligus menjadi kesempatan bagi industri asuransi umum untuk memperluas pasar, meningkatkan inovasi produk, dan memberikan kontribusi nyata terhadap pencapaian target pembangunan berkelanjutan Indonesia," kata Dody.
Asal tahu saja, dalam roadmap juga disebutkan, guna memastikan efektivitas implementasinya, diperlukan koordinasi dan kolaborasi yang erat antarkementerian dan lembaga terkait dalam berbagai aspek kebijakan, teknis, hingga kelembagaan.
Dalam rangka mendukung perdagangan karbon dan pemenuhan SNDC, diperlukan pengembangan produk asuransi karbon.
OJK menyebut, asuransi karbon dapat mengurangi ketidakpastian yang dihadapi oleh pengembang proyek, investor, pembeli kredit karbon, dan lembaga keuangan dengan memberikan pembayaran ganti rugi apabila terjadi risiko yang dijamin yang berdampak pada penerbitan, validitas, atau nilai kredit karbon.
Cek Berita dan Artikel yang lain di Google News