Reporter: Ferry Saputra | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Otoritas Jasa Keuangan (OJK) mulai mendorong pengembangan asuransi karbon atau carbon insurance sebagai peluang bisnis baru bagi industri perasuransian. Produk ini diproyeksikan memberikan perlindungan terhadap risiko kredit karbon, mulai dari kegagalan proyek menghasilkan kredit karbon hingga hilangnya manfaat pengurangan emisi.
Hal tersebut terdorong dalam Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) 2026–2030.
Dalam roadmap tersebut, dijelaskan OJK mendorong adanya pengembangan produk carbon insurance atau asuransi karbon guna mendukung perdagangan karbon dan pemenuhan Second Nationally Determined Contribution (SNDC) dalam rangka mewujudkan komitmen Indonesia untuk menurunkan emisi gas rumah kaca, serta mencapai target Net Zero Emissions pada 2060 atau lebih cepat. Adapun kajian studi implementasi carbon insurance di Indonesia ditargetkan pada 2026.
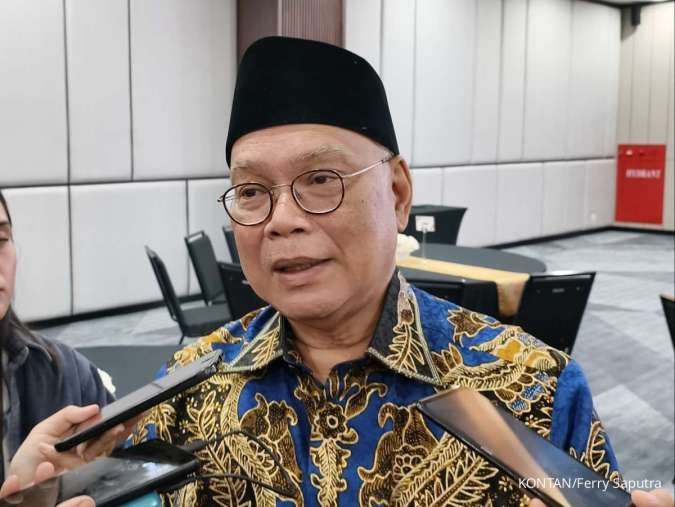
Sejalan dengan inisiatif asosiasi industri dan program dalam Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor PPDP yang menargetkan pengembangan produk carbon insurance pada 2026, Kepala Eksekutif Pengawas Perasuransian, Penjaminan dan Dana Pensiun OJK Ogi Prastomiyono mengatakan pihaknya mendorong pembahasan lebih lanjut bersama asosiasi dan pelaku industri terkait pengembangan produk carbon insurance.
Baca Juga: BSI Genjot Transaksi Digital di Pasar
"Kajian tersebut perlu mencakup potensi kebutuhan pasar, jenis risiko yang dapat dijamin, ketersediaan data, kemampuan industri dalam menilai dan mengelola risiko, serta dukungan reasuransi," ungkapnya dalam lembar jawaban tertulis RDK OJK, Rabu (18/11/2026).
Ogi menyebut Indonesia memiliki potensi proyek karbon berbasis alam, antara lain sektor kehutanan, gambut, dan mangrove. Namun, dia bilang pengembangan produk perlu dilakukan secara bertahap dengan memperhatikan kejelasan standar dan mekanisme pasar karbon.
"Dengan demikian, perlindungan yang ditawarkan dapat memberikan kepastian bagi pemegang polis, sekaligus dikelola secara prudent oleh perusahaan asuransi," tuturnya.
Lebih lanjut, Ogi menilai pengembangan produk carbon insurance dapat menjadi salah satu peluang bagi industri perasuransian untuk mendukung pengembangan pasar karbon dan transisi menuju ekonomi rendah karbon. Secara umum, dia menerangkan produk itu dapat memberikan perlindungan terhadap risiko yang berkaitan dengan kredit karbon.
"Misalnya, kredit karbon yang tidak dapat diserahkan sesuai komitmen, kemudian dinyatakan tidak valid, atau hilang akibat peristiwa seperti kebakaran hutan dan perubahan penggunaan lahan," ucapnya.
Ogi menerangkan kondisi di sejumlah pasar luar negeri menunjukkan perusahaan asuransi dan reasuransi mulai mengembangkan perlindungan serupa. Dia bilang hal itu menunjukkan adanya kebutuhan yang mulai tumbuh, meskipun pasar dan praktiknya masih berkembang sehingga potensi bisnisnya perlu dikaji secara cermat.
Baca Juga: Ini Kata AFPI Soal Lender Perbankan Dominasi Pendanaan di Fintech Lending
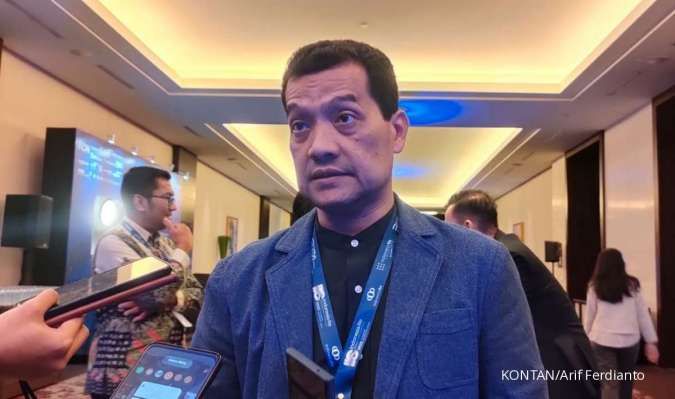
Dari sisi industri asuransi, Asosiasi Asuransi Umum Indonesia (AAUI) melihat pengembangan asuransi karbon sebagai salah satu inovasi yang sejalan dengan arah kebijakan keuangan berkelanjutan OJK. Ketua Umum AAUI Budi Herawan menerangkan saat ini, industri masih berada pada tahap awal penjajakan dan pendalaman terkait produk asuransi karbon.
"Khususnya untuk memahami karakteristik risiko, bentuk pertanggungan, mekanisme penilaian kerugian, serta kebutuhan perlindungan dari para pelaku perdagangan karbon," ujarnya kepada Kontan.
Pada prinsipnya, Budi menjelaskan carbon insurance merupakan produk yang dapat memberikan perlindungan terhadap risiko finansial yang berkaitan dengan proyek pengurangan emisi maupun transaksi kredit karbon. Dia bilang bentuk perlindungannya dapat mencakup risiko kegagalan proyek menghasilkan kredit karbon sesuai komitmen, kegagalan penyerahan kredit karbon, kerusakan fisik yang mengganggu keberlanjutan proyek, hingga hilangnya manfaat pengurangan emisi akibat kejadian tertentu.
Namun, Budi menyebut tidak seluruh risiko tersebut otomatis dapat diasuransikan. Dia mengatakan perlu ditentukan terlebih dahulu risiko mana yang dapat diukur, diverifikasi, dan memiliki mekanisme klaim yang jelas.
"Oleh karena itu, pengembangan produk tersebut membutuhkan koordinasi antara industri asuransi, reasuransi, regulator, pengelola perdagangan karbon, serta lembaga verifikasi dan sertifikasi karbon," tuturnya.
Baca Juga: BRI Salurkan KPP Rp 12,61 Triliun per September 2026, Capai 90% Target
Bagi AAUI, Budi mengatakan hal terpenting pada tahap awal adalah membangun pemahaman dan kerangka pengelolaan risiko yang tepat. Dengan demikian, produk yang nantinya dikembangkan bisa benar-benar sesuai dengan kebutuhan pasar dan dapat dijalankan secara berkelanjutan.
Asal tahu saja, dalam roadmap juga disebutkan, guna memastikan efektivitas implementasinya, diperlukan koordinasi dan kolaborasi yang erat antarkementerian dan lembaga terkait dalam berbagai aspek kebijakan, teknis, hingga kelembagaan.
Dalam rangka mendukung perdagangan karbon dan pemenuhan SNDC, diperlukan pengembangan produk asuransi karbon. OJK menerangkan asuransi karbon dapat mengurangi ketidakpastian yang dihadapi oleh pengembang proyek, investor, pembeli kredit karbon, dan lembaga keuangan dengan memberikan pembayaran ganti rugi apabila terjadi risiko yang dijamin yang berdampak pada penerbitan, validitas, atau nilai kredit karbon.
Terkait kinerja industri asuransi umum dan reasuransi, Otoritas Jasa Keuangan (OJK) mencatat, premi asuransi umum dan reasuransi terkontraksi sebesar 2,04% Year on Year (YoY) dengan nilai sebesar Rp 111,18 triliun per September 2026.
Cek Berita dan Artikel yang lain di Google News