Reporter: Ade Priyatin | Editor: Herlina Kartika Dewi
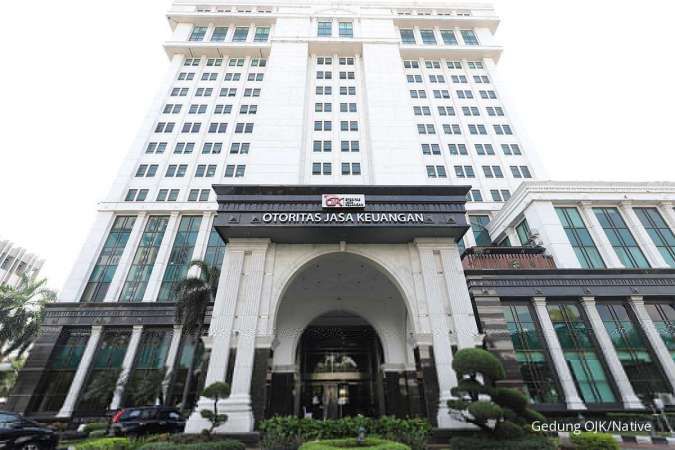
KONTAN.CO.ID - JAKARTA. Industri penjaminan kredit menilai target Otoritas Jasa Keuangan (OJK) agar kontribusi penjaminan kredit usaha mikro, kecil, dan menengah (UMKM) mencapai 90% dari total portofolio pada 2028 masih realistis.
Namun, pencapaian target tersebut tidak bisa dilakukan secara agresif mengingat tingginya risiko kredit di segmen UMKM.
Sekretaris Jenderal Asosiasi Perusahaan Penjaminan Indonesia (Asippindo), Agus Supriadi menilai, saat ini kontribusi penjaminan kredit UMKM yang berada di kisaran 70% menunjukkan bahwa UMKM memang telah menjadi bisnis utama industri penjaminan.
Baca Juga: OJK Optimistis Industri Penjaminan Capai 90% Portofolio UMKM pada 2028
“Dari sudut pandang industri penjaminan, target kontribusi penjaminan kredit UMKM sebesar 90% pada 2028 masih dapat dikatakan realistis, dengan sejumlah catatan penting,” ujar Agus kepada Kontan, Senin (29/12/25).
Agus menilai, peningkatan porsi penjaminan UMKM ke depan sangat bergantung pada keberlanjutan program pembiayaan UMKM, dukungan kebijakan pemerintah dan OJK, serta penguatan manajemen risiko di perusahaan penjaminan.
Meksi begitu, Agus mengingatkan bahwa ekspansi penjaminan UMKM tidak dapat semata-mata mengejar volume. Pasalnya, segmen UMKM masih memiliki karakteristik risiko kredit yang relatif tinggi dibandingkan segmen non-UMKM.
"Klaim UMKM relatif lebih tinggi dibanding segmen non-UMKM, sejalan dengan karakteristik risiko usaha mikro dan kecil namun masih dalam batas dapat dikelola industri," ujarnya.
Agus menambahkan, industri penjaminan saat ini terus memperkuat pengelolaan risiko, antara lain melalui pengaturan limit portofolio, skema risk sharing dengan lembaga pembiayaan, penguatan cadangan teknis dan permodalan, serta pengawasan dan pendampingan UMKM.
Baca Juga: Program Penjaminan Polis Berpotensi Maju ke 2027, OJK Klaim Industri Siap
Ke depan, Agus menilai fokus industri peminjaman bukan hanya meningkatkan porsi penjaminan UMKM, tetapi juga memastikan pertumbuhan tersebut berjalan berkelanjutan dan sejalan dengan prinsip kehati-hatian.
“Fokus industri tidak hanya mengejar peningkatan porsi UMKM, tetapi juga memastikan bahwa pertumbuhan tersebut tidak mengorbankan kesehatan keuangan perusahaan penjaminan,” pungkasnya.
Cek Berita dan Artikel yang lain di Google News