Reporter: Selvi Mayasari | Editor: Noverius Laoli
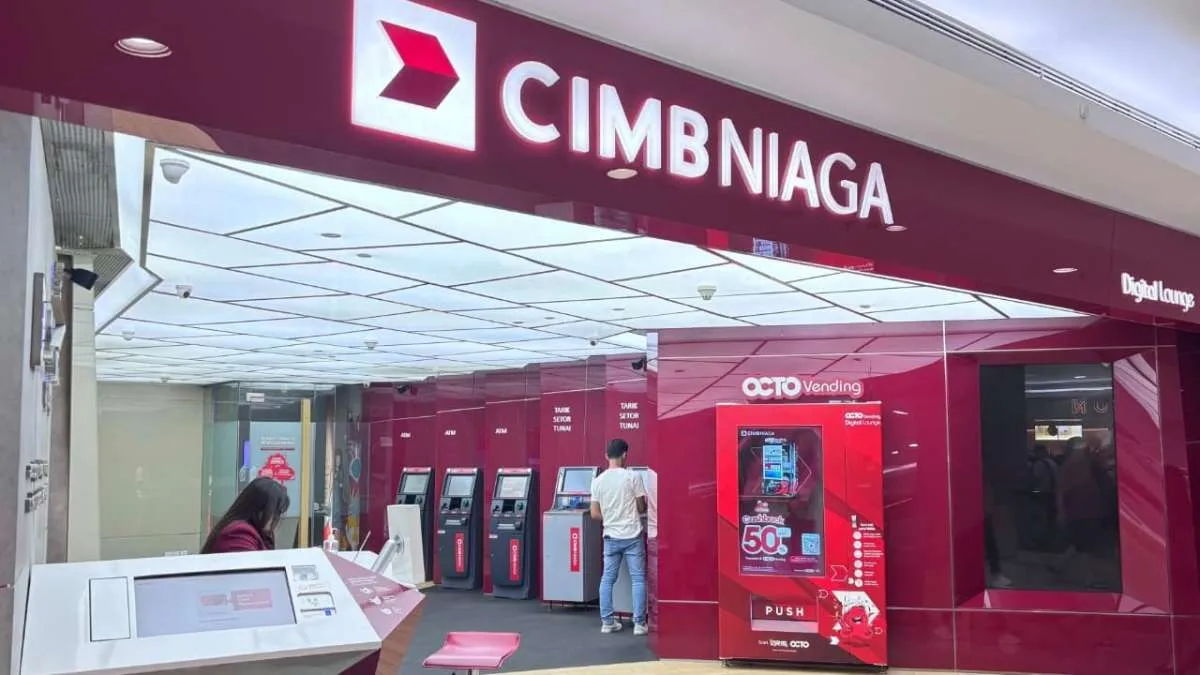
KONTAN.CO.ID - JAKARTA. PT Bank CIMB Niaga Tbk (BNGA) masih mengkaji sejumlah opsi strategis untuk memenuhi ketentuan minimum free float saham sebesar 15% di Bursa Efek Indonesia (BEI), termasuk kemungkinan privatisasi dan delisting.
Presiden Direktur CIMB Niaga Lani Darmawan mengatakan, perseroan masih melakukan penilaian terhadap beberapa opsi yang tersedia sembari memastikan kepatuhan terhadap ketentuan regulator.
“Kami saat ini masih melakukan assessment terhadap beberapa opsi, dan komitmen kami untuk comply dengan peraturan. CIMB Niaga juga selalu berkonsultasi dengan regulator,” ujar Lani kepada Kontan.co.id, Rbu (21/10/2026).
Sebelumnya, CIMB Group Holdings Bhd dikabarkan meningkatkan penjajakan terhadap kemungkinan delisting CIMB Niaga.
Baca Juga: CIMB Group Dikabarkan Jajaki Delisting CIMB Niaga (BNGA)
Mengutip laporan media Malaysia, The Star, Rabu (21/10/2026), grup perbankan asal Malaysia tersebut mempertimbangkan sejumlah skenario, mulai dari penambahan modal melalui investor strategis, penawaran umum perdana saham kembali (re-IPO), hingga privatisasi atau go private.
Opsi privatisasi mengemuka di tengah tantangan pemenuhan ketentuan minimum free float.
CIMB Group menilai kondisi pasar saat ini berpotensi membuat skema penambahan saham publik menjadi kurang optimal. Meski demikian, rencana delisting masih dalam tahap penjajakan dan belum menjadi keputusan final.
Berdasarkan laporan MBSB Investment Bank Bhd, CIMB Group memiliki sekitar 92,5% saham CIMB Niaga.
Dengan asumsi harga saham BNGA sebesar Rp 1.550 per saham, kebutuhan dana untuk mengambil alih saham pemegang saham minoritas diperkirakan mencapai Rp 2,95 triliun.
Nilai tersebut berpotensi meningkat menjadi Rp 3,84 triliun apabila CIMB Group menawarkan premi sebesar 30% kepada pemegang saham publik.
Baca Juga: Perkuat CASA, CIMB Niaga Genjot Bisnis Cash Management
Senior Analis Mirae Asset Sekuritas Nafan Aji Gusta menilai, privatisasi dan delisting merupakan salah satu opsi strategis yang dapat dipertimbangkan CIMB Group apabila menghadapi kendala dalam memenuhi ketentuan minimum free float BEI.
Namun, menurut dia, keputusan tersebut tidak hanya bergantung pada kepatuhan terhadap regulasi, tetapi juga mempertimbangkan efisiensi biaya, fleksibilitas pendanaan, valuasi perusahaan, serta strategi bisnis jangka panjang CIMB Group di Indonesia.
“Privatisasi melalui tender offer dan delisting dapat menjadi pilihan apabila CIMB Group menilai manfaat penguasaan penuh atas BNGA lebih besar dibandingkan biaya untuk membeli saham publik,” ujar Nafan.
Di sisi lain, CIMB Group dapat memilih alternatif berupa private placement atau melepas sebagian saham kepada investor strategis.
Langkah tersebut berpotensi meningkatkan porsi saham yang beredar di publik tanpa harus mengeluarkan dana besar untuk mengambil alih seluruh saham minoritas.
Adapun opsi re-IPO dapat dipertimbangkan apabila perseroan ingin kembali mencatatkan sahamnya setelah melakukan restrukturisasi kepemilikan dan memenuhi persyaratan bursa.
Nafan menambahkan, apabila CIMB Group memilih melepas sebagian kepemilikannya untuk memenuhi ketentuan free float, dampaknya terhadap harga saham BNGA akan bergantung pada mekanisme transaksi, besarnya saham yang dilepas, harga penawaran, serta respons investor.
Penambahan saham yang beredar di publik berpotensi meningkatkan likuiditas perdagangan dan memperluas basis investor, termasuk investor institusi.
Namun, apabila saham dilepas dalam jumlah besar dengan harga diskon, aksi tersebut berisiko menekan harga saham dalam jangka pendek akibat bertambahnya pasokan saham.
Baca Juga: CIMB Niaga Sebut Permintaan Kredit dari Sektor Swasta Masih Bertumbuh
Dalam jangka menengah hingga panjang, valuasi BNGA tetap akan ditentukan oleh sejumlah faktor fundamental, seperti pertumbuhan kredit, kualitas aset, margin bunga bersih, profitabilitas, kebijakan dividen, serta persepsi investor terhadap prospek industri perbankan.
Jika privatisasi benar-benar dilakukan, investor publik berpotensi memperoleh keuntungan apabila harga penawaran pembelian saham berada di atas harga pasar sebelum pengumuman aksi korporasi.
Meski demikian, investor juga perlu mempertimbangkan risiko bahwa harga penawaran belum tentu mencerminkan seluruh potensi nilai intrinsik BNGA dalam jangka panjang.
Menurut Nafan, kewajaran harga pembelian perlu dinilai berdasarkan harga pasar sebelum munculnya rumor atau pengumuman resmi, nilai buku per saham, rasio price to book value (PBV), profitabilitas, prospek pertumbuhan, serta perbandingan dengan valuasi bank sejenis.
Proses tender offer juga harus memperhatikan ketentuan Otoritas Jasa Keuangan (OJK) dan peraturan pasar modal yang berlaku.
Dia menilai, perkembangan kasus BNGA berpotensi menjadi referensi bagi emiten lain yang memiliki pemegang saham pengendali dengan porsi kepemilikan besar dan menghadapi tantangan pemenuhan free float.
Namun, tidak semua emiten akan memilih privatisasi dan delisting karena masing-masing memiliki struktur kepemilikan, kebutuhan pendanaan, valuasi, dan strategi bisnis yang berbeda.
Bank yang masih membutuhkan akses pendanaan dari pasar modal kemungkinan lebih memilih meningkatkan free float melalui divestasi sebagian saham pengendali, private placement, atau mekanisme lain yang sesuai dengan regulasi.
Di tengah isu tersebut, saham BNGA justru menguat 11,29% ke level Rp 1.725 per saham pada penutupan perdagangan Rabu (21/10/2026).
Dalam sepekan terakhir, saham BNGA tercatat naik 2,68%. Namun, secara year to date (YtD), saham bank ini masih terkoreksi 3,63%.
Cek Berita dan Artikel yang lain di Google News