Reporter: Ade Priyatin | Editor: Ignatia Maria Sri Sayekti
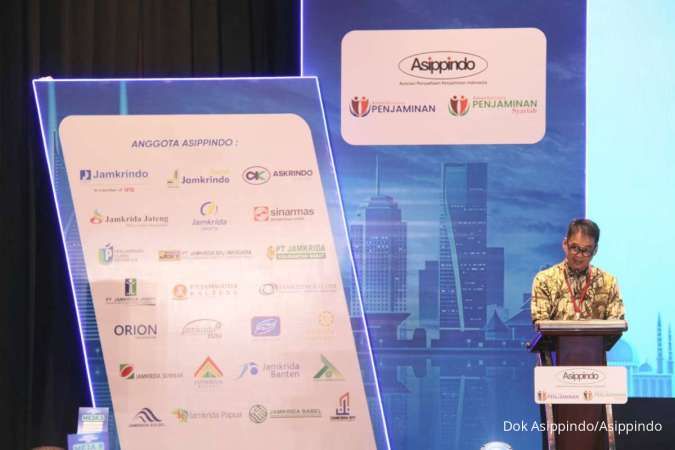
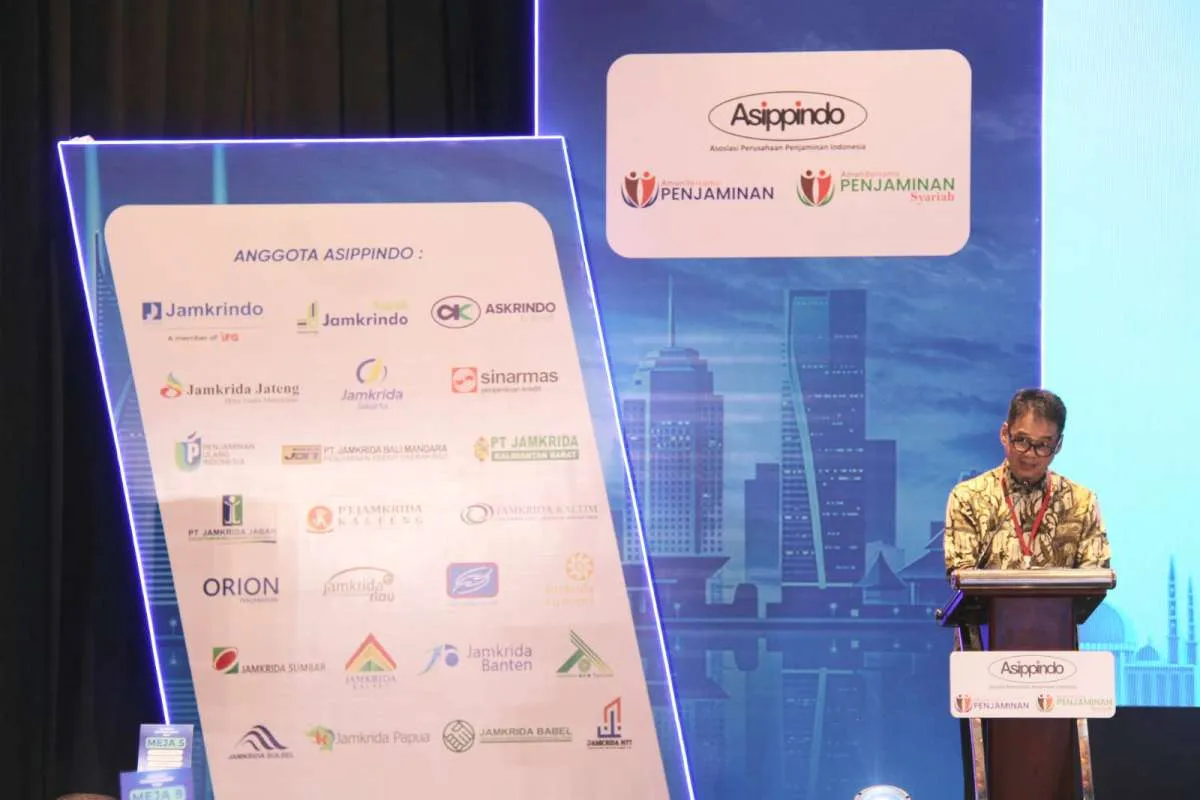
KONTAN.CO.ID - JAKARTA. Asosiasi Perusahaan Penjaminan Indonesia (Asippindo) menyiapkan sejumlah strategi untuk mendorong kinerja industri penjaminan di tengah perlambatan penyaluran pembiayaan sejumlah Bank Pembangunan Daerah (BPD).
Sebagai gambaran, sejumlah BPD yang mencatatkan koreksi penyaluran pembiayaan di antaranya adalah PT Bank Pembangunan Daerah Sumatera Barat (Bank Nagari) mencatat penurunan pembiayaan sebesar 0,22% year on year (YoY) menjadi Rp 25,34 triliun per Agustus 2026.
Selain itu, ada Bank BPD DIY yang mencatat penurunan sebesar 5,53% YoY dari posisi Agustus 2025 yang sebesar Rp 11,59 triliun menjadi Rp 10,97 triliun.
Menurut Sekretaris Jenderal Asippindo Agus Supriadi mengatakan kontraksi pada sejumlah BPD itu berpotensi mempengaruhi kinerja industri penjaminan, terutama pada pertumbuhan volume penjaminan dan perolehan Imbal Jasa Penjaminan (IJP).
"Hal ini mengingat BPD merupakan mitra strategis perusahaan penjaminan dalam mendukung pembiayaan UMKM dan sektor produktif di daerah," ujarnya kepada Kontan, Selasa (20/10/2026).
Baca Juga: OJK: 19 dari 24 Perusahaan Penjaminan Sudah Penuhi Modal Minimum
Namun, ia menegaskan dampaknya terhadap industri penjaminan tidak akan merata di setiap perusahaan. Ini tergantung pada kondisi ekonomi masing-masing daerah, komposisi portofolio kredit, dan strategi penyaluran pembiayaan setiap BPD yang berpengaruh terhadap bisnis penjaminan.
Di tengah kondisi tersebut, Asippindo menilai industri perlu memperluas kerja sama dengan lembaga keuangan, baik bank maupun nonbank. Selain itu, penetrasi penjaminan pada sektor produktif dan UMKM perlu ditingkatkan, disertai pengembangan produk yang sesuai dengan kebutuhan pasar.
Selain itu, kerja sama penjaminan kredit melalui BPD masih memiliki peran penting dalam memperluas akses pembiayaan masyarakat. Meskipun pertumbuhan kredit pada sebagian BPD melambat, kebutuhan fasilitas penjaminan masih terbuka, terutama untuk kredit produktif, pembiayaan UMKM, dan program pengembangan ekonomi daerah.
Sementara itu, untuk memperluas jangkauan bisnis, transformasi digital dan integrasi sistem dengan mitra juga menjadi prioritas industri. Upaya ini diharapkan dapat meningkatkan efisiensi, mempercepat proses layanan, serta memperluas akses terhadap fasilitas penjaminan.
Dari sisi pengelolaan risiko, Asippindo menekankan pentingnya penerapan prinsip kehati-hatian, pengendalian klaim, serta optimalisasi pemulihan melalui subrogasi. Melalui upaya ini, pertumbuhan bisnis dapat tetap diimbangi oleh kualitas portofolio yang sehat dan berkelanjutan.
Baca Juga: Kredit Konsumsi Tumbuh 5,07% Per Agustus 2026, Penjaminan Masih Hadapi Tantangan
Terkait proyeksi, Agus menilai prospek industri penjaminan hingga akhir 2026 dinilai masih cukup positif, meskipun pertumbuhan kredit belum merata dan risiko pembiayaan pada sejumlah sektor meningkat.
"Kami memandang prospek industri penjaminan hingga akhir 2026 masih cukup positif," ujarnya.
Optimisme tersebut ditopang oleh kebutuhan pembiayaan UMKM, program penguatan ekonomi daerah, serta peluang perluasan kerja sama penjaminan dengan lembaga keuangan bank maupun nonbank.
Ke depannya, Asippindo menilai fokus industri tidak cukup hanya pada peningkatan volume penjaminan saja. Melainkan, menguatkan permodalan, mengendalikan risiko klaim, meningkatkan efektivitas subrogasi, serta diversifikasi bisnis dan tata kelola untuk menjaga kesehatan industri sekaligus memperkuat kontribusinya terhadap pembiayaan dan perekonomian nasional.
Sebagai informasi, nilai Imbal Jasa Penjaminan industri tumbuh sebesar 9,44% YoY dari posisi per Agustus 2026 yang sebesar Rp 5,12 triliun menjadi Rp 5,61 triliun.
Kemudian nilai Klaim Penjaminan juga tumbuh 8% YoY menjadi Rp 5,05 triliun pada Agustus 2026 dibandingkan periode yang sama di tahun sebelumnya yang sebesar Rp 4,68 triliun.
Baca Juga: LPS Targetkan Penjaminan Polis Asuransi Berlaku Juli 2027
Cek Berita dan Artikel yang lain di Google News