Reporter: Ferry Saputra | Editor: Herlina Kartika Dewi
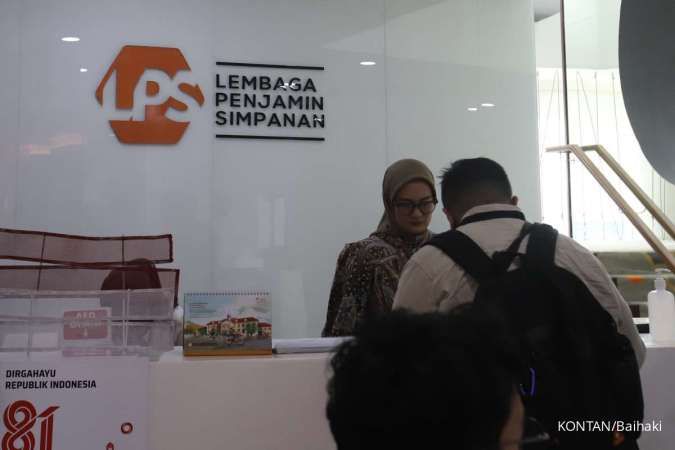
KONTAN.CO.ID - JAKARTA. Pemerintah telah menerbitkan Undang-Undang Nomor 4 Tahun 2026 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) yang merupakan perubahan dari UU Nomor 4 Tahun 2023 tentang P2SK. Dalam UU P2SK Nomor 4 Tahun 2026, tertuang mandat berupa fungsi tambahan Lembaga Penjamin Simpanan (LPS), yakni menjamin polis asuransi lewat Program Penjaminan Polis (PPP).
LPS mengusulkan desain Program Penjaminan Polis mencakup empat aspek utama yang saling berkaitan, meliputi kepesertaan, cakupan, limit atau batasan, hingga nilai iuran. Terkait aspek limit, LPS mengusulkan limit atau batas maksimum penjaminan secara kumulatif dipertimbangkan Rp 500 juta per pemegang polis, tertanggung, atau peserta.
Asosiasi Asuransi Umum Indonesia (AAUI) menilai pada prinsipnya AAUI mendukung Program Penjaminan Polis, karena akan memperkuat perlindungan pemegang polis dan meningkatkan kepercayaan masyarakat terhadap industri asuransi.
Baca Juga: BTN Bakal Rilis Tabungan Emas di Bale
Mengenai limit Rp 500 juta, Ketua Umum AAUI Budi Herawan mengatakan angka tersebut dapat menjadi baseline atau titik awal.
"Namun, perlu dipastikan kembali kecukupannya berdasarkan data yang lebih granular, khususnya dengan membedakan karakteristik asuransi jiwa dan asuransi umum serta segmen retail, korporasi, Usaha Mikro, Kecil, dan Menengah (UMKM)," ujarnya kepada Kontan, Selasa (15/9/2026).
Untuk asuransi umum, Budi menerangkan profil risiko dan besarnya klaim antar lini usaha sangat beragam. Oleh karena itu, selain melihat berapa persen jumlah polis atau tertanggung yang tercakup, dia mengatakan perlu juga dilakukan simulasi terhadap nilai klaim dan cadangan teknis pada masing-masing lini usaha.
AAUI berpandangan limit tidak harus selalu menggunakan pendekatan one size fits all. Budi menyebut apabila berdasarkan hasil kajian diperlukan, dapat dipertimbangkan skema bertingkat atau diferensiasi tertentu.
"Paling terpenting adalah limit tersebut cukup memberikan perlindungan yang bermakna, tetapi tetap menjaga keberlanjutan dana PPP. Besarannya juga sebaiknya dievaluasi secara berkala mengikuti perkembangan industri dan kondisi ekonomi," tuturnya.
Baca Juga: Pengguna Paylater BCA Tumbuh 8% per Juni 2026, Outstanding Capai Rp 334 Miliar
Mengenai polis korporasi yang nilai pertanggungannya jauh di atas Rp 500 juta, Budi mengatakan hal itu memang menjadi salah satu perhatian pada asuransi umum. Namun, dia menyampaikan bahwa nilai pertanggungan atau sum insured tidak sama dengan nilai yang dijamin oleh PPP.
Budi mencontohkan, jika suatu aset korporasi dapat memiliki nilai pertanggungan Rp 100 miliar atau Rp 1 triliun, tentu tidak otomatis kewajiban PPP sebesar nilai pertanggungan tersebut.
Dia bilang PPP pada dasarnya terkait dengan kewajiban perusahaan asuransi kepada pemegang polis atau tertanggung ketika perusahaan mengalami permasalahan. Misalnya saja, klaim yang telah jatuh tempo, nilai polis yang tidak dapat dilanjutkan, atau mekanisme pengalihan polis.
Meski demikian, Budi menyampaikan untuk segmen korporasi, klaim yang menjadi kewajiban perusahaan asuransi memang dapat jauh melebihi Rp 500 juta. Oleh karena itu, AAUI melihat pentingnya dilakukan stress test khusus terhadap portofolio asuransi umum komersial dan korporasi sebelum limit tersebut ditetapkan secara final.
Budi mengatakan PPP harus diposisikan sebagai safety net, bukan sebagai pengganti seluruh mekanisme pengelolaan risiko perusahaan asuransi, reasuransi, dan manajemen risiko tertanggung korporasi.
Budi juga menyampaikan desain PPP sebaiknya dibuat secara hati-hati. Oleh karena itu, dia bilang implementasi PPP membutuhkan masa transisi yang memadai, koordinasi erat antara LPS, Otoritas Jasa Keuangan (OJK), pemerintah dan industri, serta komunikasi publik yang jelas.
Baca Juga: BOPO Industri Modal Ventura Membaik Jadi 93,78% per Juli 2026
Sebelumnya, Anggota Dewan Komisioner Bidang Program Penjaminan Polis LPS Ferdinan Purba menyebut pihaknya mengusulkan limit Rp 500 juta, karena sudah mencakup 97%-99% dari jumlah tertanggung atau polis. Dia bilang batas maksimal penjaminan Rp 500 juta sifatnya kumulatif.
"Kami mengusulkan Rp 500 juta karena sudah mencakup 97%-99% dari jumlah tertanggung atau polis," ucapnya dalam rapat bersama Komisi XI DPR RI, Jumat (11/9/2026).
Dengan demikian, ada tiga tanggung jawab pembayaran yang dilakukan LPS dalam PPP, yakni membayar klaim yang sudah jatuh tempo, membayar nilai polis ketika polis tak dapat dilanjutkan, serta memindahkan polis ke perusahaan asuransi lain.
Purba menjelaskan usulan Rp 500 juta itu dari sisi coverage itu sudah sesuai dengan benchmark yang minimal 90%, bahkan sudah mencapai di atas 95%. Kalau dilihat best practices-nya, nilai itu juga sudah ada di dalam kisaran yang wajar, enam kali dari Produk Domestik Bruto (PDB).
Sebagai informasi, LPS menetapkan skenario optimistis untuk aktivasi atau implementasi Program Penjaminan Polis yang dapat dimulai pada awal kuartal II-2027 atau April 2027. Skenario moderat, yaitu aktivasi pada Juli 2027.
Kedua skenario itu dibangun dengan asumsi Peraturan Pemerintah tentang program penjaminan polis ditetapkan selambatnya pada September 2026. Ketiga, skenario as planned, yakni paling lambat Januari 2028 sesuai amanat UU P2SK.
Cek Berita dan Artikel yang lain di Google News