Reporter: Selvi Mayasari | Editor: Noverius Laoli
KONTAN.CO.ID-JAKARTA. Penyaluran kredit sejumlah bank besar masih mencatatkan pertumbuhan positif hingga September 2026.
Segmen korporasi menjadi salah satu motor utama ekspansi kredit, seiring meningkatnya kebutuhan pembiayaan dunia usaha untuk mendukung aktivitas bisnis dan investasi.
Adapun berdasarkan data Otoritas Jasa Keuangan (OJK), pertumbuhan kredit pada Agustus 2026 naik ke level 13,65% yoy menjadi sebesar Rp 9.178 triliun.
Pertumbuhan ini lebih tinggi dari bulan sebelumnya atau Juli 2026 sebesar 13,58% yoy.
Berdasarkan jenis penggunaan, kredit investasi tumbuh tertinggi yaitu sebesar 25,11% yoy, diikuti oleh kredit modal kerja sebesar 11,45% yoy, sedangkan kredit konsumsi sebesar 5,07% yoy.
Baca Juga: Bank Mandiri Akan Melepas 20% Saham Inhealth ke IFG Life, Nilainya Rp 570 Miliar
Berdasarkan kategori debitur, kredit dengan pertumbuhan tertinggi adalah kredit korporasi yang tumbuh sebesar 22,18% yoy.
Sementara itu, kredit UMKM melanjutkan tren peningkatan dengan tumbuh positif sebesar 2,32 yoy. Ditinjau dari kepemilikan, kredit bank BUMN tumbuh tertinggi yaitu sebesar 16,41% yoy.
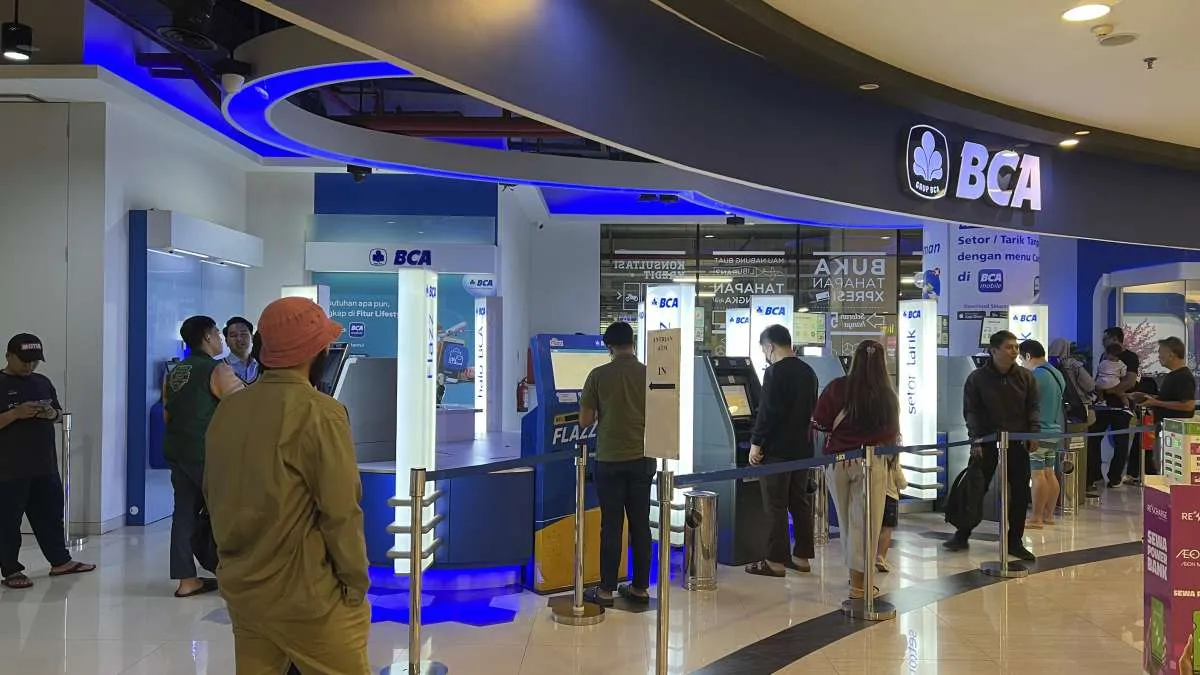
Dari sisi perbankan, PT Bank Central Asia Tbk (BBCA), misalnya, membukukan kredit sebesar Rp 1.063,1 triliun hingga September 2026, tumbuh 12,6% secara tahunan (YoY).
Wakil Presiden Direktur BCA John Kosasih mengatakan, peningkatan permintaan kredit antara lain didorong persiapan pelaku usaha menghadapi periode dengan aktivitas bisnis yang lebih tinggi.
Menurut John, perusahaan umumnya mulai melakukan pengadaan bahan baku dan mempersiapkan produksi empat hingga lima bulan sebelum periode permintaan meningkat, seperti Natal dan Tahun Baru, Tahun Baru Imlek, serta Lebaran.
“Business season ini menjelang Natal, Tahun Baru, Chinese New Year dan juga Lebaran. Biasanya empat sampai lima bulan sebelumnya, ini tentu saja membutuhkan procurement dan production early untuk mengantisipasi,” ujar John dalam pemaparan kinerja BCA, Selasa (27/10/2026).
Baca Juga: Bank Ganesha Resmi Tunjuk Setiawan Kumala sebagai Presiden Direktur
Selain faktor musiman, BCA mencatat tingkat penggunaan fasilitas kredit nasabah berada di kisaran 65%–66%. Kebutuhan modal kerja untuk mengantisipasi peningkatan aktivitas usaha turut mendorong penggunaan fasilitas tersebut.
Dari sisi segmen, kredit korporasi BCA mencapai Rp 528,1 triliun, tumbuh 20,9% YoY. Sejumlah sektor yang mencatatkan pertumbuhan antara lain perkebunan, pertanian, infrastruktur, transportasi, energi, pembangkit listrik, serta teknologi dan infrastruktur digital.
Kredit segmen usaha kecil dan menengah (UKM) juga tumbuh 15,4% YoY menjadi Rp 149,2 triliun. Pertumbuhan ini ditopang antara lain oleh sektor perdagangan grosir, ritel dan distribusi, jasa bisnis, transportasi dan logistik, serta industri makanan dan minuman.
Adapun kredit komersial meningkat 7,8% YoY menjadi Rp 154,1 triliun.
Sementara itu, pembiayaan syariah BCA tumbuh 14,3% YoY menjadi Rp 14 triliun. Sebaliknya, kredit konsumer mengalami kontraksi 2,2% YoY menjadi Rp 218,7 triliun, terutama akibat penurunan kredit kendaraan bermotor sebesar 20,6% YoY menjadi Rp 48,7 triliun.
Meski demikian, kredit pemilikan rumah (KPR) masih tumbuh 3,6% YoY menjadi Rp 143,7 triliun, sedangkan personal loan naik 11,5% menjadi Rp 26,3 triliun.
Baca Juga: Pertumbuhan Kredit UMKM Masih Terbatas, Bank Pacu Pembiayaan
Sejalan dengan peningkatan permintaan kredit, BCA memperkirakan pertumbuhan kredit sepanjang 2026 dapat mencapai 10%–12%, lebih tinggi dari target dalam Rencana Bisnis Bank (RBB) sebelumnya sebesar 8%–10%.
Pertumbuhan kredit yang ditopang segmen korporasi juga terlihat pada PT Bank Mandiri (Persero) Tbk (BMRI). Secara bank only, kredit Bank Mandiri mencapai Rp 1.605,8 triliun per September 2026, tumbuh 16% YoY.
Kredit korporasi menjadi salah satu penopang utama dengan penyaluran mencapai Rp 700 triliun, meningkat 22% YoY. Bank Mandiri juga mengembangkan pendekatan ekosistem dengan menghubungkan kebutuhan pembiayaan perusahaan dengan pelaku usaha dan individu yang berada dalam rantai bisnisnya.
Direktur Operations Bank Mandiri Timothy Utama menjelaskan, keterhubungan layanan transaksi dan pembiayaan mendukung kebutuhan nasabah di dalam ekosistem tersebut. Kredit ekosistem turunan yang mencakup segmen UKM, mikro, dan konsumer mencapai Rp 174 triliun per September 2026, tumbuh 9% YoY.
Pada segmen mikro, kredit non-subsidi Bank Mandiri tercatat Rp 31,2 triliun, meningkat 12,9% YoY. Pembiayaan ini telah menjangkau 37 provinsi.
Dukungan kredit juga tercermin di sejumlah wilayah. Secara bank only, kredit Bank Mandiri di Bali dan Nusa Tenggara tumbuh 10,3% YoY, Jawa dan Daerah Istimewa Yogyakarta meningkat 5,97%, sedangkan Sumatera tumbuh 5,09% per September 2026.
“Kami menghubungkan layanan bagi perusahaan, pelaku UMKM, dan nasabah individu agar kebutuhan transaksi serta pembiayaan mereka dapat terlayani dengan lebih baik,” ujar Timothy.
Baca Juga: Kredit Tumbuh Dua Digit, Bank Besar Tetap Jaga Kualitas Aset hingga Kuartal III
Sementara, PT Bank Negara Indonesia Tbk (BBNI) mencatatkan pertumbuhan kredit yang lebih tinggi dibandingkan sejumlah bank besar lainnya. Hingga September 2026, kredit konsolidasian BNI mencapai Rp 992,5 triliun, tumbuh 22,2% YoY.
Ekspansi tersebut terutama ditopang wholesale banking yang tumbuh 30,3% YoY menjadi Rp 673,8 triliun. Di dalamnya, kredit enterprise mencatat pertumbuhan tertinggi sebesar 105,6% YoY menjadi Rp 136,3 triliun. Sementara itu, kredit korporasi tumbuh 19,3% YoY menjadi Rp 537,5 triliun.
Dari segmen business banking, kredit komersial meningkat 8,3% YoY menjadi Rp 57,6 triliun, sedangkan kredit segmen small tumbuh 6,1% menjadi Rp 78,9 triliun. Kredit konsumer juga tumbuh 9% YoY menjadi Rp 163,8 triliun, ditopang KPR yang meningkat 9,9% menjadi Rp 76,7 triliun dan personal loan yang naik 8,8% menjadi Rp 66,8 triliun.
Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena mengatakan, perseroan melakukan ekspansi secara selektif pada seluruh segmen dengan menerapkan standar analisis kelayakan kredit yang disiplin. Strategi tersebut mendorong pangsa pasar kredit BNI meningkat 113 basis poin secara tahunan menjadi 10,6%.
Memasuki kuartal IV-2026, BNI akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit selektif, pengelolaan risiko, serta transformasi digital dan jaringan. Perseroan menargetkan pertumbuhan kredit sepanjang 2026 berada di kisaran 10%–13% YoY.
Di sisi lain, PT Bank CIMB Niaga Tbk (BNGA) membukukan kredit Rp 242,58 triliun per September 2026, tumbuh 6,7% YoY. Kredit korporasi menjadi penopang utama dengan pertumbuhan 15,1% YoY menjadi Rp 102,79 triliun.
Baca Juga: Kredit CIMB Niaga Tumbuh 6,7% yoy Menjadi Rp 242,6 Triliun, Ini Pendorongnya
Kredit komersial CIMB Niaga meningkat 6,4% YoY menjadi Rp 36,63 triliun, sementara kredit segmen usaha menengah dan kecil (SME) tumbuh 1,9% menjadi Rp 27,01 triliun. Namun, kredit konsumer turun 1,3% YoY menjadi Rp 76,15 triliun. Pembiayaan Unit Usaha Syariah juga mengalami kontraksi 13,2% YoY menjadi Rp 49,44 triliun.
Presiden Direktur CIMB Niaga Lani Darmawan mengatakan, target pertumbuhan kredit perseroan pada 2026 dalam RBB masih berada di kisaran satu digit. Menurut dia, pertumbuhan kredit konsumer ritel yang belum kuat turut memengaruhi kinerja penyaluran kredit, mengingat segmen tersebut memiliki porsi besar dalam portofolio CIMB Niaga.
Untuk tahun ini, CIMB Niaga memperkirakan kredit nonritel, terutama korporasi, akan mencatatkan pertumbuhan paling tinggi. Perseroan juga berfokus pada penguatan kualitas aset, pertumbuhan kredit secara selektif, optimalisasi komposisi pendanaan, peningkatan pendapatan berbasis komisi, serta efisiensi biaya.
Cek Berita dan Artikel yang lain di Google News