Reporter: Ade Priyatin | Editor: Herlina Kartika Dewi
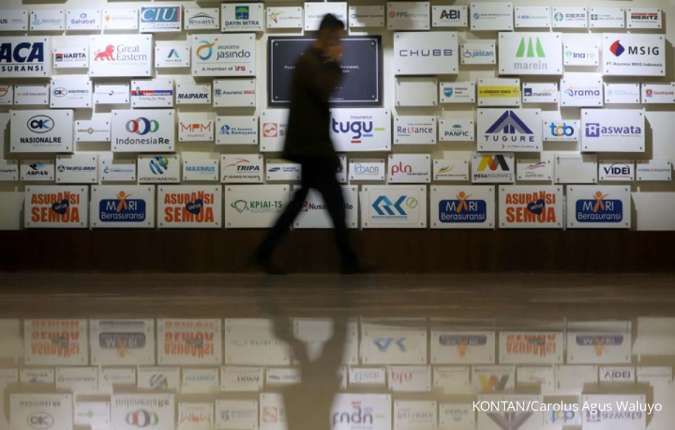
KONTAN.CO.ID - JAKARTA. Industri asuransi kesehatan masih dihadapkan pada berbagai tantangan, di antaranya adalah inflasi medis dan rasio klaim yang terbilang masih tinggi.
Otoritas Jasa Keuangan (OJK), mencatat pendapatan premi asuransi kesehatan di industri asuransi jiwa mencapai Rp 27,16 triliun, sedangkan klaim asuransi kesehatan di industri asuransi jiwa tercatat sebesar Rp 16,87 triliun per Agustus 2026. Meski pertumbuhan preminya masih lebih tinggi dibandingkan nilai klaimnya, lini kesehatan pada asuransi jiwa masih mencatatkan rasio klaim yang cukup tinggi yaitu 62,11%.
Komite IKNB Ikatan Ahli Ekonomi Islam (IAEI) Wahyudin Rahman mengatakan rasio klaim yang tinggi disebabkan beberapa faktor, terutama kenaikan biaya medis, tarif rumah sakit dan obat-obatan, frekuensi pemanfaatan layanan kesehatan, dan inflasi medis yang tinggi.
Baca Juga: Menko Airlangga: Serapan Kredit UMKM Capai Rp 1.539,2 Triliun Hingga September 2026
Di sisi lain, pola penggunaan layanan kesehatan dan biaya tindakan medis yang makin kompleks juga turut menekan hasil underwriting.
Apalagi, nilai tukar rupiah yang cenderung masih menunjukkan tren pelemahan dinilai akan menambah tekanan terhadap biaya klaim, terutama untuk obat-obatan, alat kesehatan, dan teknologi medis yang masih bergantung pada impor.
“Jika kenaikan biaya tersebut diteruskan ke tarif layanan, sementara premi tidak disesuaikan secara memadai, rasio klaim berisiko meningkat lebih lanjut,” ujarnya kepada Kontan, Kamis (29/10/2026).
Meski begitu, ia menilai dampaknya tidak akan selalu terjadi secara langsung karena dipengaruhi juga oleh kontrak pengadaan, persediaan, dan kebijakan tarif rumah sakit.
Direktur PT Asuransi Ciputra Indonesia (Ciputra Life) Listianawati Sugiyanto mengatakan, sejalan dengan risiko kenaikan inflasi medis dan rasio klaim yang masih dibayangi pelemahan rupiah, hal-hal tersebut akan terus dipantau oleh perusahaan.
Nantinya, evaluasi terhadap sejumlah faktor ini akan menjadi bagian dari penerapan prinsip kehati-hatian dan pendekatan berbasis aktuaria guna menjaga kualitas portofolio dan keberlanjutan manfaat bagj nasabah.
“Kami tidak hanya mencermati perkembangan nominal klaim, tetapi juga mengevaluasi pengalaman klaim dan profil risiko portofolio secara berkala,” ujarnya kepada Kontan. Selasa (27/10/2026).
Dari segi kinerja, Ciputra Life berhasil membukukan pendapatan premi asuransi kesehatan korporasi sebesar Rp 110 miliar per September 2026, atau meningkat dua kali lipat dibandingkan periode yang sama di tahun sebelumnya yang sebesar Rp 53 miliar.
Baca Juga: Sarana Menara (TOWR) Perpanjang Fasilitas Kredit Rp 2 Triliun dari CIMB Niaga
Kendati masih mencatat pertumbuhan positif, ia mengaku akan terus mencermati perkembangan klaim melalui evaluasi pengalaman klaim dan profil risiko portofolio.
Dengan begitu, pertumbuhan premi bisa berjalan beriringan dengan pengelolaan risiko yang prudent untuk menjaga kualitas portofolio dan keberlanjutan manfaat perlindungan bagi nasabah.
Cek Berita dan Artikel yang lain di Google News