Reporter: Ferry Saputra | Editor: Ignatia Maria Sri Sayekti
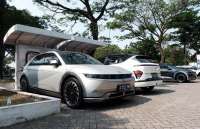
KONTAN.CO.ID - JAKARTA. Meningkatnya penjualan mobil listrik tak serta-merta membuat perusahaan asuransi gencar memberikan perlindungan untuk segmen tersebut. Adapun salah satu pertimbangannya karena risiko terkait mobil listrik dinilai masih tinggi.
Asal tahu saja, berdasarkan data Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo), penjualan wholesales mobil listrik mencapai 117.218 unit sepanjang Januari 2026 hingga September 2026. Jumlah tersebut meningkat 112,25%, dibandingkan periode yang sama tahun lalu sebanyak 55.225 unit.
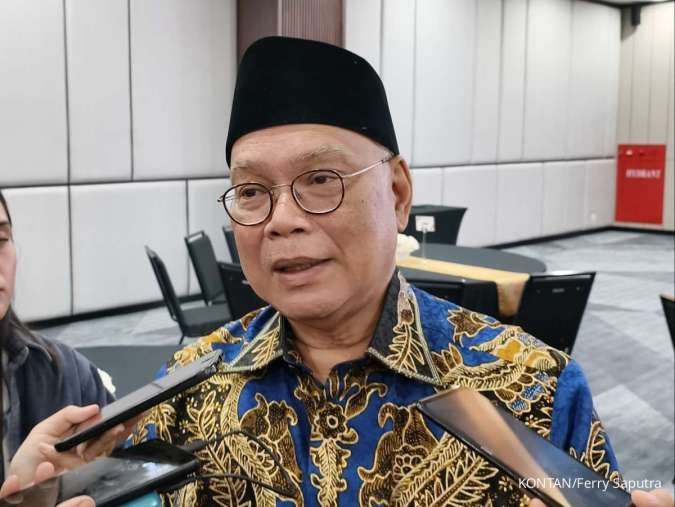
Pengamat Asuransi, Irvan Rahardjo mengatakan sebagian besar perusahaan asuransi umum di Indonesia masih menilai bahwa segmen mobil listrik memiliki tingkat risiko yang lebih tinggi dibandingkan mobil konvensional. Dia bilang ada sejumlah faktor yang mendasarinya, seperti biaya klaim dan perbaikan yang terbilang lebih tinggi.
Selain itu, Irvan menyebut komponen baterai terbilang menjadi komponen utama yang paling mahal pada mobil listrik. Dia menyampaikan komponen itu mampu mencakup porsi yang begitu besar dari nilai kendaraan.
Baca Juga: Minim Data Klaim, Asuransi Lebih Selektif Melindungi Mobil Listrik
"Komponen baterai juga memerlukan penanganan khusus saat terjadi kerusakan, penggantian, atau perbaikan," ujarnya kepada Kontan, Selasa (3/11/2026).
Irvan menerangkan beberapa perusahaan asuransi juga menilai bahwa loss ratio pada kendaraan listrik cenderung lebih tinggi, sehingga sebagian perusahaan asuransi masih bersikap hati-hati atau ragu-ragu untuk masuk ke segmen tersebut.
Tak cuma itu, Irvan mengatakan industri asuransi masih berada dalam tahap pembelajaran, karena populasi mobil listrik dan riwayat klaim di Indonesia masih tergolong baru dan jumlahnya terbatas.
Dari sisi perusahaan asuransi, PT Great Eastern General Insurance Indonesia (GEGI) menilai saat ini, mobil listrik belum dapat dikategorikan sebagai segmen berisiko tinggi secara umum, walaupun sering terjadi kecelakaan yang cukup fatal disebabkan kurang disiplin pengemudi. Selain itu, terdapat juga beberapa karakteristik risiko yang berbeda dibandingkan kendaraan berbahan bakar bensin.
Marketing Director Great Eastern General Insurance Indonesia, Linggawati Tok mengungkapkan salah satu risiko yang menjadi perhatian utama terkait mobil listrik adalah nilai komponen baterai yang relatif tinggi.
"Selain itu, kebutuhan perbaikan yang memerlukan teknisi khusus, serta ketersediaan suku cadang tertentu," ucapnya kepada Kontan.
Meski demikian, Linggawati menyebut kendaraan listrik juga dilengkapi berbagai teknologi keselamatan modern yang berpotensi mengurangi frekuensi kecelakaan. Oleh karena itu, dia bilang fokus perusahaan asuransi bukan semata-mata pada tingkat risiko yang lebih tinggi atau lebih rendah, melainkan pada pemahaman yang lebih baik terhadap profil risiko yang berbeda.
Seiring berkembangnya ekosistem kendaraan listrik di Indonesia, Linggawati mengatakan risiko-risiko tersebut diperkirakan akan makin terkendali.
Baca Juga: AAUI Imbau Asuransi Umum Lakukan Penilaian Risiko Mobil Listrik Lebih Mendalam
Sementara itu, Asosiasi Asuransi Umum Indonesia (AAUI) menilai kendaraan listrik tidak serta-merta dapat dikategorikan memiliki risiko lebih tinggi, dibandingkan kendaraan konvensional dalam semua aspek.
Ketua Umum AAUI, Budi Herawan menerangkan kendaraan listrik memang memiliki karakteristik risiko yang berbeda, terutama dari sisi besarnya potensi kerugian ketika terjadi klaim. Budi mencontohkan, kerusakan pada baterai atau komponen elektronik tertentu dapat membutuhkan biaya perbaikan atau penggantian yang cukup besar.
"Ditambah, ketersediaan suku cadang dan bengkel khusus yang masih terbatas juga berpotensi memperpanjang proses penyelesaian klaim," ungkapnya kepada Kontan.
Budi juga mengatakan faktor depresiasi nilai kendaraan listrik juga perlu diperhatikan. Menurutnya, perkembangan teknologi yang cepat, munculnya model baru dengan harga lebih kompetitif, serta perubahan harga kendaraan di pasar dapat memengaruhi nilai pertanggungan dan perhitungan kerugian, termasuk jika terjadi total loss.
"Oleh karena itu, industri perlu memperhatikan bukan hanya seberapa sering klaim terjadi, tetapi juga seberapa besar biaya yang harus ditanggung ketika klaim terjadi," tuturnya.
AAUI memandang bahwa tingkat risiko tersebut bisa berbeda antara satu merek atau model kendaraan listrik dengan lainnya, sehingga pendekatan underwriting perlu disesuaikan dengan karakteristik masing-masing kendaraan.
Baca Juga: Penjualan Mobil Listrik Melonjak, AAUI Optimistis Asuransi EV Kian Prospektif
Cek Berita dan Artikel yang lain di Google News