Reporter: Ade Priyatin | Editor: Noverius Laoli
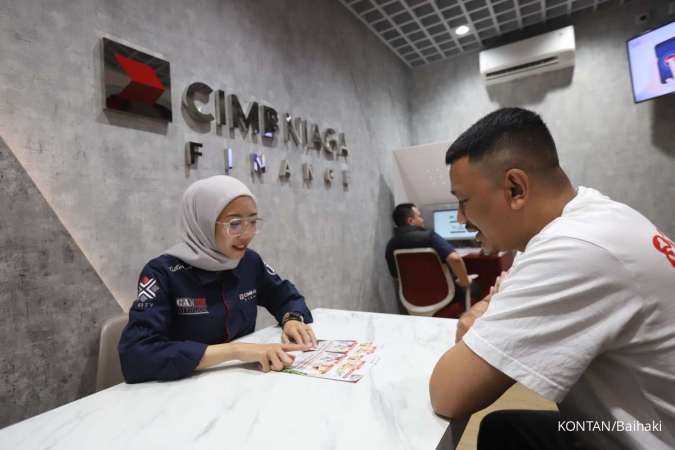
KONTAN.CO.ID - JAKARTA. PT CIMB Niaga Auto Finance atau CNAF mencatatkan kinerja positif pada pembiayaan segmen Usaha Mikro, Kecil, dan Menengah (UMKM) hingga Agustus 2026.
Perusahaan berhasil mencatat pertumbuhan pembiayaan baru (booking) untuk segmen UMKM sebesar 37% year on year (YoY) dari Rp 925 miliar pada Agustus 2025 menjadi Rp1,27 triliun pada Agustus 2026.
Meski begitu, segmen UMKM saat ini memiliki risiko kredit yang tinggi. Data perbankan menunjukkan non-performing loan (NPL) UMKM berada di level 4,54% pada Juni 2026.
Baca Juga: AAJI Catat Premi Asuransi Jiwa Segmen Kumpulan Tumbuh 11% pada Semester I-2026
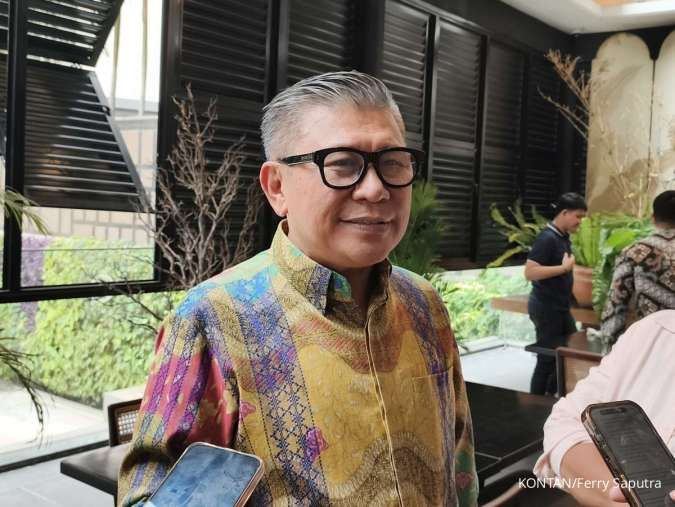
Menurut Presiden Direktur CNAF Ristiawan Suherman, kondisi ini membuat perusahaan menyusun strategi pembiayaan UMKM yang lebih terukur.
"Strategi penyaluran akan terus disesuaikan dengan dinamika dan kondisi ekonomi yang berkembang," ujarnya kepada Kontan, Senin (21/9/2026).
Penyaluran pembiayaan terhadap UMKM akan dilakukan secara hati-hati.
Selain itu, ada sejumlah hal yang dipertimbangkan CNAF dalam menyalurkan pembiayaan, seperti kondisi dan prospek usaha, kemampuan bayar, dan profil risiko masing-masing calon nasabah.
Di samping itu, perusahaan tidak hanya fokus pada pertumbuhan bisnis semata, tetapi fokus pada kualitas aset dan keberlanjutan bisnis sehingga penguatan proses seleksi, pemantauan portofolio, dan evaluasi sektor usaha menjadi hal penting dalam menyusun strategi bisnis.
Dari segi jenis usaha, CNAF menilai ada beberapa segmen UMKM yang potensial untuk terus dibiayai perusahaan. Mulai dari perusahaan di bidang jasa dan industri, seperti usaha transportasi, perdagangan, dan sektor lainnya.
Baca Juga: CNAF Catat Penyaluran Pembiayaan Baru Rp 1,24 Triliun per Februari 2026
Namun, ia tetap melihat adanya peluang pembiayaan pada sektor usaha lain dengan tetap mempertimbangkan karakteristik jenis usaha dan profil risiko.
Untuk menjaga keseimbangan pertumbuhan pembiayaan dan kualitas aset, CNAF juga menyiapkan sejumlah upaya mitigasi untuk penyaluran pembiayaan.
Beberapa di antaranya adalah dengan memperkuat manajemen risiko melalui proses underwriting yang lebih selektif dan komprehensif dengan memprioritaskan nasabah yang memiliki fundamental bisnis baik dan stabil.
Analisis kelayakan pembiayaan juga diperdalam dengan mempertimbangkan kondisi serta karakteristik masing-masing sektor usaha.
Selain itu, pemantauan portofolio dilakukan secara berkala untuk mengidentifikasi potensi risiko sejak dini sehingga langkah antisipasi dapat segera diambil.
Baca Juga: CNAF Catat Pembiayaan Kendaraan Ramah Lingkungan Rp1,06 Triliun hingga Juni 2026
Di sisi lain, mereka juga terus meningkatkan komunikasi dan edukasi kepada nasabah guna mendorong kedisiplinan pembayaran angsuran serta menjaga kualitas pembiayaan.
"Dengan demikian, perusahaan tetap dapat mendukung kebutuhan pembiayaan UMKM dengan tetap menjaga kualitas portofolio," tutupnya.
Cek Berita dan Artikel yang lain di Google News